Dal 2026 il recupero IVA sprint rivoluziona gli obblighi fiscali: nuove regole digitali, automatismi nella liquidazione e maggiori rischi in caso di inosservanza. Il quadro si arricchisce di sanzioni, pignoramenti e novità per contribuenti e imprese.
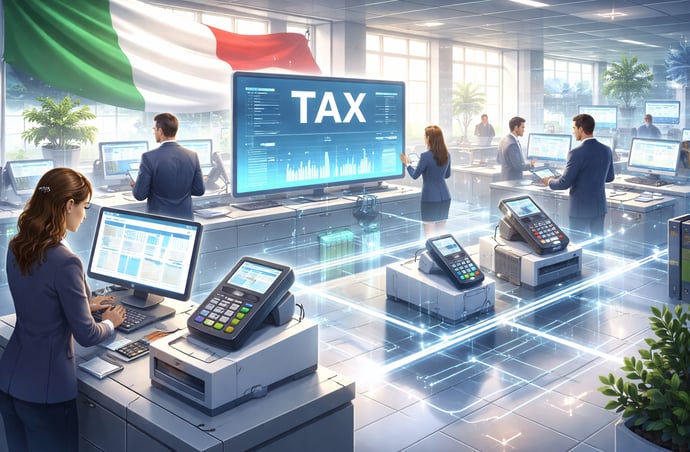
Il 2026 segnerà un radicale ridisegno nelle strategie di controllo e recupero dell’IVA in Italia, grazie all’introduzione della nuova procedura “sprint”, voluta dal legislatore per aumentare la tempestività dell’azione amministrativa e accelerare gli incassi erariali. Il tessuto normativo si arricchisce di strumenti digitali sempre più sofisticati, con l’Agenzia delle Entrate che potrà contare su un incrocio immediato tra i dati provenienti dalle fatture elettroniche e quelli acquisiti dai corrispettivi telematici e terminali di pagamento. In questo contesto, la compliance diventa parte integrante del rapporto fisco-contribuente, riducendo gli spazi per condotte elusive e minimizzando i tempi di reazione davanti alle omissioni. L’adozione di questo meccanismo automatizzato si inserisce nel più ampio processo di modernizzazione e digitalizzazione della fiscalità italiana, in risposta alle evoluzioni registrate a livello europeo e alle pressioni per la lotta all’evasione. L’orizzonte temporale, fissato dal legislatore, si accompagna a una serie di ulteriori novità che interessano la riscossione, i pignoramenti presso terzi e la revisione delle regole sulle compensazioni, delineando scenari inediti sia per imprese che per professionisti. L’approfondita conoscenza delle nuove procedure rappresenta, quindi, una leva di affidabilità e responsabilità per chi ogni giorno opera con la partita IVA.
Obblighi digitali: collegamento Pos e registratori telematici
Dal 2026 sorge per tutti gli esercenti l’obbligo di integrare i propri registratori telematici censiti presso l’Anagrafe Tributaria con i dati identificativi di ogni terminale di pagamento elettronico (Pos) in uso. Questo sistema consentirà di abbinare puntualmente ogni scontrino fiscale con il relativo pagamento eseguito tramite carte o bancomat, determinando un contesto di trasparenza assoluta sui flussi di incasso.
- Registrazione dei dispositivi: gli esercenti avranno 45 giorni di tempo, a partire dal 1° gennaio o dal mese successivo, per comunicare i dati dei dispositivi utilizzati. Per nuovi Pos o in caso di variazioni, la registrazione dovrà avvenire tra il sesto giorno del secondo mese successivo all’attivazione e l’ultimo giorno lavorativo del mese stesso.
- Obiettivo del legislatore: individuare tempestivamente ogni incongruenza tra incassi elettronici tracciati e scontrini registrati, scongiurando il rischio dell’incasso “sommerso” o di transazioni sottostimate.
- Infrastruttura digitale: l’implementazione di sistemi condivisi AdE/Sogei ha richiesto un tempo tecnico, ma con l’entrata in vigore delle ultime circolari attuative, il nuovo modello è pronto a operare a pieno regime.
Come funziona la liquidazione sprint dell’IVA in caso di omessa dichiarazione
Con l’avvento della procedura automatizzata di liquidazione IVA, chi non presenta la dichiarazione nei termini previsti si espone a un rischio immediato e concreto. L’Agenzia delle Entrate potrà ricalcolare l’imposta dovuta usando i dati in proprio possesso, ossia:
- Fatture elettroniche emesse;
- Scontrini telematici trasmessi dai registratori di cassa;
- Elementi comunicati nelle liquidazioni periodiche IVA.
Procedura automatizzata e incrocio dei dati fiscali
Il nuovo meccanismo digitale permette all’Agenzia di ricostruire rapidamente il volume d’affari del contribuente:
- Utilizzo massivo di dati: grazie a sistemi informatici, ogni fattura e ogni scontrino possono essere tracciati e integrati nell’algoritmo che calcola l’imposta dovuta.
- Eliminazione del rischio errori manuali: il calcolo risulta immediato e privo di margini di discrezionalità, riducendo le discussioni interpretative.
- Omogeneità dei controlli: questo approccio consente di uniformare le verifiche su tutto il territorio nazionale, garantendo maggiore equità tra contribuenti.
Comunicazione delle somme e termini di risposta
Una volta completata la liquidazione automatizzata, il contribuente riceve una comunicazione con il dettaglio delle somme ritenute dovute. Da quel momento, parte un termine di 60 giorni per:
- Fornire chiarimenti, presentando documenti che possano ridurre o annullare la pretesa;
- Eseguire il pagamento senza possibilità di compensazione con altri tributi;
- Attendere una nuova comunicazione nei casi in cui le argomentazioni forniscano elementi utili a modificare l’esito della prima liquidazione, entro ulteriori 60 giorni.
Sanzioni, interessi e mancata compensazione: cosa rischia il contribuente
L’inosservanza degli obblighi dichiarativi comporta conseguenze significativamente più onerose dal 2026. La normativa stabilisce che la sanzione per omessa dichiarazione ammonta al 120% della somma dovuta, con un minimo di 250 euro. Questo importo può essere ridotto di un terzo se il contribuente provvede al pagamento entro 60 giorni dalla notifica.
Sono inoltre dovuti gli interessi di mora, calcolati al tasso legale vigente (dal 2025 pari al 2,00%) dal giorno di scadenza del versamento a quello del pagamento. L’aspetto più rilevante riguarda il divieto di compensazione: non è possibile usare crediti F24 per estinguere il debito iscritto a ruolo nell’ambito di tale procedura. Il versamento deve dunque avvenire in denaro, rafforzando la liquidità immediata nelle casse dello Stato.
Il vincolo si estende anche alle compensazioni “tradizionali”, con ulteriore stretta introdotta dalla riduzione a 50.000 euro (rispetto ai precedenti 100.000) della soglia oltre la quale, in presenza di cartelle esattoriali, è interdetto l’uso in compensazione dei crediti maturati. Questo rappresenta un chiaro deterrente contro strategie elusive e dilazioni non autorizzate nella regolarizzazione dei debiti tributari.
Accelerazione della riscossione e nuovi pignoramenti tramite AdER
Il rafforzamento degli strumenti di riscossione coattiva è uno degli snodi centrali della strategia adottata dalla pubblica amministrazione. Dal 2026, in caso di mancato pagamento, l’AdER (Agenzia delle Entrate-Riscossione) può:
- Accedere direttamente ai dati delle fatture elettroniche, individuando i clienti abituali del debitore;
- Attivare la procedura di pignoramento presso terzi in tempi estremamente ridotti, bloccando i pagamenti direttamente in partenza dal cliente del debitore;
- Intercettare i fondi dovuti prima ancora che siano accreditati su un conto corrente, rendendo il recupero più efficace e rapido.
L’automazione della procedura, supportata dal patrimonio informativo messo a disposizione dall’AdE, consente di agire velocemente anche sulle fatture periodiche vantate da imprese e professionisti, importando il modello dello stipendio e delle pensioni a nuove casistiche della riscossione fiscale.
Ruolo del ravvedimento operoso e novità legislative dal 2024
L’istituto del ravvedimento operoso rimane uno degli strumenti più apprezzati per sanare spontaneamente le violazioni tributarie, consentendo una significativa riduzione delle sanzioni in base alla tempestività dell’intervento. Dal 1° settembre 2024, le modifiche introdotte dal D.Lgs. n. 87/2024 hanno rivisitato le percentuali delle sanzioni ridotte, prevedendo:
- Sanzione dello 0,0833% per ogni giorno di ritardo fino al quattordicesimo giorno;
- 1,25% dal quindicesimo al trentesimo giorno;
- Sanzione ridotta a frazioni dell’importo minimo in misura decrescente fino all’1/8, in base al periodo e alla modalità di regolarizzazione.
- È inoltre vietato, nel caso di somme iscritte a ruolo in procedura sprint IVA, l’uso della compensazione “orizzontale” con crediti F24;
- Si introduce una disciplina più favorevole del tasso d’interesse legale, sceso al 2% dal 2025.
Leggi anche
- Che cos'è e come funziona il recupero iva sprint e sanzioni previste uno dei nuovi sistemi contro evasione al via nel 2026
- Accertamenti e controlli fiscali Redditi, IRAP, IVA: cosa scade il 31 dicembre 2025 e va in prescrizione (tranne eccezioni)
- Rischi errori per uso Intelligenza artificiale in atti e controlli fiscali: Agenzia delle Entrate pronta a sanzionare uffici

Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra