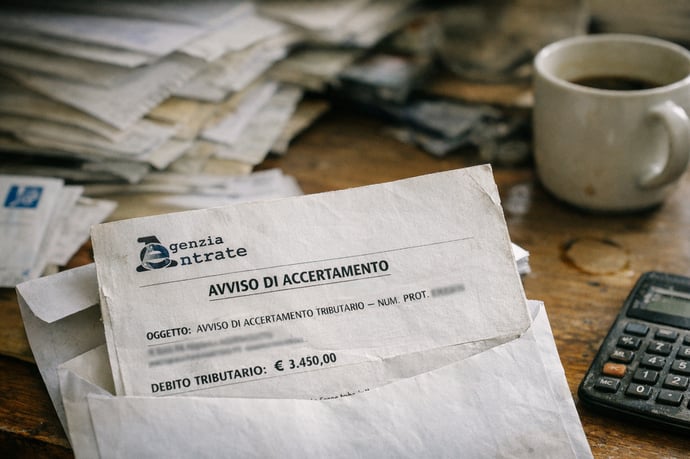
Valutare l'accertamento con adesione significa valutare nuove strategie per la gestione dei debiti fiscali: dalla definizione del meccanismo, ai soggetti interessati, fino al confronto con altre soluzioni per trovare il percorso più vantaggioso
Scadenze imminenti, nuove regole e la necessità di evitare errori che possono costare caro. Chi si trova oggi con cartelle esattoriali o accertamenti aperti è davanti a una scelta delicata. Da una parte, procedure come la rottamazione-quinquies promettono rateazioni lunghe ma richiedono una disciplina ferrea; dall’altra, strumenti di dialogo diretto con l’Agenzia delle Entrate consentono una gestione alternativa dei debiti.
La tensione cresce perché le sanzioni e il rischio di nuove azioni esecutive non lasciano margine d’attesa: le possibilità per ridurre realmente gli importi dovuti e trovare un accordo esistono, ma serve agire con consapevolezza. In queste righe saranno analizzati i meccanismi che permettono a chi è in difficoltà fiscale di scegliere la strada più efficace, sicura e adatta alle proprie disponibilità.
Accertamento con adesione: che cos’è, chi può aderire e i vantaggi rispetto alle altre forme di definizione agevolata
L’accertamento con adesione rappresenta uno dei principali strumenti «deflattivi» del contenzioso tributario. In sostanza il contribuente, a seguito di un avviso di accertamento o di un invito da parte dell’Agenzia, può negoziare direttamente con il Fisco al fine di ottenere una riduzione significativa delle sanzioni e la possibilità di rateizzare il debito.
Come funziona concretamente? In caso di contestazione di imposte, il contribuente riceve una comunicazione formale dall’Agenzia dell’Entrate (invito al contraddittorio, PVC, avviso di accertamento non definitivo). Da quel momento, può avviare la procedura di adesione presentando istanza e aprendo così un tavolo di confronto diretto. Le parti esaminano insieme la posizione fiscale e, se raggiungono un accordo, si stipula un atto il cui effetto principale consiste nella:
- Pagamento solo di una quota ridotta delle sanzioni (di norma limitata al 1/3 rispetto al 100% applicato in assenza d’accordo)
- Azzeramento degli interessi di mora
- Facoltà di rateizzare gli importi dovuti.
L’adesione si caratterizza per una serie di vantaggi tecnici rispetto alle altre definizioni agevolate:
- Sicurezza giuridica: la stipula dell’accordo pone fine al procedimento di controllo, evitando il rischio di ricorsi e ulteriori sanzioni
- Risparmio reale: la riduzione delle sanzioni e la cancellazione degli interessi di mora possono portare a un taglio complessivo degli importi anche superiore al 40%
- Personalizzazione: la trattativa può tenere conto delle peculiarità della posizione (ad esempio, errori formali, contesti di crisi o particolari documentazioni a favore del contribuente)
- Rateizzazione fino a 8 rate trimestrali (importi sotto i 50.000 euro) o fino a 12 rate trimestrali (importi superiori).
Il confronto diretto con l’Agenzia inoltre permette di:
- Prevenire la formazione di un vero e proprio contenzioso in Commissione Tributaria
- Evita pignoramenti e azioni cautelari che possono scattare in caso di inottemperanza a successivi atti d’accertamento non definiti.
| Tipologia | Riduzione sanzioni | Interessi | Rateizzazione |
| Accertamento con adesione | Fino a -66,6% | Azzerati | Fino a 12 rate trimestrali |
| Rottamazione-quinquies | Totale su carico ammesso | Totali su carico ammesso | Fino a 108 rate mensili |
Iter pratico: come aderire, errori comuni, confronto tra rottamazione e accertamento con adesione, strategie per scegliere la soluzione migliore
L’avvio della procedura di adesione segue un iter preciso e normato:
- Presa visione dell’atto di accertamento/invito: entro 60 giorni dalla notifica è possibile presentare richiesta di adesione all’Ufficio competente
- Presentazione dell’istanza in modalità telematica (o cartacea per i soggetti non obbligati)
- Confronto con l’Ufficio, con possibilità di allegare documenti o dati difensivi
- Accordo e sottoscrizione dell’atto, con contestuale definizione degli importi dovuti
- Pagamento (unica soluzione o in rate trimestrali come da accordo); in caso di rateizzazione, la prima rata va versata entro i 20 giorni dalla sottoscrizione
- Non presentare istanza nei termini previsti (60 giorni dalla notifica dell’atto). Una volta scaduto il termine, non è più possibile avviare l’iter.
- Trascurare l’analisi dei dati e delle carte. Affrontare la trattativa senza una valutazione precisa degli importi in gioco rischia di portare a piani di pagamento insostenibili.
- Non documentare situazioni di criticità (es. comprovata temporanea incapienza, elementi oggettivi che riducono la base imponibile contestata)
- Sottovalutare l’opportunità di ricorso per questioni di diritto rilevanti, in caso l’accordo non sia realmente vantaggioso.
- Ambito oggettivo: la rottamazione riguarda debiti affidati all’agente della riscossione tra il 2000 e il 2023; l’adesione, invece, si applica ai soli avvisi di accertamento e non alle cartelle già passate a riscossione coattiva.
- Comodità vs personalizzazione: la definizione agevolata di massa offre uno sconto automatico su sanzioni e interessi di mora, ma non tiene conto delle peculiarità del singolo caso; l’adesione, invece, permette una discussione puntuale e, spesso, una pianificazione sostenibile conforme alle risorse del debitore.
- Rischio decadenza: nella rottamazione-quinquies, anche un solo giorno di ritardo nel pagamento di una rata fa decadere da tutti i benefici, secondo quanto chiarito dall’Agenzia Entrate-Riscossione nelle sue circolari; con l’accordo su adesione, la decadenza scatta solo se saltano le scadenze fissate nel piano, solitamente meno rigide.
- Lunghezza delle rate: la rottamazione offre fino a 108 rate, ma il piano è spalmato su una durata molto lunga e richiede regolarità assoluta senza tolleranza. Nell’adesione le rate sono meno numerose, ma il termine è generalmente più “corto” e gestibile.
- Strategia cartella per cartella: la rottamazione-quinquies può essere sconveniente per posizioni che, secondo le nuove regole, dal 2026 potrebbero essere dichiarate inesigibili e stralciate d’ufficio dall’agente della riscossione. La valutazione va fatta attentamente su ogni singolo carico.
| Procedura | Debiti coinvolti | Vantaggi | Svantaggi |
| Accertamento con adesione | Avvisi di accertamento/notificati | Riduzione sanzioni, trattativa individuale, rischi contenuti | No su cartelle già in riscossione |
| Rottamazione-quinquies | Cartelle affidate 2000-2023 | Sconto totale su sanzioni/aggio, lunga rateazione | Decadenza immediata per ritardi, rischi su carichi non selezionati |
Quali strategie adottare per scegliere il percorso più conveniente?
- Analizzare ogni posizione individualmente: non tutte le posizioni sono omogenee, sia per natura giuridica sia per datazione del debito.
- Valutare la propria reale capacità di pagamento: un piano molto lungo può diventare insostenibile se la liquidità prevista per i prossimi anni è incerta.
- Studiare le novità normative: dal 2026 parte il discarico automatico delle cartelle inesigibili. Potrebbe risultare più sensato non affrettarsi se parte del debito rischia di essere annullato d’ufficio
- Richiedere sempre un check-up professionale: la consulenza con un esperto tributario permette di evitare errori che possono pregiudicare i vantaggi delle definizioni agevolate
- Aderire impulsivamente senza valutare sostenibilità e reale convenienza rispetto al proprio profilo
- Ignorare le esclusioni specifiche dal perimetro rottamazione (ad esempio determinate tipologie di tributi locali, recuperi di crediti d’imposta, multe stradali su importo base)
- Dimenticare che le cartelle rimangono esecutive fino alla domanda: la passività può comportare pignoramenti e azioni cautelari da parte dell’Agenzia
- Pensare che andranno sempre in porto nuove sanatorie: la normativa si è fatta più selettiva e rigorosa.
Leggi anche
- Che cos'è e come funziona l'accertamento con adesione per pagare meno debiti e cartelle fiscali
- Le differenze tra rateizzazione normale, ravvedimento operoso e rottamazione quinquies e i pro e contro
- Come si possono pagare meno cartelle e multe Imu, Tari, bollo auto nei Comuni che non fanno la rottamazione quinquies



Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra