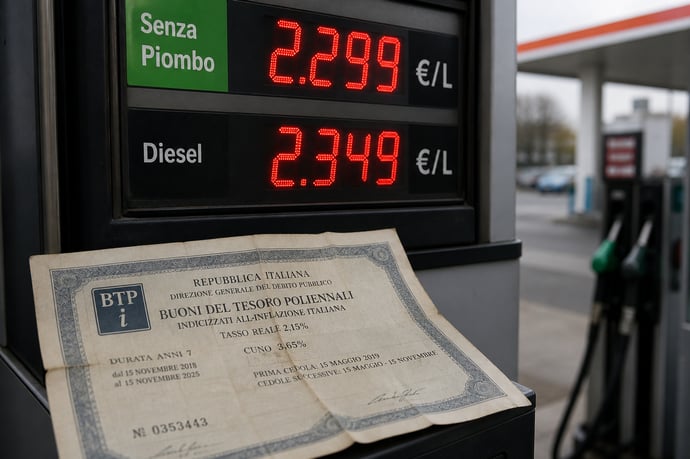
Quando il prezzo di benzina e diesel sale, anche il valore dei BTP indicizzati all’inflazione può cambiare: come varia il rendimento di questi titoli tra strumenti, rischi, matematiche e casi concreti
L’aumento dei prezzi alla pompa rischia di colpire le famiglie, ma può sorprendentemente premiare alcuni risparmiatori. Oltre ai noti riflessi sulla spesa quotidiana, il rincaro di benzina e gasolio. Può trasformarsi in un’opportunità per chi detiene una particolare categoria di titoli di Stato: i BTP indicizzati all’inflazione. Se il prezzo dei carburanti aumenta, si riscalda anche il termometro dell’inflazione, mettendo in moto un meccanismo dai risvolti diretti sul portafoglio degli investitori.
Molti non sanno che tra benzina e titoli di Stato esiste un legame invisibile, capace di spostare i rendimenti in gioco e offrire una protezione aggiuntiva ai risparmiatori previdenti. «Ma davvero chi ha investito in BTP può guadagnare se aumenta il prezzo della benzina?» La risposta, per chi sceglie le emissioni giuste, è sì: il vero motore è l’inflazione, non il valore specifico dei carburanti. Una variabile che, attraverso meccanismi tecnici ma trasparenti, cambia il destino di chi ha puntato sulla protezione dal caro-vita.
Come il prezzo dei carburanti influenza i BTP indicizzati all’inflazione: strumenti, formule e casi reali
La correlazione tra l’andamento dei carburanti e il rendimento dei BTP indicizzati nasce dalla loro natura “antidoto” contro l’inflazione. Quando benzina e diesel rincarano, il fenomeno impatta direttamente sull’indice dei prezzi, che rappresenta il parametro di riferimento per i titoli agganciati all’inflazione.
Esistono due famiglie principali di BTP indicizzati:
- BTP Italia (inclusi i più recenti BTP Italia Sì): agganciati all’indice FOI (Famiglie Operai e Impiegati) calcolato da Istat, che rappresenta l’inflazione italiana. L’inflazione FOI include anche la voce trasporti e dunque il costo dei carburanti.
- BTP€i (BTP indicizzati eurozona): agganciati all’indice harmonized della zona euro, l’IAPC. Segue la dinamica dell’inflazione a livello europeo e considera un paniere omogeneizzato tra i vari Paesi.
Come viene calcolata la rivalutazione? Il meccanismo si fonda sul coefficiente di indicizzazione, applicato sia alle cedole sia – in molti casi – al capitale:
- BTP Italia tradizionali: rivalutano sia il capitale che le cedole in base all’andamento dell’indice FOI.
- BTP Italia Sì: l’intera rivalutazione viene riversata sulle cedole, il capitale rimane fisso al valore nominale (100).
- BTP€i: seguono la logica analoga, ma agganciata all’eurozona.
- CI (coefficiente di indicizzazione) = Indice corrente / Indice all’emissione
Quale incidenza hanno benzina e gasolio sull’indice FOI?
La componente “trasporti” pesa circa il 14-15% sull’intero paniere FOI, mentre i carburanti rappresentano fra il 4% e il 7% del totale. Di conseguenza, un incremento del 10% del prezzo alla pompa genera un incremento di circa 0,4-0,7 punti dell’indice inflattivo. Il peso dei carburanti da solo non basta a determinare l’inflazione, ma la loro crescita, specialmente se combinata con il caro-energia e gli alimentari, può influire in modo significativo, soprattutto in periodi di tensioni internazionali sui mercati energetici.
Quali strumenti sono oggi disponibili per investire?
Ecco una panoramica dei principali titoli indicizzati e delle loro caratteristiche:
| Strumento | ISIN | Scadenza | Caratteristiche |
| BTP Italia Sì | IT0005713547 | Giugno 2031 | Tasso minimo 1,60%, premio fedeltà 0,6%. Rivalutazione su cedole. |
| BTP Italia | IT0005648255 | Giugno 2032 | Meccanismo tradizionale: rivaluta capitale e cedole. |
| BTP€i | Varia (es. Agosto 2031, Febbraio 2046) | Mercato secondario | Indicizzazione all’inflazione eurozona. Acquisto minimo 1.000 euro. |
Come funzionano questi meccanismi nella realtà?
Consideriamo un esempio: se l’inflazione ufficiale FOI aumenta a causa dell’incremento del prezzo dei carburanti, il coefficiente di indicizzazione assicura che la cedola (e talvolta il capitale) ricevuta dall’investitore cresca in proporzione, garantendo così una reale tutela del potere d’acquisto. In altre parole, ciò che viene perso alla pompa può essere, in parte, recuperato attraverso gli interessi percepiti su questi titoli. Tuttavia, i rialzi dei carburanti raramente agiscono da soli e sono molto più efficaci quando si inseriscono in uno scenario di inflazione generalizzata (ad esempio, incremento contestuale anche di energia o alimentari).
Attenzione a non confondere la rivalutazione reale con l’andamento dei prezzi di mercato: il valore quotato dei BTP indicizzati può fluttuare anche per motivi diversi dall’inflazione (tassi, rischio Paese, liquidità di mercato). Il vero vantaggio emerge pienamente solo mantenendo il titolo fino a scadenza, senza lasciarsi tentare da vendite anticipate in presenza di oscillazioni temporanee.
Guadagnare davvero con i BTP in tempi di caro-benzina: esempi numerici, rischi e opportunità
Quanto può incidere, davvero, una fase di aumento dei carburanti nel portafoglio di chi detiene BTP indicizzati? Vediamolo attraverso numeri concreti, senza trascurare rischi ed errori tipici.
Esempio pratico: investimento di 10.000 euro
- Scenario 1 – Inflazione annua al 3,4%: La cedola semestrale corrisposta si attesta a 250 euro circa. In un anno, 500 euro totali.
- Scenario 2 – Inflazione annua all’1%: Cedola semestrale di circa 130 euro, 260 euro annui complessivi.
Vantaggio fiscale:
L’aliquota applicata ai rendimenti dei titoli di Stato italiani è del 12,5%, contro il 26% che grava su quasi tutti gli altri strumenti finanziari privati. Su un rendimento lordo del 4%, il netto passa dal 2,96% (strumenti ordinari) al 3,50% (BTP indicizzati). Su 50.000 euro, l’incentivo fiscale vale quasi 270 euro l’anno. Questa differenza contribuisce a rendere i titoli indicizzati ancora più attraenti in tempi di alta inflazione.
Quando conviene davvero puntare sui titoli agganciati all’inflazione?
- Il punto di pareggio (break-even inflation): L’opportunità dipende dalla differenza di rendimento effettivo rispetto a un BTP ordinario a tasso fisso con pari scadenza. Solo se l’inflazione media attesa supera il “break-even”, la scelta inflazionata è premiante. Altrimenti, il tasso fisso può restituire di più nel medio periodo.
- Protezione asimmetrica: Anche in caso di deflazione, il capitale non viene mai rimborsato al di sotto del valore nominale (100); la cedola minima, se dichiarata, viene sempre garantita.
- Rischi da evitare: Vendere il titolo prima della scadenza può esporre a fluttuazioni di prezzo non legate a inflazione, ma a variazioni dei tassi d’interesse o del rischio specifico-Paese.
- Confondere l’inflazione registrata (FOI o IAPC) con quella percepita sui consumi quotidiani.
- Dimenticare i costi di intermediazione in caso di acquisto o vendita sul mercato secondario, che possono ridimensionare la convenienza del rendimento.
- Pensare che il rialzo del prezzo dei carburanti sia sufficiente da solo a garantire guadagni elevati: serve un’inflazione sostenuta e diffusa nell’economia.
- Ancorare le proprie aspettative a scenari realistici di inflazione per l’Italia e l’eurozona, confrontando sempre il break-even inflation del titolo scelto con l’alternativa a tasso fisso.
- Considerare che la protezione è totale solo mantenendo il titolo fino alla scadenza, senza cedere alla tentazione di vendite premature in caso di volatilità temporanea sui mercati.
- Monitorare sempre le nuove emissioni e i parametri aggiornati delle principali famiglie di titoli indicizzati (BTP Italia Sì, BTP Italia classico, BTP€i), privilegiando, laddove possibile, l’acquisto in fase di collocamento per minimizzare i costi operativi.
Leggi anche
- Chi se possiede dei Btp ci guadagna se si alza il prezzo della benzina e diesel e quanto
- Certificati BTP a capitale garantito, promettono rendimenti e sicurezza ma tassazione, costi e vincoli cambiano il calcolo reale
- Come stanno andando i Btp, Btp Italia, Btp Valore e Btp Sì emessi negli ultimi 3 anni e se conviene venderli o tenerli fino scaden

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra