Il segreto dei prezzi più bassi delle auto cinesi non è solo nei sussidi: tra batterie, integrazione produttiva e pagamenti ai fornitori, ogni marchio segue una strategia diversa. E il vantaggio cambia una volta arrivati in Europa.
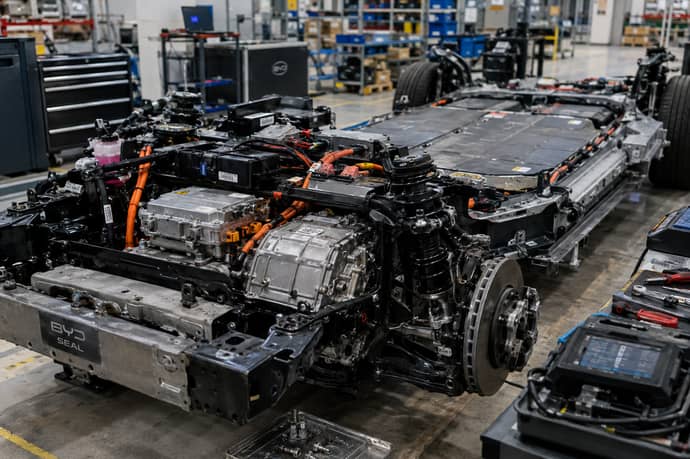
UBS ha smontato una BYD Seal e stimato che circa il 75% dell’auto fosse prodotto internamente, una quota superiore a quella rilevata sulla Tesla Model 3 e sulla Volkswagen ID.3. Da quell’analisi emerse un elemento decisivo per capire i prezzi: il costo di un’auto dipende anche da quante fasi della produzione il costruttore controlla e da come è organizzata la filiera che lo rifornisce.
Il confronto interessa chi valuta un’elettrica cinese rispetto a un modello europeo, ma riguarda da vicino anche le imprese che producono batterie, motori, componenti elettronici e software. Le case cinesi non adottano tutte la stessa strategia. BYD integra molte lavorazioni, Leapmotor sviluppa e produce internamente componenti ad alto valore, Geely combina piattaforme condivise e collaborazioni, mentre Chery, proprietaria del marchio Omoda, punta sulle economie di scala ottenute con architetture modulari.
La BYD Seal e il peso dell’integrazione
Lo smontaggio della Seal condotto da UBS nel 2023 ha mostrato quanto un’auto elettrica possa incorporare componenti realizzati dal gruppo che la vende. Una ricerca successiva di Rhodium Group, società di analisi economica, ha stimato che BYD produca internamente circa l’80% dei componenti di primo livello, assemblati direttamente nell’auto, e circa il 36% di quelli di secondo livello, utilizzati per costruire i primi.
BYD porta così al proprio interno una parte consistente delle attività che molte case automobilistiche affidano a fornitori indipendenti. Produce direttamente, o tramite società del gruppo, batterie, motori elettrici e numerosi elementi dell’elettronica di potenza. Acquista anche componenti da aziende esterne, in particolare quando si tratta di parti specializzate.
Ridurre i passaggi tra un fornitore e l’altro può limitare i margini intermedi, rendere più semplice il coordinamento e accelerare il trasferimento delle modifiche dal progetto alla linea di produzione. Sono vantaggi organizzativi che accompagnano quelli legati al costo dei componenti.
Nel 2026 Rhodium Group ha stimato in circa 2.369 dollari per vettura il risparmio sui ricarichi dei fornitori nel confronto fra BYD Seal e Tesla Model 3. L’integrazione, a sua volta, richiede impianti, competenze e investimenti. Il risultato economico dipende dai volumi e dal costo delle singole attività.
Quanto vale il vantaggio sui costi
La stessa analisi ha confrontato i costi complessivi delle case automobilistiche cinesi con quelli di Tesla. Il calcolo comprende più aspetti dell’integrazione produttiva: ai risparmi sui fornitori aggiunge scala, costi generali e ricerca e sviluppo. Il divario complessivo risulta quindi molto più ampio del solo valore dei ricarichi evitati:
| Costruttore | Vantaggio stimato per auto | Leva più evidente |
| BYD | Circa 4.700 dollari nel 2026 | Batterie e componenti prodotti internamente |
| Geely | Circa 2.700 dollari nel 2026 | Scala, piattaforme e collaborazioni |
| Leapmotor | Circa 2.000 dollari nel 2026 | Elevata quota di componenti sviluppati e prodotti in casa |
Il confronto evidenzia strategie industriali differenti. BYD e Leapmotor puntano in misura marcata sull’integrazione; Geely trae vantaggio da un insieme diverso di risorse industriali e commerciali, con un ruolo centrale per piattaforme, scala e collaborazioni.
Gestire più attività direttamente richiede capitale per gli stabilimenti e personale tecnico, oltre alla capacità di coordinare lavorazioni diverse. Per un gruppo che produce grandi volumi, però, gli investimenti si distribuiscono su molte auto. Anche la concentrazione in Cina di ricerca, amministrazione e produzione consente ai costruttori di contenere alcuni costi per veicolo. Un concorrente internazionale affronta spese maggiori quando deve adattare i modelli a mercati e regole differenti.
Le batterie abbassano il costo di partenza
La filiera delle batterie contribuisce al vantaggio industriale. Nel 2025 la Cina ha prodotto oltre l’80% delle celle per batterie a livello mondiale, secondo i dati dell’Agenzia internazionale dell’energia. La concentrazione riguarda sia gli stabilimenti che assemblano le celle sia una parte rilevante della produzione dei materiali attivi utilizzati negli elettrodi.
Nel 2025 BloombergNEF ha rilevato in Cina un prezzo medio dei pacchi batteria di 84 dollari per kilowattora, il valore regionale più basso. In Europa la media era superiore del 56%. A determinare questi prezzi concorrono capacità produttiva elevata e competizione tra produttori, insieme alla presenza di fornitori specializzati e alla diffusione di chimiche meno costose, come quella al litio-ferro-fosfato.
Una rete vicina di aziende che producono celle, materiali e componenti facilita anche la sperimentazione e l’aumento della produzione: non occorre costruire ogni volta una filiera da zero. La disponibilità di competenze e fornitori si combina così con i volumi e con la concorrenza sul mercato.
BYD ha un legame diretto con questo settore, perché produce le proprie batterie. Gli altri costruttori cinesi possono beneficiare di un mercato molto competitivo anche attraverso gli acquisti: più produttori si contendono grandi commesse e la capacità produttiva si è sviluppata rapidamente.
Geely, Leapmotor e Chery seguono strade diverse
Geely non fonda la propria strategia sulla produzione interna di ogni componente. Il gruppo utilizza piattaforme condivise fra modelli e marchi e ha sviluppato collaborazioni industriali e tecnologiche con altri soggetti del settore. Riutilizzare un’architettura distribuisce i costi di progettazione e delle attrezzature su più veicoli; gli accordi, invece, permettono ai partner di condividere costi e competenze. La leva di Geely combina dunque scala, piattaforme e relazioni industriali.
Leapmotor si avvicina maggiormente a un modello di integrazione estesa. La società dichiara di occuparsi internamente della ricerca e della produzione di componenti ad alto valore e indica una quota del 65% del costo del veicolo per le attività interne. Fra gli esempi ci sono l’unità di propulsione integrata e l’architettura elettronica centralizzata, che riunisce funzioni prima affidate a moduli separati.
Chery, che commercializza Omoda, punta soprattutto sulla condivisione di basi tecniche modulari. Le sue piattaforme possono sostenere tipi diversi di veicoli e motorizzazioni; alcune soluzioni progettate vengono riutilizzate su più modelli. In questo modo la casa riduce duplicazioni e tempi di sviluppo, mantenendo la possibilità di adattare carrozzeria e dotazioni. Il risparmio deriva dalla standardizzazione, senza che sia necessario produrre internamente ogni elemento.
Parlare genericamente di auto cinesi rischia quindi di appiattire modelli d’impresa distinti. Cambiano l’organizzazione, i rapporti con i fornitori e il modo in cui ciascun gruppo cerca di sfruttare le economie di scala.
Sussidi, ricerca e pagamenti ai fornitori
Gli incentivi pubblici hanno sostenuto lo sviluppo dell’industria automobilistica cinese. Nel confronto fra BYD e Tesla, Rhodium Group stima che i sussidi rappresentino circa il 5% del vantaggio complessivo attribuito a BYD. Nel calcolo rientrano anche altre voci, tra cui i costi di ricerca e sviluppo e quelli di gestione.
Un costruttore che distribuisce la spesa tecnica su un numero maggiore di auto può ridurre il costo medio, anche quando l’investimento complessivo è elevato. Le strutture concentrate sul mercato cinese sostengono inoltre minori costi di adattamento e coordinamento rispetto a gruppi che progettano e omologano veicoli per molte aree geografiche.
Conta anche il tempo impiegato per pagare i fornitori. Per il periodo 2023-2024, Rhodium stima tempi medi di circa 155 giorni per BYD, 149 per Geely e 225 per Leapmotor. Le imprese della filiera, nell’attesa, devono finanziare più a lungo materiali e lavorazioni. Una parte del fabbisogno finanziario ricade così sui fornitori e può ridurne la capacità di investire.
Prezzo in Cina e prezzo europeo non coincidono
Un costo industriale più basso non si riflette automaticamente nello stesso modo sul prezzo di listino in Europa. Un’auto destinata al mercato europeo comporta spese di trasporto, omologazione, garanzia, distribuzione e assistenza. Al conto si aggiungono l’adattamento alle norme e alle preferenze locali e i dazi applicabili ai veicoli importati. Il divario finale varia in base al modello, al luogo di produzione e alle scelte commerciali del marchio.
Il listino tiene conto anche delle dotazioni, dei finanziamenti, delle strategie di ingresso nel mercato e dei margini di costruttori e distributori. Per chi compra, il confronto passa dal prezzo finale e da ciò che l’auto offre, compresi garanzia e assistenza.
Il vantaggio cinese riguarda l’organizzazione dell’intera filiera, oltre alla competizione sui listini. Quando i produttori europei acquistano all’esterno batterie, elettronica e sistemi di propulsione, mentre i concorrenti integrano alcune attività o si appoggiano a una rete più compatta, cambiano i costi e la distribuzione del valore fra le aziende.
Replicare il modello non significa riportare ogni componente all’interno delle case automobilistiche. In Europa può voler dire rafforzare la produzione di batterie e materiali, rendere più efficienti le piattaforme comuni e costruire accordi stabili fra costruttori e fornitori. Servono investimenti, competenze e volumi adeguati: uno stabilimento senza domanda sufficiente non porta a costi competitivi.
La trasformazione interessa anche l’Italia, dove operano imprese specializzate in componenti, lavorazioni meccaniche, elettronica e sistemi per l’auto. Una filiera più integrata crea opportunità per chi sviluppa tecnologie e processi efficienti, mentre può ridurre gli ordini per i fornitori che producono parti sostituite da moduli più completi o realizzate direttamente dai costruttori. Le ricadute sull’occupazione dipendono dalle attività mantenute, riconvertite o trasferite e dalla capacità delle imprese di partecipare ai nuovi programmi.
Lo smontaggio della BYD Seal ha messo in evidenza una questione industriale, prima ancora che commerciale. Batterie meno costose, progettazione riutilizzabile e controllo di alcune lavorazioni comprimono più voci di spesa. Salari e sostegni pubblici fanno parte del quadro, ma il prezzo aggressivo di alcuni modelli cinesi si spiega soprattutto con una filiera costruita per produrre su larga scala e coordinare da vicino molte fasi dell’auto.
Leggi anche
- Nuovi Chery Tiggo 8 e 9, i primi suv disponibili con marchio Chery già apprezzata per le sue auto Omoda e Jaecoo
- Le auto europee che tra i 15-20mila euro battono Byd, Omoda, Leapmotor, Chery in costante crescita
- Nuova Nissan Juke 2026 si rinnova 19mila euro per stare al passo con Fiat Grande Panda, Dacia Duster, Omoda, Byd e Jaecoo
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra