Il mercato dell'auto in Italia sta vivendo una fase di trasformazione silenziosa ma profonda. Da un lato ci sono i modelli storici che da anni occupano le prime posizioni delle classifiche di vendita, come Dacia Duster, Fiat Grande Panda e Pandina; e dall'altro avanza un fronte nuovo, quello dei marchi cinesi Omoda, BYD e Chery: è sfida
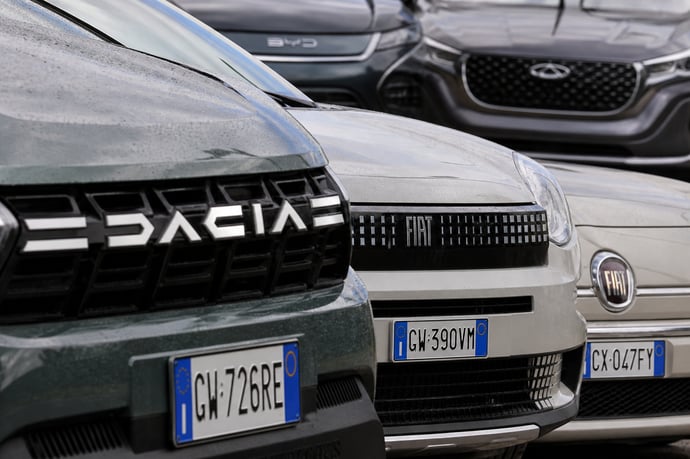
Il mercato dell'auto in Italia sta vivendo una fase di trasformazione silenziosa ma profonda. Da un lato ci sono i modelli storici che da anni occupano le prime posizioni delle classifiche di vendita, Dacia Duster su tutti, affiancata dalla rinnovata famiglia Fiat, con Grande Panda e Pandina. Dall'altro avanza un fronte nuovo, quello dei marchi cinesi Omoda, BYD e Chery, che stanno costruendo reti commerciali, ampliando i listini e guadagnando quote di mercato mese dopo mese. La domanda che si pongono concessionari, analisti e automobilisti è la stessa: quanto possono ancora resistere i best seller europei di fronte a un'offerta orientale sempre più aggressiva su prezzo, tecnologia e contenuti?
Il predominio di Dacia Duster e Fiat Panda in Italia
Da anni Dacia Duster è uno dei nomi più ricorrenti nelle classifiche di immatricolazione italiane, grazie a un posizionamento che unisce prezzo contenuto, dimensioni generose e un'immagine di robustezza che ha fatto scuola nel segmento C-SUV.
La terza generazione della Dacia Duster, con motorizzazioni ibride ed elettrificate, ha ulteriormente consolidato il gradimento del pubblico, che continua a premiare un modello capace di offrire uno spazio interno paragonabile a SUV di categoria superiore a un prezzo sensibilmente più basso.
Sul fronte Fiat, il rilancio della famiglia Panda rappresenta la scommessa più importante degli ultimi anni per il marchio torinese. La Grande Panda, disponibile in versione benzina, ibrida ed elettrica, e la rinnovata Pandina, proposta esclusivamente con motorizzazione ibrida a partire da un prezzo di listino contenuto, puntano a difendere un segmento, quello delle city car e delle utilitarie compatte, che in Italia resta ancora il più affollato e il più sensibile al prezzo. Non è un caso che Fiat abbia scelto di mantenere in produzione anche la Panda di terza generazione accanto ai nuovi modelli, per non lasciare scoperta la fascia di prezzo più bassa.
Questi modelli condividono un elemento chiave: radicamento nella rete di vendita, assistenza diffusa capillarmente sul territorio e una fiducia costruita nel tempo da parte del consumatore italiano, elementi che i marchi cinesi, per quanto in rapida espansione, non hanno ancora replicato del tutto.
L'avanzata di Omoda, BYD e Chery: numeri in crescita
Il fronte cinese si muove con una strategia diversa ma altrettanto incisiva. Chery, tramite il marchio Omoda, ha ampliato rapidamente la propria rete di concessionarie in Italia, puntando su SUV come Omoda 5 e Omoda 7, proposti con equipaggiamenti di serie molto ricchi rispetto alla fascia di prezzo. BYD ha invece scelto una strategia multi brand, con modelli elettrici e ibridi plug-in pensati per intercettare sia il pubblico privato sia le flotte aziendali, mentre Chery con il proprio marchio originario continua a investire in tecnologie ibride e a espandere la gamma dedicata al mercato europeo.
I dati raccolti da Dataforce confermano che il fenomeno non è più marginale. Le case automobilistiche cinesi hanno aumentato in modo significativo le vendite in Europa nel primo trimestre del 2025, con una crescita a doppia cifra della quota di mercato complessiva, trainata in particolare dai modelli ibridi plug-in, cresciuti a ritmi molto più sostenuti rispetto ai veicoli a batteria pura. Un segnale che conferma come i produttori cinesi stiano adattando l'offerta alle reali preferenze del consumatore europeo, ancora diffidente verso l'elettrico puro per motivi legati a prezzo dell'energia domestica e infrastrutture di ricarica.
A livello continentale, secondo le rilevazioni Eurostat ed Eurostat correlate ad ACEA, a febbraio 2026 le immatricolazioni di auto nell'Unione Europea sono tornate a crescere, con un incremento su base annua sostenuto in particolare da Germania, Spagna e Italia, mentre la Francia ha registrato un forte calo. In questo contesto, la quota delle auto elettriche a batteria è salita in modo marcato rispetto all'anno precedente, con l'Italia tra i mercati a maggiore crescita percentuale nel segmento delle immatricolazioni BEV.
Cosa dicono gli esperti del settore
Il tema è stato al centro del confronto promosso da #FORUMAutoMotive, il movimento di opinione fondato dal giornalista Pierluigi Bonora, in un evento che ha riunito a Milano analisti di AlixPartners, Bain & Company e Dataforce.
Dario Duse, di AlixPartners, ha inquadrato con chiarezza la fase attuale del mercato europeo: il settore si trova in una transizione più imposta dal quadro regolatorio che realmente voluta dal mercato, mentre i costruttori cinesi continuano ad avanzare in modo costante. Secondo Duse l'industria automobilistica europea deve tornare a mettere davvero il consumatore al centro delle proprie strategie, invece di rincorrere obiettivi normativi che non trovano piena corrispondenza nella domanda reale.
Salvatore Saladino, responsabile di Dataforce Italia, ha evidenziato le criticità strutturali del percorso di decarbonizzazione europeo, sottolineando come l'Europa abbia introdotto un cambiamento regolatorio senza aver prima garantito le condizioni necessarie, come energia a costi competitivi, una filiera delle batterie solida e una domanda adeguata. Per Saladino il rischio concreto è quello di un progressivo indebolimento industriale del continente, a vantaggio dei produttori extraeuropei, Cina in testa.
Su un piano complementare si è espresso Gianluca Di Loreto di Bain & Company, secondo cui il rallentamento della crescita interna del mercato cinese sta spingendo i costruttori del Paese a intensificare l'espansione internazionale. Di Loreto ha ricordato che la Cina dispone oggi di una capacità produttiva sovradimensionata e di oltre cento marchi automobilistici locali, elementi che rendono l'Europa una destinazione strategica particolarmente attrattiva, anche in virtù della contrazione registrata in alcuni segmenti chiave del mercato interno cinese.
A chiudere il confronto milanese è stato il Presidente dell'ACI, Geronimo La Russa, che ha ricordato il ruolo storico dell'Automobile Club d'Italia nell'accompagnare le trasformazioni della mobilità, sottolineando la necessità di offrire ai cittadini regole chiare in un momento segnato da forte incertezza sul futuro del settore.
Punti di forza e debolezze a confronto
I modelli Dacia e Fiat possono contare su una rete di assistenza già radicata, su una reputazione costruita da anni sul mercato italiano e su listini che, pur non essendo i più bassi in assoluto, restano competitivi grazie a promozioni mirate e a un buon valore residuo nell'usato. La Duster in particolare beneficia di un posizionamento quasi unico nel proprio segmento, mentre Grande Panda e Pandina puntano sulla riconoscibilità del nome Panda, un vero e proprio patrimonio identitario per il mercato italiano.
I marchi cinesi rispondono con equipaggiamenti generosi, garanzie estese più lunghe rispetto alla media europea e prezzi di listino aggressivi, elementi che risultano particolarmente efficaci nel conquistare un cliente sempre più attento al rapporto tra prezzo e dotazioni. Restano tuttavia alcuni nodi da sciogliere per Omoda, BYD e Chery: una rete di vendita ancora meno capillare rispetto ai marchi storici, un valore di rivendita sull'usato ancora da consolidare e una percezione del marchio che, per una parte del pubblico italiano, necessita di ulteriore tempo per affermarsi pienamente.
Le prospettive per i prossimi mesi
Gli analisti concordano su un punto: il 2026 non sarà l'anno del sorpasso definitivo, ma quello della conferma di una tendenza già avviata. I costruttori europei, Dacia e Fiat comprese, dovranno continuare a investire su prezzo, elettrificazione progressiva e contenuti tecnologici per non perdere terreno, mentre i marchi cinesi proseguiranno l'espansione della rete commerciale e l'ampliamento della gamma, puntando in particolare sui segmenti ibridi plug-in, dove la crescita registrata negli ultimi mesi è risultata nettamente superiore rispetto a quella dei soli veicoli elettrici a batteria.
Per Dacia Duster, Fiat Grande Panda e Pandina la sfida non riguarda quindi la sopravvivenza immediata, quanto piuttosto la capacità di difendere quote di mercato in un contesto sempre più competitivo, dove il consumatore italiano ha oggi a disposizione un ventaglio di alternative più ampio che in qualsiasi altro momento della storia recente dell'automotive.
Leggi anche
- Dacia Duster, Fiat Grande Panda e Pandina quanto possono reggere ancora la sfida con Omoda, Byd e Chery: numeri ed esperti
- Fiat Grizzly, Pandina Tributo e Multiplina: 3 mosse inattese per rispondere a BYD, Omoda e Dacia allo stesso tempo
- Boom di carburante adulterato, come accorgersene prima che il motore si fermi: i segnali e cosa fare subito
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra