Come il fenomeno del Downburst sta modificando i prezzi e le condizioni delle polizze e dei mutui per la casa
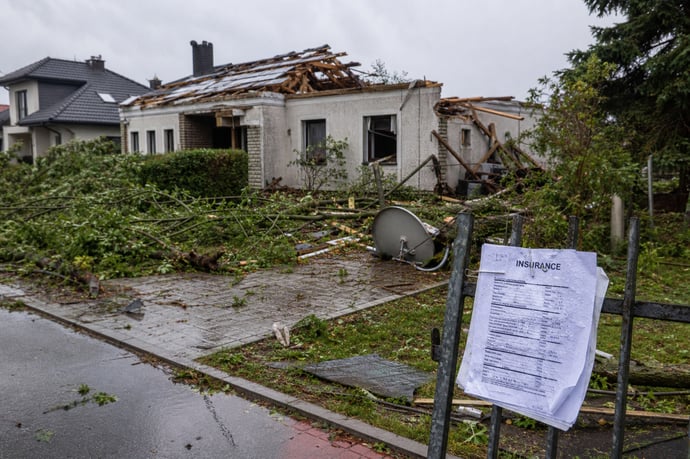
Eventi estremi come i downburst stanno riscrivendo le regole di assicurazioni e mutui casa: cause e conseguenze del fenomeno, impatti su premi, coperture, rischio e come adattarsi alla nuova realtà climatica.
Non è più solo una questione di caldo estivo: nelle ultime settimane, raffiche devastanti e temporali improvvisi hanno colpito migliaia di abitazioni in zone insospettabili. I costi per proteggere la casa e finanziare un acquisto sono schizzati alle stelle, mentre i concetti di "rischio" e "copertura assicurativa" stanno cambiando da cima a fondo. Molti italiani si accorgono solo dopo un evento estremo che la propria polizza non basta più, mentre le banche iniziano a pretendere garanzie supplementari. Eppure, pochi sanno davvero dove guardare e cosa fare oggi per non restare scoperti domani.
Comprendere queste nuove minacce climatiche non è solo una necessità per la sicurezza personale, ma una chiave per tutelare patrimoni, investimenti e stabilità familiare. I fenomeni meteorologici come il downburst, un tempo relegati alle cronache di aree lontane, sono oggi diventati protagonisti del panorama italiano, insieme a una serie di adattamenti forzati per imprese, famiglie e istituti di credito.
Cos'è il fenomeno del Downburst e perché se ne parla ora
I downburst sono fenomeni di natura meteorologica caratterizzati da raffiche di vento discendenti estremamente violente e localizzate. A differenza dei tornado, che presentano moti vorticosi, queste raffiche si sviluppano in senso lineare al suolo. Possono raggiungere velocità fra i 100 e i 200 km/h, causando danni strutturali a edifici, tetti divelti, alberi abbattuti e blackout elettrici improvvisi.
Nonostante la loro esistenza fosse già nota ai meteorologi, solo di recente, soprattutto tra il 2025 e il 2026, il termine downburst è diventato sempre più frequente nel lessico delle cronache meteo nazionali. L’Italia, come parte del bacino del Mediterraneo, ha vissuto estati con ondate di caldo eccezionali seguite da temporali aggressivi, in cui i downburst sono comparsi ripetutamente anche in zone normalmente considerate meno soggette.
Due fattori hanno contribuito alla popolarità del termine:
- L’aumento dell’intensità e della frequenza dei temporali violenti, in particolare dopo giornate di afa e temperature record.
- L’evidenza nei danni riportati: si tratta di danni lineari e concentrati, spesso visibili su porzioni di territorio molto limitate, ma con una potenza pari a quella di eventi catastrofici più noti.
Perché il downburst sta diventando più frequente: il legame con il riscaldamento globale
Oggi in Italia è sempre meno raro assistere a episodi di downburst. Ma perché questi fenomeni sono in aumento? Il legame più diretto è con il riscaldamento del Mediterraneo e dell’Europa continentale. Secondo i dati divulgati dall’osservatorio Copernicus, le temperature superficiali del nostro mare hanno registrato anomalie fino a +5°C rispetto alla media, con effetti a catena sull’intero ecosistema meteorologico e climatico.
Le acque più calde producono maggiore evaporazione; il risultato è che l’atmosfera accumula una quantità crescente di vapore acqueo, che agisce come "carburante" per i temporali. Nei momenti in cui aria molto calda e umida nei bassi strati incontra correnti fredde in quota, si creano le condizioni ideali per precipitazioni improvvise e fenomeni violenti come:
- Piogge torrenziali
- Grandinate improvvise
- Downburst ad alta energia.
Per le assicurazioni, questa maggiore frequenza rappresenta un rischio sistemico nuovo; per i proprietari di immobili, una fonte di preoccupazione tanto quanto terremoti o alluvioni, spesso senza la stessa capacità di previsione geografica.
Il quadro italiano: danni climatici e bassa protezione assicurativa
L’Italia si scopre oggi tra i paesi europei più esposti agli impatti economici degli eventi climatici estremi, inclusi i downburst. Tra il 1980 e il 2023, secondo le analisi del WWF, i danni diretti da eventi meteorologici hanno superato i 135 miliardi di euro. L’unico altro paese europeo con una perdita comparabile è la Germania.
Il vero dato preoccupante non è solo l’entità di queste cifre, ma il rapporto tra danno e copertura:
| Danni totali (Italia, 1980-2023) | 135 miliardi di € |
| Quota danneggiata coperta da assicurazioni | 20% |
| Quota a carico di famiglie, imprese e Stato | 80% |
La conseguenza è che la grande maggioranza dei proprietari si trova a dover sostenere di tasca propria la ricostruzione o la riparazione degli immobili danneggiati. Un protection gap (divario tra danni reali e copertura assicurativa) che sta ampliandosi, aggravato dalla scarsa cultura assicurativa e dalla suddivisione disomogenea delle polizze sul territorio nazionale.
Le regioni più colpite dalle recenti ondate di eventi estremi, come la Pianura Padana e alcune aree della costa adriatica, sono anche quelle con la minore penetrazione di prodotti assicurativi specifici per eventi naturali.
Famiglie e privati: premi in aumento, franchigie e coperture più restrittive
Anche per chi possiede una casa, il clima mutato e l’emergere di fenomeni come i downburst hanno determinato una rapida evoluzione del mercato assicurativo. Benché non sia previsto attualmente alcun obbligo di legge per i privati, le compagnie hanno iniziato ad adattare le proprie strategie:
- Incremento dei premi delle polizze "Eventi naturali": secondo stime raccolte da osservatori di settore, i rincari tra 2025 e 2026 sono compresi tra il 3% e il 5% su base annua, con picchi nelle aree identificate come più vulnerabili (ad esempio la Pianura Padana).
- Alzamento delle franchigie così da scaricare una quota maggiore dei danni sulle famiglie stesse;
- Limitazioni territoriali: sempre più compagnie stanno escludendo aree ad alta incidenza di eventi estremi dalla copertura totale, o introducono massimali più bassi e molte clausole, rendendo difficile ottenere una protezione completa.
- Quali fenomeni siano effettivamente inclusi (ad esempio, il downburst non sempre rientra tra quelli esplicitamente menzionati)
- Quote di scoperto, franchigie e massimali aggiornati
- Esclusioni e restrizioni territoriali recenti.
Il risultato concreto per molte famiglie è che assicurare la propria abitazione contro eventi atmosferici intensi sta diventando sempre più oneroso e selettivo.
L'impatto sui mutui: nuove richieste delle banche e maggiori costi
Accendere un mutuo oggi significa confrontarsi con un panorama di richieste assicurative molto più articolato rispetto a qualche anno fa. Dal 2012, per legge, ogni mutuatario deve sottoscrivere una polizza incendio e scoppio a protezione dell’immobile offerto in garanzia.
Negli ultimi mesi, complice l’aumento dei fenomeni atmosferici estremi, sempre più istituti bancari richiedono garanzie supplementari nelle zone classificate a rischio.
- Molte banche suggeriscono, o di fatto impongono, di integrare la polizza obbligatoria con coperture per eventi naturali, tra cui downburst, grandinate, trombe d’aria.
- Tale richiesta viene inserita come condizione per la concessione del finanziamento, spesso senza possibilità di deroga nelle aree più colpite.
Nuove richieste bancarie e condizioni più stringenti possono rendere alcune aree meno "finanziabili" nel medio termine, creando difficoltà per chi intende acquistare o rinegoziare una casa in zone soggette a fenomeni meteorologici violenti.
Prevenire è meglio che riparare: quanto si può risparmiare
L’investimento in prevenzione oggi è considerato dalle associazioni di categoria e dagli esperti come la soluzione più efficace, e meno onerosa, per ridurre la gravità dei danni climatici e contenere i costi assicurativi futuri. Secondo la US Chamber of Commerce, per ogni dollaro investito in prevenzione si possono risparmiare fino a 13 dollari in danni non subiti.
Le principali misure consigliate riguardano:
- Manutenzione periodica dei tetti e delle coperture, per prevenire infiltrazioni e cedimenti
- Verifica dello stato di grondaie, pluviali e sistemi di scarico per aumentare la capacità di drenaggio in caso di piogge intense
- Gestione attenta di alberature e giardini: alberi non potati possono diventare pericolosi missili in caso di downburst
- Installazione di sistemi anti-grandine e vetri rinforzati laddove necessario.
Guida pratica: come proteggere casa e famiglia dalle nuove minacce climatiche
Di fronte ai nuovi rischi climatici è indispensabile adottare un approccio proattivo alla protezione dell’abitazione e della famiglia. Ecco cosa fare concretamente:
- Informarsi sulla classificazione di rischio della propria zona consultando mappe regionali e rapporti meteorologici
- Verificare la copertura attuale delle polizze casa: una semplice voce "eventi naturali" può non comprendere fenomeni specifici come il downburst
- Controllare attentamente massimali e franchigie, che negli ultimi anni sono spesso aumentati a scapito degli assicurati
- Valutare l’opportunità di aggiornare o integrare la propria polizza prima che nuove restrizioni rendano la stipula più difficile o costosa
- Curare in modo puntuale manutenzione ordinaria e straordinaria dell’immobile, che può rappresentare un fattore di selezione per eventuali sconti assicurativi.
Leggi anche
- Come il fenomeno del Downburst sta modificando i prezzi e le condizioni delle polizze e dei mutui per la casa
- Mutui a tasso variabile o fisso a luglio 2026: quanto si paga, offerte migliori e consigli analisti
- Un secondo rialzo dei tassi a luglio probabile della Bce: effetti e conseguenze mutui, prestiti, Btp, Investimenti
Arch. Giuseppe Bergodi
Giuseppe Bergodi è un esperto consulente immobiliare con oltre 35 anni di esperienza nel settore. Laureato in Architettura presso il Politecnico di Milano, ha dedicato la sua carriera alla valutazione e gestione di proprietà residenziali e commerciali. Grazie alla sua profonda conoscenza del mercato immobiliare milanese, offre analisi dettagliate e strategie efficaci per ottimizzare gli investi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra