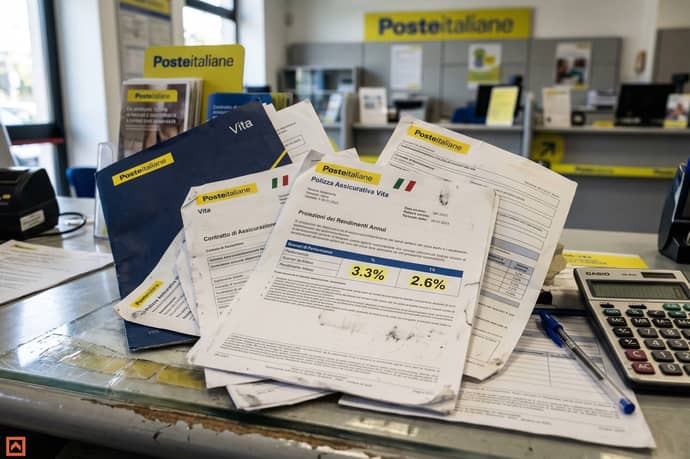
Tra rendimento, costi e servizi, le polizze vita di Poste Italiane sono spesso al centro dell’attenzione. L’articolo analizza caratteristiche, vantaggi, rischi e opinioni per offrire un quadro chiaro ed equilibrato del prodotto.
Le polizze vita proposte da Poste Italiane si posizionano come una delle soluzioni assicurativo-finanziarie più diffuse in Italia, sostenute dalla capillarità della rete e dall’affidabilità percepita del brand. Questi prodotti si distinguono per la loro flessibilità di impiego, con la possibilità di scegliere tra contratti a premio unico, ricorrente e misti, e per la gestione sia a componente garantita (gestione separata) che a componente unit-linked o fondo interno. Il mercato delle polizze vita ha assistito negli ultimi anni a una forte crescita, in parte dovuta all’integrazione tra servizi bancari, assicurativi e digitali offerti dal gruppo Poste. Nel 2025 i premi lordi raccolti nel comparto Protection hanno registrato una crescita del 21%, confermando la solidità di questo segmento. Tuttavia, la varietà dei prodotti impone particolare attenzione nell’analisi di rendimenti attesi, costi e coperture accessorie, considerate anche le recenti evoluzioni normative e le opinioni degli investitori sulla trasparenza delle condizioni contrattuali.
Rendimenti medi delle polizze vita Poste: cosa aspettarsi e proiezioni a confronto
I rendimenti medi delle polizze vita offerte da Poste Italiane risentono fortemente della componente selezionata, andando da gestioni totalmente prudenti con prestazioni minime garantite a formule a composizione mista o più dinamica. Nella Gestione Separata, storicamente orientata a stabilità e sicurezza, il rendimento lordo atteso per il primo anno nel 2025 si è attestato sul 3,3%. Al netto della commissione di gestione annuale ridotta (0,70%), il rendimento effettivo per il sottoscrittore scende al 2,60% nel primo anno. Dal quarto anno, tuttavia, la commissione sale all’1,40%, incidendo ulteriormente sull’utile per il cliente.
Le polizze multiramo, dove il capitale viene gradualmente riallocato verso fondi interni assicurativi legati ad asset di mercato, possono beneficiare di opportunità aggiuntive di crescita. In questi casi la prestazione dipende dall’andamento dei mercati e dalla strategia di gestione della compagnia, spesso con uno stile attivo e con attenzione ai parametri ESG. In assenza di garanzie minime di rendimento per la componente finanziaria, il rischio di ottenere importi inferiori ai premi investiti aumenta.
| Tipologia | Rendimento lordo atteso (1° anno) | Rendimento netto stimato |
| Gestione Separata | 3,3% | 2,6% |
| Multiramo (quota garantita) | come sopra | come sopra, proporzionale all’esposizione |
| Unit-linked (fondo interno) | Variabile | Dipende dagli attivi selezionati |
È importante sottolineare che queste cifre sono proiezioni e non rappresentano garanzie future: il rendimento effettivo può variare nel tempo in funzione dei mercati, delle strategie di gestione e dell’andamento dei tassi d’interesse. Nel raffronto con soluzioni bancarie o fondi pensione indipendenti, si nota mediamente una minore performance netta delle polizze vita quando si tengono in conto costi operativi e commissioni ricorrenti.
Costi delle polizze vita Poste Italiane: commissioni, bonus e impatti su rendimento e capitale
La struttura dei costi delle polizze vita offerta da Poste Italiane è articolata e influisce in modo sensibile sulla performance reale dell’investimento. Le principali voci di costo includono:
- Commissioni di gestione annuale: variano dallo 0,70% all’1,40% – la percentuale applicata può aumentare dopo un periodo promozionale iniziale.
- Costi sui premi versati: generalmente tra il 2% e il 2,5% per ogni versamento nelle polizze PIP e multiramo, con alcuni prodotti che prevedono riduzione o eliminazione del costo dopo un certo numero di anni.
- Spese di switch e operazioni volontarie: le prime due richieste di variazione di combinazione sono spesso gratuite, mentre dalla terza in poi viene trattenuto un costo fisso (es. 20 euro).
- Bonus dell’1% del capitale o dei premi versati, dopo 5 anni e a scadenza, erogabili solo in assenza di riscatti anticipati e di regolarità nei pagamenti.
Il dettaglio dei costi totali e indiretti è consultabile nei documenti informativi specifici dell’offerta. La trasparenza su questi aspetti è fondamentale per valutare l’effettiva convenienza delle polizze.
Servizi accessori, coperture e vantaggi fiscali offerti dalle polizze Poste Italiane
Un elemento distintivo dei contratti assicurativi di Poste Italiane è l’ampia gamma di servizi e coperture accessorie disponibili:
- Copertura gratuita per malattia grave (Poste Protezione Mia): garantisce un indennizzo fino a 50.000 euro in caso di diagnosi di patologie severe, per assicurati tra 18 e 69 anni.
- Copertura gratuita per invalidità permanente (Poste Protezione Plus): rivolta ai titolari di alcune polizze ricorrenti, attiva dal dodicesimo mese e subordinata a specifici requisiti di pagamento.
- Area riservata online: consente gestione, verifica e consultazione dei propri contratti digitalmente.
- Consulenza personalizzata in ufficio postale, con personale specializzato che può consigliare la soluzione più vicina alle esigenze dell’utente.
- Esenzione dall’imposta di bollo sulla quota investita nel Ramo I (gestione separata).
- Esenzione dall’imposta di successione sulle somme corrisposte agli eredi.
- Possibilità di dedurre dal reddito imponibile i contributi versati nei prodotti previdenziali fino al limite annuo previsto dalla normativa vigente (5.164,57 euro ai sensi delle leggi attuali).
Prestazioni assicurative: garanzie, riscatti, bonus, rischi e limiti delle polizze vita Poste
Le prestazioni assicurative sono strettamente collegate alla struttura del prodotto scelto e alle opzioni selezionate al momento della sottoscrizione. Di seguito una sintesi delle principali caratteristiche:
- Garanzia di restituzione del capitale investito nella gestione separata (Ramo I), almeno pari ai premi netti dei costi, nei limiti e alle condizioni contrattuali, tenendo conto di riscatti parziali, switch e bonus (quando previsti e le condizioni sono rispettate).
- Per la componente finanziaria (fondi interni/unit-linked), non vi è garanzia di rendimento minimo, né di rimborso integrale del capitale. L’importo è soggetto al rischio di mercato.
- Bonus fedeltà: 1% dopo 5 anni e a scadenza, soggetto a condizioni stringenti (assenza di riscatti e regolarità nei pagamenti dei premi ricorrenti).
- Riscatti: è possibile richiedere un riscatto totale o parziale dopo i termini di legge. Per i prodotti previdenziali, il riscatto avviene solo per cause specifiche (tra cui spese mediche gravi o acquisto prima casa) e può essere soggetto a tassazione (15% secondo la normativa attuale).
Rischi e limiti: la componente di fondo interno espone l’investitore al rischio di mercato e non garantisce la conservazione del valore del capitale. I costi di gestione elevati possono compromettere il beneficio economico anche nella componente garantita. Si raccomanda massima attenzione alle condizioni di riscatto e alle simulazioni riportate nel set informativo.
Opinioni indipendenti e testimonianze: pro, contro e trasparenza delle polizze Poste
Una grande varietà di opinioni emerge da fonti indipendenti e testimonianze dirette di chi ha sottoscritto prodotti assicurativi presso Poste Italiane. Fra i vantaggi maggiormente citati si ritrovano:
- Sicurezza percepita e presenza diffusa sul territorio italiano, che ispira fiducia soprattutto ai piccoli risparmiatori.
- Facilità di accesso alle informazioni attraverso sito web e consulenza in filiale.
- Benefit fiscali e coperture aggiuntive gratuite, gradite soprattutto dalle famiglie e da chi cerca un mix tra protezione e risparmio.
- Costi spesso più elevati della media di mercato, con un impatto significativo sulla redditività reale nel medio e lungo termine.
- Rendimenti netti generalmente modesti rispetto ad alternative come fondi pensione indipendenti, ETF e piani di accumulo.
- Opacità degli scenari prospettici e delle prestazioni in caso di riscatto anticipato.
- Tempi lunghi, a volte, nella liquidazione delle prestazioni o nell’accesso alle informazioni relative ai riscatti.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra