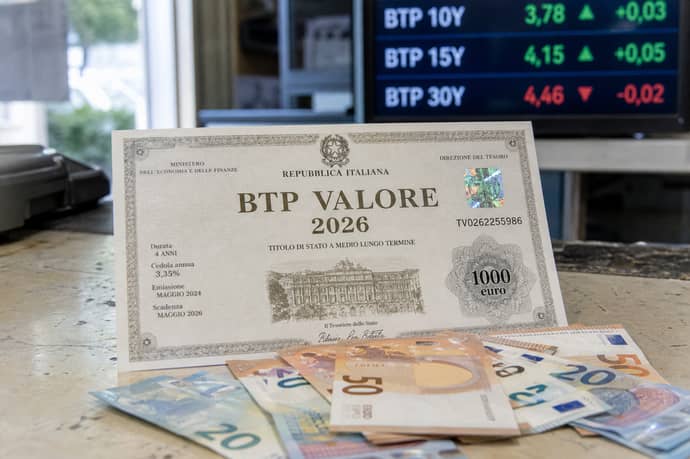
BTP Italia Sì: caratteristiche, rendimento, confronto con altri titoli di Stato, vantaggi fiscali e rischi. Pareri degli esperti, strategie di investimento e considerazioni per scegliere consapevolmente.
Nell’ultimo anno il mercato obbligazionario italiano è stato protagonista di una vivace attenzione da parte di piccoli risparmiatori e investitori istituzionali, come spiegano gli esperti Davide Marciano (Wealth Manager, autore e formatore), Fabrizio Taccuso (Consulente Finanziario Indipendente, Consulenza Vincente), Maria Rita Zaniboni (Consulente Finanziaria Senior, OCF), Mohammed Kazmi (Chief Strategist, Union Bancaire Privée), Antonio Foti (Analista Indipendente, autore di pubblicazioni su strategie patrimoniali). Accanto ad analisti ed esperti, non mancano le analisi e comunicazioni ufficiali, come vedremo di seguito, anche tra le banche come Intesa, Unicredit e Bpm o i fondi di investimento come Azimut Tra le emissioni più discusse e seguite troviamo proprio il BTP Italia Sì con scadenza giugno 2026, una soluzione proposta dal Tesoro per rispondere alle nuove esigenze di chi desidera un investimento semplice, ma più orientato alla sicurezza e alla trasparenza della gestione del risparmio.
E proprio oggi lunedì 15 giugno 2026, alle ore 9,01, inizia la possibilità di comprare il nuovo Btp Italia Sì.
Diversi fattori spiegano l’interesse attuale per questa tipologia di titolo di Stato: la struttura delle cedole trimestrali, il meccanismo step-up dei tassi, la fiscalità agevolata prevista dalla normativa vigente e l’assenza di costi di sottoscrizione nei giorni di collocamento.
In un contesto caratterizzato da volatilità dei mercati azionari e tassi d’interesse in evoluzione, i BTP Sì rappresentano agli occhi di una fetta di risparmiatori un ancoraggio prudente, se inseriti in maniera consapevole nella strategia personale. Ma quali sono le caratteristiche specifiche? Che vantaggio offrono rispetto ad altri strumenti simili? E quali insidie nascondono? Le analisi degli esperti consentono di inquadrare al meglio le ragioni di questo successo.
Le caratteristiche tecniche del BTP Sì di giugno 2026
Il BTP Sì emesso con scadenza giugno 2026 è un’obbligazione del Tesoro italiano destinata in particolare al pubblico retail. Si distingue per alcuni elementi strutturali chiave:
- Durata: 6 anni, scadenza fissata a giugno 2032.
- Prezzo di emissione: pari a 100 (alla pari).
- Lotto minimo acquistabile: 1.000 euro, pensato per essere accessibile anche a piccoli risparmiatori.
- Cedole: pagate ogni trimestre con meccanismo step-up che assicura un rendimento crescente nel tempo.
- Tassi minimi garantiti: annunciati dal MEF poco prima del collocamento e rivisti esclusivamente verso l’alto alla chiusura.
- Premio fedeltà: incentivo dello 0,80% del capitale nominale riservato a chi mantiene fino a scadenza il titolo acquistato in collocamento.
- Tassazione: imposta ridotta al 12,5% su cedole e premio, con esenzione da tassazione di successione sul capitale investito.
- Nessuna commissione di acquisto durante la finestra di collocamento.
|
Periodo |
Tasso cedolare annuo lordo |
|
1°-2° anno |
2,60% |
|
3°-4° anno |
3,20% |
|
5°-6° anno |
3,80% |
Complessivamente, queste caratteristiche pongono il titolo come un’alternativa intermedia tra gli strumenti classici a tasso fisso e quelli con meccanismi di indicizzazione più sofisticati.
Che ruolo può avere il BTP Sì nel portafoglio? Le opinioni degli analisti
L’inquadramento del BTP Sì nel contesto di una gestione patrimoniale efficiente deve partire dalle caratteristiche individuali dell’investitore. Le indicazioni di cinque autorevoli esperti del settore aiutano a contestualizzarne l’impiego.
- Fabrizio Taccuso (Consulente Finanziario Indipendente, Consulenza Vincente):“Il BTP Sì rappresenta uno strumento valido per la parte prudente del portafoglio di chi non prevede esigenze di liquidità nei prossimi sei anni. È adatto per investitori orientati al flusso cedolare ordinato, ma il rischio paese e la non indicizzazione restano aspetti da bilanciare. La vera convenienza dipende dalla coerenza con gli obiettivi personali.”
-
Davide Marciano (Wealth Manager, autore e formatore):
“Lo strumento piace ai risparmiatori perché offre semplicità e sicurezza percepita. Tuttavia, allocare oltre il 30–40% del proprio patrimonio su questo tipo di emissione significa aumentare la concentrazione sul rischio Italia in modo poco efficiente”. -
Maria Rita Zaniboni (Consulente Finanziaria Senior, OCF):
“I vantaggi fiscali e la struttura delle cedole rendono i BTP Sì ideali in un portafoglio diversificato. Inadatti, però, se c’è incertezza sull’orizzonte temporale o se si teme un’inflazione più alta delle attese nei prossimi anni”. -
Mohammed Kazmi (Chief Strategist, Union Bancaire Privée):
“Il rendimento offerto dai BTP italiani resta superiore al resto dell’Eurozona e il carry è interessante in ottica conservativa. Tuttavia, conta il contesto di mercato: la dinamica tassi e le aspettative inflattive devono essere monitorate con attenzione”. -
Antonio Foti (Analista Indipendente, autore di pubblicazioni su strategie patrimoniali):
“Lo strumento è utile per creare una componente obbligazionaria efficiente dal punto di vista fiscale, ma non basta ad assolvere ogni esigenza: diversificare, anche tra più emittenti e scadenze, resta la miglior strategia”.
Opinioni di banche e fondi: chi consiglia e chi sconsiglia BTP Italia
Il consenso degli esperti è tutt’altro che univoco. Molte realtà bancarie come Intesa Sanpaolo e UniCredit hanno più volte espresso pareri positivi sull'inserimento del BTP Italia in portafoglio per clienti attenti alla stabilità del capitale e alla difesa dall’inflazione, soprattutto in una prospettiva retail orientata alla pianificazione familiare. Anche Banco BPM ha promosso attivamente le nuove emissioni presso la propria clientela, riconoscendo il beneficio aggiuntivo del premio fedeltà e della tassazione agevolata.
Dal mondo della gestione collettiva, alcuni fondi obbligazionari come Anthilia Spread Opportunity 2029 hanno sottolineato la diversificazione che il BTP Italia può offrire rispetto all’acquisto di singole obbligazioni sovrane, suggerendo però anche di non concentrare l’intera quota difensiva su questo titolo.
Non sono mancate, però, posizioni più critiche. Alcuni gestori tra cui quelli di Azimut e professionisti come Segreti Bancari hanno suggerito cautela, ricordando la volatilità del prodotto in momenti di mercato incerti: il value at risk è infatti superiore rispetto ai titoli di Stato tradizionali ed è richiesta una maggiore tolleranza alla volatilità. Diversi consulenti indipendenti hanno segnalato che, per profili strettamente prudenti (cosiddetti “BoT people”), il titolo può risultare meno adatto rispetto ad alternative come i conti deposito garantiti dal Fondo Interbancario.
In sintesi, l’opinione prevalente tra gli operatori professionali è che il BTP Italia abbia senso all’interno di portafogli ben diversificati ed equilibrati, valutando attentamente la propria propensione al rischio e l’orizzonte temporale di investimento.
Vantaggi fiscali, rendimento e meccanismo step-up
L’appetibilità dei BTP Sì di giugno 2026 passa soprattutto da tre fattori distintivi: la fiscalità di favore, il sistema di cedole crescenti e il cosiddetto premio fedeltà:
- Aliquota ridotta al 12,5% rispetto alla tassazione del 26% che colpisce altri strumenti finanziari quali ETF, azioni e molti conti deposito. Questo comporta una differenza concreta nella remunerazione netta per chi detiene i titoli.
- Meccanismo step-up: le cedole del titolo non sono fisse ma aumentano in modo predeterminato dopo ogni biennio, offrendo un vantaggio psicologico e finanziario a chi mantiene la posizione nel tempo. Il “passaggio di scaglione” matura in automatico, a vantaggio della programmazione dei flussi di cassa.
- Premio finale dello 0,8%: riconosciuto soltanto a chi ha acquistato nel periodo di emissione e non cede i titoli fino a scadenza. Si tratta di un incentivo concreto a mantenere il titolo in portafoglio, che aumenta il rendimento effettivo annuo lordo complessivo (circa 3,1%-3,2%).
In ottica di pianificazione, il BTP Sì si adatta a risparmiatori con orizzonte temporale definito che ricercano flussi costanti e certezza sulla durata dell’impegno. La stabilità fiscale e la prevedibilità dei flussi cedolari aggiungono valore percepito da parte del segmento più prudente della clientela retail.
L’esenzione dall’imposta di successione (ai sensi della normativa vigente) amplia i benefici per chi ragiona anche in chiave di passaggio generazionale del patrimonio.
BTP Sì di giugno 2026: il confronto con altri BTP e alternative
Per pesare pro e contro del BTP Sì di giugno 2026, può essere utile un confronto con altri titoli di Stato e strumenti a rischio paragonabile.
- BTP tradizionali: scadenze variabili dai 3 ai 50 anni, cedole semestrali fisse, rendimento fortemente dipendente dalle condizioni di mercato al momento di acquisto. La possibilità di acquistare sul secondario a prezzi diversi dalla pari può dare spazio a plusvalenze oppure espone a rischi di minusvalenza, se non conservati fino alla fine.
- BTP Italia: cedole semestrali indicizzate all’inflazione nazionale, accesso garantito anche al piccolo risparmiatore e bonus fedeltà. Offre un meccanismo di protezione dal carovita non presente nei BTP Sì, adatto a chi teme l’erosione inflattiva.
- BTP Green: finanziamenti destinati a progetti di sostenibilità, duration da 5 a 30 anni, con cedole fisse. Presentano una logica di investimento tematica, meno legata alla pianificazione tradizionale.
- Conti deposito: durata e rendimento variabili, tassazione al 26%; possono risultare più liquidi, ma senza la possibilità di rivalutazione o meccanismi premianti su lungo termine.
- ETF obbligazionari: maggiore diversificazione e liquidità, ma nessun vantaggio fiscale rispetto ai titoli di Stato italiani.
come prodotto ibrido, capace di unire sicurezza, vantaggio fiscale e flessibilità grazie alla possibilità di negoziazione sul secondario. Il sistema step-up delle cedole e il premio fedeltà li rende appetibili rispetto alle obbligazioni convenzionali e ai depositi vincolati in particolare per una fascia di investitori orientati alla gestione ordinata di liquidità a medio termine.
I rischi da considerare prima di investire nel BTP Sì
Nonostante la reputazione di sicurezza attribuita ai titoli di Stato, i BTP Sì di giugno 2026 presentano alcuni rischi che è importante valutare prima di procedere all’investimento:
- Rischio di tasso: trattandosi di un titolo a tasso fisso, l’aumento dei tassi di interesse di mercato può provocare una perdita in conto capitale in caso di vendita anticipata sul mercato secondario. Il prezzo di rimborso a scadenza è sempre garantito a 100, ma solo se si mantiene fino al termine.
- Rischio inflazione: le cedole del BTP Sì non sono indicizzate, quindi un’inflazione superiore alle attese erode il rendimento reale. In fasi di aumento del costo della vita sostenuto, il rendimento effettivo può risultare inferiore a quanto pianificato.
- Rischio di concentrazione: allocare una quota eccessiva di patrimonio sul BTP Sì o, in generale, su titoli di Stato italiani, può portare a una concentrazione geografica e di emittente poco efficiente sul piano della diversificazione complessiva del portafoglio.
- Orizzonte temporale: il titolo è disegnato per orizzonti medi. Chi necessita di liquidità prima di sei anni dovrebbe valutare soluzioni più flessibili, pena la perdita del premio fedeltà e la possibile esposizione alle oscillazioni dei prezzi di mercato.
- Rischio emittente: pur trattandosi dello Stato italiano e con rating in risalita, una crisi grave di finanza pubblica comporterebbe un rischio residuale di mancato pagamento delle cedole o di rimborso del capitale.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra