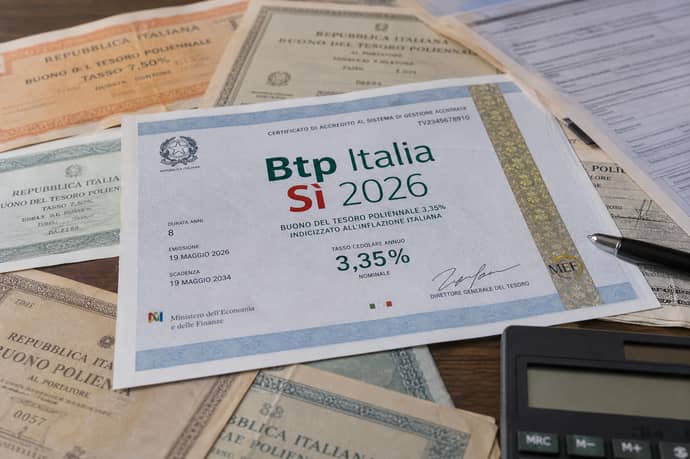
Nuova emissione Btp Italia Sì: ecco tassi ufficiali MEF, calcolo delle cedole, scenari di rendimento, premio fedeltà e vantaggi fiscali. Confronto con altri titoli e analisi di vantaggi e rischi del 2026.
(articolo aggiornato alle ore 12,24 di oggi venerdì 12 Giugno dopo comunicazioni Ministero del Tesoro sul tasso di interesse minimo applicato)
L’offerta 2026 del Tesoro si distingue per la presentazione del nuovo Btp Italia Sì, titolo di Stato indicizzato all’inflazione nazionale e dedicato ai piccoli risparmiatori. L’attesa attorno a questa emissione si è alimentata grazie all’evoluzione dello scenario economico, caratterizzato da una crescente attenzione al potere d’acquisto e alle strategie di protezione dal rischio inflattivo, elementi che oggi incidono profondamente sulle scelte finanziarie delle famiglie italiane. L’emissione di questa obbligazione si pone quindi come risposta concreta alle esigenze di chi vuole tutelare il rendimento reale dei propri investimenti in una fase di incertezza internazionale.
La nuova proposta rappresenta un’evoluzione rispetto ai titoli già visti negli anni scorsi, sia per le sue caratteristiche tecniche che per il focus diretto sul segmento retail. Con una durata di cinque anni e una struttura di liquidità pensata per consentire la negoziazione in ogni momento sul mercato secondario, si aggiunge un incentivo ulteriore: il premio fedeltà finale, che valorizza la permanenza del capitale investito fino alla scadenza. Questo contesto di emissione riflette la volontà del Ministero dell’Economia e delle Finanze di mantenere una quota consistente di debito pubblico in mano ai risparmiatori italiani, puntando così su stabilità, trasparenza e accessibilità.
Tassi ufficiali comunicati dal MEF: minimo garantito e tempistiche
Il tasso minimo garantito appena comunicato dal MEF per l’emissione Btp Italia Sì si attesta sull’1,6% annuo come base fissa, indicazione che integra le aspettative di rendimento degli operatori e le ultime decisioni della Banca Centrale Europea in materia di politica monetaria. Questo parametro, fondamentale per la struttura del titolo, costituisce la quota certa di rendimento su cui si costruisce la cedola effettiva, alla quale si aggiungerà la componente variabile connessa all’inflazione del semestre.
L’offerta sarà accessibile da lunedì 15 a venerdì 19 giugno, periodo durante il quale il titolo potrà essere sottoscritto alla pari (100) e senza alcuna commissione di acquisto. Solo nella giornata conclusiva, il Tesoro provvederà a confermare o eventualmente rivedere al rialzo l’entità del tasso minimo garantito, garantendo così ai risparmiatori la certezza di non ricevere un rendimento inferiore a quello annunciato. Non è prevista una finestra riservata agli investitori istituzionali: l’intero periodo di collocamento sarà quindi destinato ai privati.
La trasparenza sui tempi e sulle condizioni di partecipazione, insieme all’immediatezza nell’acquisto tramite canali bancari, postali e home banking abilitato, rafforza la posizione del Btp Italia Sì quale strumento accessibile e vicino alle esigenze dei cittadini.
Meccanismo di rendimento: calcolo della cedola tra base fissa e inflazione
La struttura di rendimento si fonda sull’accoppiata tra la base minima assicurata (1,6% annuo) e la componente variabile legata all’. Il calcolo della cedola avviene ogni sei mesi: il Ministero dell’Economia determina la quota di inflazione maturata nel semestre e la somma alla metà del tasso fisso annuale.
Il funzionamento può essere riassunto così:
- Ogni semestre, viene verificato il tasso di inflazione nazionale (indice FOI senza tabacchi);
- Alla metà del tasso fisso su base annua (0,8%) si aggiunge la percentuale di inflazione maturata nello stesso periodo;
- La cedola corrisposta al risparmiatore è quindi la somma delle due componenti.
La combinazione di **indicizzazione semestrale** e base fissa fornisce una chiarezza essenziale per il risparmiatore: ogni sei mesi l’importo della cedola sarà noto e trasparente, senza rischio di erosione automatica del rendimento a causa del rialzo dei prezzi al consumo.
Esempi pratici di possibili rendimenti e scenari inflattivi
Per valutare l’effettivo ritorno sull’investimento si possono considerare diversi scenari legati all’andamento del tasso di inflazione:
- Se l’inflazione semestrale è pari all’1%, la cedola per il relativo semestre sarà: 0,8% (base fissa su base semestrale) + 1% (inflazione) = 1,8%;
- In presenza di inflazione semestrale al 2%, la cedola per la stessa finestra temporale diventa: 0,8% + 2% = 2,8%;
- Nel caso di prezzi invariati (inflazione 0%), il titolo riconosce comunque la parte fissa: 0,8% semestrale;
- In situazioni di deflazione (inflazione negativa), la cedola non scende mai sotto il 0,8% su base semestrale.
|
Inflazione semestrale |
Cedola semestrale su 10.000 € |
|
0% |
80 € |
|
1% |
180 € |
|
2% |
280 € |
Va ricordato che questi valori sono lordi: il rendimento effettivo, dato dall’intersezione tra tasso minimo e inflazione effettiva, sarà poi oggetto della tassazione agevolata. Lo scenario dimostra come il titolo sia effettivamente pensato per la tutela dal rischio di perdita del potere d’acquisto in ogni fase economica, offrendo trasparenza e prevedibilità per il risparmiatore anche in caso di cambi repentini del quadro macroeconomico.
Premio fedeltà e quando ne hai diritto
Una delle peculiarità dell’offerta riguarda il premio fedeltà dello 0,6%: si tratta di una remunerazione extra riconosciuta a coloro che sottoscrivono il titolo nell’arco della settimana di collocamento e mantengono l’investimento fino alla naturale scadenza, prevista per il 2031.
- Il premio viene calcolato sul capitale nominale investito;
- È corrisposto in unica soluzione alla scadenza, solo a chi non abbia mai ceduto il titolo nel frattempo;
- Non spetta a chi acquista successivamente sul mercato secondario.
Riassumendo, la struttura del premio rappresenta una leva per incentivare l’investimento prolungato, premiando la costanza con cui il risparmiatore sostiene direttamente il Paese attraverso il mantenimento del titolo in portafoglio.
Vantaggi fiscali: tassazione, esenzione e impatto su ISEE e successione
Il quadro delle agevolazioni fiscali rende questa proposta particolarmente attraente rispetto ad altre forme di risparmio obbligazionario. Il titolo gode delle stesse condizioni dei titoli di Stato italiani:
- Tassazione agevolata al 12,5% su cedole e plusvalenze;
- Esenzione da imposte di successione: il trasferimento del titolo agli eredi non comporta ulteriori imposizioni fiscali;
- Non rilevanza ISEE fino a 50.000 euro di investimento complessivo, aspetto rilevante per le famiglie che hanno interesse a preservare la propria posizione patrimoniale ai fini dell’accesso a prestazioni sociali agevolate.
Confronto tra Btp Italia Sì e altre emissioni recenti (Btp Valore, Btp Italia precedenti)
Il panorama delle emissioni retail degli ultimi anni mette in evidenza alcune differenze sostanziali tra la proposta appena diffusa e titoli come Btp Valore e le precedenti versioni dei Btp Italia. Il Btp Valore di marzo 2026, infatti, ha visto la fissazione di tassi crescenti “step-up” (2,60% – 3,20% – 3,80% su archi biennali), con cedole trimestrali e premio fedeltà dello 0,8%. Il rendimento lordo annuo realistico, considerando anche il bonus, si è attestato circa al 3,3%, con durata di sei anni.
Il nuovo Btp indicizzato all’inflazione si differenzia per le seguenti ragioni:
- La struttura delle cedole su base semestrale, che combina il tasso fisso minimo all’aggancio all’indice FOI;
- Durata di cinque anni invece di sei o sette, il che lo rende più flessibile per chi desidera impegni temporali non troppo lunghi;
- Premio fedeltà leggermente più basso, ma giustificato dalla protezione reale dall’inflazione;
- Maggior tutela in fase di alta inflazione, circostanza in cui il rendimento complessivo può superare agevolmente quello dei titoli step-up a tasso fisso.
Investire o non investire nel Btp Italia Sì? Opportunità e rischi per il risparmiatore
L’analisi delle opportunità offerte da questo strumento obbligazionario ruota principalmente attorno alla capacità di difendere il valore reale dell’investimento rispetto all’inflazione. In uno scenario in cui il costo della vita resta una preoccupazione, la combinazione di tasso fisso minimo e indicizzazione semestrale costituisce una tutela contro la perdita di potere d’acquisto.
Tra i vantaggi principali si annoverano:
- La certezza di non scendere mai sotto la soglia minima annua dell’1,6%;
- La possibilità di beneficiare di un rendimento effettivo crescente in caso di rialzo dei prezzi al consumo;
- La liquidabilità in ogni momento alle condizioni di mercato;
- Il trattamento fiscale agevolato e la possibilità di assolvere esigenze di pianificazione familiare e trasmissione patrimoniale.
In definitiva, questa emissione si configura come una scelta ponderata per chi desidera bilanciare sicurezza, trasparenza e tutela del risparmio nel medio termine.
Leggi anche
- Btp Italia Sì, oggi i tassi minimi annunciati: i rendimenti previsti
- Comprare il BTP Italia Sì significa prestare soldi allo Stato più indebitato d'Europa: il paradosso del risparmio sicuro
- Nuovo Btp Italia Sì contro inflazione dal 15 al 19 giugno 2026: rendimenti possibili, durata, tassazione e funzionamento



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra