Le riserve d’oro italiane valgono circa 300 miliardi: una cifra che incide sulla fiducia nello Stato, sul debito, sui tassi, sull’inflazione e sul potere d’acquisto dei cittadini.
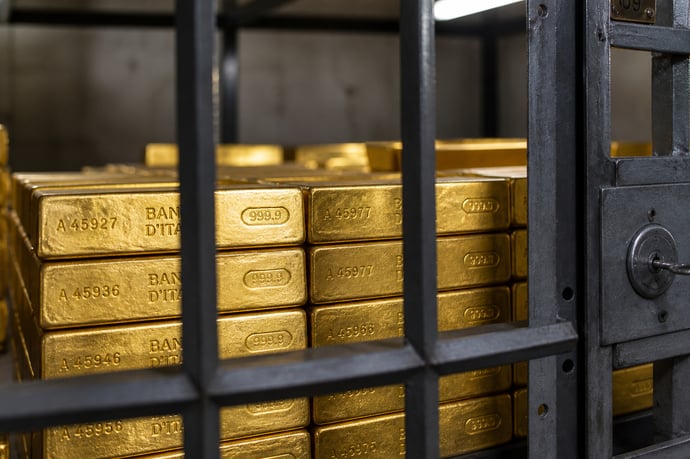
La Banca d'Italia detiene 2.452 tonnellate di oro, una quantità che alle quotazioni del 2025 è stata stimata oltre i 300 miliardi di euro. Per una famiglia italiana, però, quella cifra non equivale a un tesoro disponibile per finanziare una riduzione delle tasse, aumentare gli stipendi o pagare la sanità. È una riserva ufficiale della banca centrale, pensata per sostenere la credibilità finanziaria del Paese. Il suo effetto sulla vita quotidiana passa quindi da vie indirette: la fiducia dei mercati, il costo con cui lo Stato si finanzia e le condizioni complessive dell'economia.
Come si arriva alla cifra di 300 miliardi
Quel valore non è inciso una volta per tutte nei conti pubblici. Cambia con il prezzo dell'oro. Il calcolo parte dalla quantità fisica dei metalli preziosi e la moltiplica per la quotazione di mercato rilevata alla data considerata.
Le riserve italiane corrispondono a circa 79 milioni di once, cioè 2.452 tonnellate. Sono formate soprattutto da lingotti; una quota più contenuta è rappresentata da monete.
Nel bilancio della Banca d'Italia relativo alla fine del 2024, l'oro risultava iscritto per un valore contabile di 197.945 milioni di euro. Alla fine del 2023 il valore era più basso di 50.706 milioni. L'aumento era stato determinato dalla crescita del prezzo del metallo, pari al 34,4% nel 2024, mentre la quantità fisica era rimasta invariata.
Le valutazioni diffuse nel 2025 utilizzavano quotazioni di mercato più alte e arrivavano a risultati diversi: da circa 274 miliardi fino a oltre 300 miliardi di euro. La forbice non segnala l'ingresso di nuovo oro nei caveau. Riflette, piuttosto, il momento della valutazione e il criterio adottato.
Il dato da 300 miliardi va dunque letto per quello che è: un controvalore di mercato variabile. Non rappresenta liquidità già disponibile su un conto corrente pubblico:
|
Elemento |
Dato disponibile |
Anno di riferimento |
|
Riserve fisiche |
2.452 tonnellate |
2024-2025 |
|
Valore contabile |
197.945 milioni di euro |
Fine 2024 |
|
Stime a prezzi di mercato |
Da circa 274 a oltre 300 miliardi |
2025 |
|
Debito pubblico |
3.082 miliardi di euro |
Agosto 2025 |
Chi possiede e gestisce le riserve italiane
L'oro è detenuto dalla Banca d'Italia, un istituto di diritto pubblico che opera nell'interesse generale. La banca partecipa all'Eurosistema, formato dalle banche centrali dei Paesi che hanno adottato l'euro, e gestisce il metallo come parte delle riserve ufficiali.
Il quadro di riferimento comprende il Trattato dell'Unione europea e lo Statuto del Sistema europeo di banche centrali e della Banca centrale europea. La collocazione dei lingotti, quindi, non può essere separata dalle regole che disciplinano l'Eurosistema.
La distribuzione geografica non coincide con la proprietà. Circa il 44,86% delle riserve, pari a circa 1.100 tonnellate, è custodito nei caveau della Banca d'Italia a Roma. Negli Stati Uniti si trova il 43,29%, vale a dire circa 1.061,5 tonnellate. Alla Svizzera è affidato il 6,09%, circa 149,3 tonnellate, mentre nel Regno Unito è depositato il 5,76%, pari a circa 141,2 tonnellate.
Perché tenere parte dell'oro all'estero? La scelta risponde alla diversificazione del rischio e all'esigenza di operare più rapidamente sui mercati internazionali. La presenza in sedi differenti riduce la dipendenza da un unico luogo. In una situazione di emergenza, inoltre, può rendere più semplice un eventuale utilizzo finanziario, senza dover spostare fisicamente grandi quantità di lingotti.
Perché l'oro sostiene la fiducia nello Stato
L'oro è un'attività reale. Non costituisce il debito di un altro soggetto, non dipende dalla solvibilità di un emittente privato e non è legato a una sola valuta. Per questo ha caratteristiche diverse da quelle dei titoli di Stato, dei depositi bancari e delle riserve in valuta.
Non è però privo di rischi. Il prezzo può diminuire e una vendita può comportare costi o produrre un risultato inferiore alla quotazione attesa. La sua presenza nelle riserve offre comunque una forma di diversificazione al patrimonio della banca centrale.
Agli occhi degli investitori internazionali, una dotazione aurea consistente può indicare capacità patrimoniale e resilienza. Non garantisce il rimborso del debito italiano e non mette il Paese al riparo da una crisi fiscale. Contribuisce, però, alla valutazione generale della solidità nazionale, insieme alla crescita economica, ai conti pubblici, alla stabilità politica e alla credibilità delle istituzioni.
Il passaggio riguarda anche chi non possiede BTP. Se i mercati giudicano più affidabile il quadro finanziario italiano, possono accontentarsi di un rendimento relativamente più basso per acquistare titoli pubblici. Nel tempo, un rifinanziamento meno costoso limita la pressione sugli interessi pagati dallo Stato.
Il beneficio non arriva automaticamente sul conto delle famiglie. Una minore spesa per interessi, però, può lasciare più margine alle decisioni di bilancio su servizi, investimenti e prelievo fiscale.
Dal debito pubblico ai tassi per famiglie e imprese
Tra le riserve auree e la rata di un mutuo non esiste un collegamento immediato. Il prezzo del finanziamento dipende dalle condizioni monetarie, dal rischio assunto dalla banca, dalla durata del contratto, dal reddito del cliente e dalle caratteristiche del mutuo. Per le imprese entrano in gioco anche l'inflazione, la crescita economica, le garanzie e la valutazione del rischio.
Il rendimento dei titoli pubblici resta però uno dei riferimenti per il costo del denaro nell'economia. Quando il debito sovrano appare più rischioso, gli investitori possono chiedere interessi maggiori. Le banche devono allora fare i conti con un costo della raccolta più elevato e con il rischio complessivo attribuito al Paese. Le condizioni offerte a famiglie e aziende possono risentirne.
Riserve solide non cancellano questo meccanismo. Possono contribuire, però, a impedire che una difficoltà di fiducia si allarghi fino a trasformarsi in una pressione finanziaria più estesa.
Il confronto tra i numeri chiarisce anche perché l'oro non possa essere considerato una soluzione al debito. La stima superiore a 300 miliardi, formulata nel 2025, era inferiore a un decimo dei circa 3.082 miliardi di debito pubblico rilevati nell'agosto dello stesso anno. Anche vendendo l'intera riserva, resterebbe la parte largamente prevalente dell'indebitamento. Lo Stato, in compenso, perderebbe un'attività strategica:
|
Grandezza confrontata |
Valore indicativo |
Significato |
|
Oro italiano |
Oltre 300 miliardi di euro, stima 2025 |
Riserva patrimoniale soggetta alle quotazioni |
|
Debito pubblico |
3.082 miliardi di euro, agosto 2025 |
Stock complessivo da finanziare |
|
Rapporto approssimativo |
Meno di un decimo |
Copertura soltanto parziale |
Inflazione e potere d'acquisto: quale protezione
L'oro è considerato da tempo una possibile protezione di lungo periodo contro l'inflazione. Quando la moneta perde valore o l'incertezza aumenta, la domanda del metallo può crescere. Per una banca centrale, possedere un'attività non denominata esclusivamente in euro significa disporre di una componente il cui prezzo può adeguarsi alle condizioni internazionali.
Da qui a una garanzia automatica per il potere d'acquisto, però, ce ne passa. L'oro non paga interessi né dividendi. La quotazione oscilla e il risultato finale dipende dal momento in cui si compra o si vende. La riserva della banca centrale, poi, non viene distribuita ai cittadini per compensare l'aumento dei prezzi.
La protezione, quando c'è, opera a livello di sistema. In presenza di uno shock, una dotazione patrimoniale diversificata può rafforzare la fiducia nell'assetto finanziario nazionale.
Per una famiglia la distinzione è decisiva. Il valore dell'oro pubblico non abbassa direttamente il prezzo degli alimentari, dell'energia o degli affitti. Può contribuire, insieme alle politiche monetarie e di bilancio, a mantenere più stabile la percezione del rischio italiano. L'inflazione dipende da molte variabili e la presenza dei lingotti, da sola, non la neutralizza.
Cosa segnalerebbe una vendita delle riserve
La vendita di una parte dell'oro per ottenere risorse da destinare al debito produrrebbe un incasso una tantum. Non colmerebbe in modo strutturale la distanza tra entrate e spese pubbliche.
Una cessione molto ampia potrebbe anche avere effetti sul mercato internazionale. L'immissione di una quantità eccezionale di metallo potrebbe influenzare il prezzo, e il ricavo effettivo non coinciderebbe necessariamente con la valutazione teorica utilizzata nei calcoli.
Il segnale agli investitori sarebbe forse ancora più rilevante. La vendita potrebbe essere interpretata come il ricorso a una riserva in una fase di difficoltà. Da qui arriverebbero possibili conseguenze sullo spread tra BTP e titoli tedeschi, sul giudizio delle agenzie di rating e sul costo delle nuove emissioni.
Se il rifinanziamento diventasse più oneroso, la spesa per interessi aumenterebbe. A quel punto si ridurrebbero, almeno potenzialmente, le risorse disponibili per i servizi pubblici e per le politiche economiche.
Una vendita non è negativa in qualunque circostanza. Il suo significato dipenderebbe dalla situazione, dalla quantità ceduta, dalle modalità dell'operazione e dall'impiego delle somme raccolte. Nel caso italiano, le fonti disponibili sostengono che nemmeno la vendita della metà delle riserve sarebbe sufficiente a risolvere il problema del debito. Resterebbe un indebitamento molto elevato e verrebbe consumata una parte del paracadute patrimoniale

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra