Banca Intesa acquista il 3% di Generali e lancia Opa su MPS: gli effetti per clienti, risparmiatori, dipendenti e settore bancario
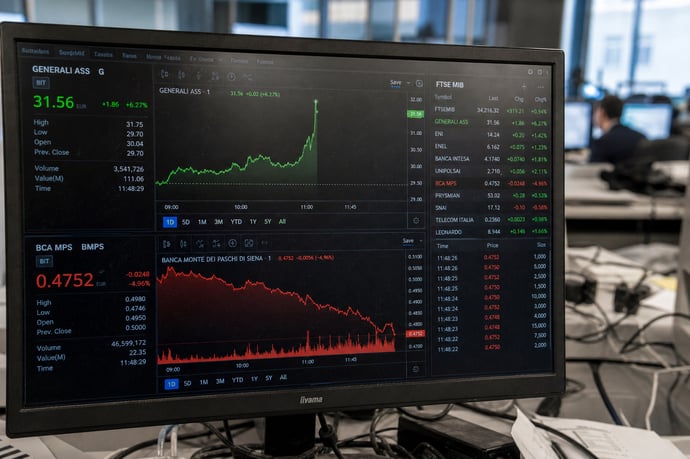
Le recenti mosse di Banca Intesa, tra l'acquisto di una quota di Generali e l'OPA su MPS, ridisegnano il settore creditizio italiano. L'articolo analizza cause, reazioni del mercato, conseguenze per clienti, risparmiatori e dipendenti, e gli effetti sull'intero sistema bancario nazionale.
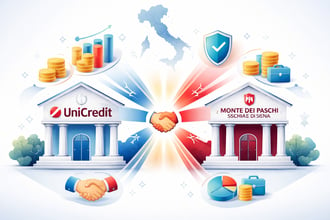
Il panorama bancario italiano vive un momento di svolta in seguito a due mosse strategiche annunciate oggi lunedì 8 Giugno 2026 da Intesa Sanpaolo: l’acquisizione di una quota rilevante in Generali e il lancio di un’Offerta Pubblica di Acquisto (OPA) su Monte dei Paschi di Siena (MPS). Tali operazioni rappresentano non solo una ridefinizione degli equilibri societari tra i principali attori finanziari, ma assumono anche un significato per clienti, risparmiatori e lavoratori del settore. Se da un lato si apre la prospettiva di una maggiore integrazione tra banca e assicurazione, dall’altro emergono interrogativi circa la concorrenza e la solidità del sistema bancario, caratterizzato da un progressivo aumento della concentrazione e da una nuova regia industriale sulle sinergie e la governance all’interno delle grandi società quotate.
L’acquisto del 3% di Generali da parte di Banca Intesa: motivazioni e prime reazioni di mercato
Con l’acquisizione del 3% delle azioni di Generali, Intesa Sanpaolo rafforza la sua posizione all’interno del capitale sociale della principale compagnia assicurativa nazionale. La scelta si inserisce in una logica di crescita e influenza sulle strategie future della società triestina, particolarmente rilevante dopo la conclusione del tentativo di alleanza tra Mediobanca e Banca Generali, bocciato dagli azionisti di riferimento. L’ingresso di Intesa è letto dagli analisti come una risposta alle pressioni di mercato che hanno riguardato gli assetti proprietari di Generali negli ultimi anni, facendo seguito alle diverse acquisizioni concluse dalla compagnia e al cambio di passo nei rapporti con Natixis e UniCredit.
Le ragioni principali che hanno spinto Intesa a puntare su Generali includono:
- Incremento dell’integrazione tra servizi bancari e assicurativi: sinergie nella distribuzione prodotti e nell’asset management, che si sono dimostrate vincenti su scala europea.
- Rafforzamento della presenza a livello europeo, con la possibilità di partecipare più attivamente a strategie di espansione e alle partnership industriali inter-settoriali.
- Potenziamento della governance nel gruppo Generali, potendo incidere su scelte future in un contesto di pressioni concorrenziali crescenti, specialmente sui fronti m&a e gestione delle masse.
Lancio dell’OPA su MPS: dettagli dell’operazione e strategie di Intesa Sanpaolo
La decisione di Intesa Sanpaolo di promuovere un’OPA su MPS rappresenta una delle operazioni più rilevanti degli ultimi anni nel settore finanziario italiano. L’OPA mira all’acquisizione di una quota di controllo in MPS, con l’obiettivo di integrare il gruppo senese nella propria galassia, rafforzando la dimensione e la competitività del gruppo guidato da Carlo Messina.
Tra le particolarità dell’offerta annunciata spiccano:
- Combinazione di cash e azioni Intesa come corrispettivo, con una valorizzazione premiata rispetto all’attuale quotazione di MPS sul listino.
- Target minimo di adesione fissato al 35% del capitale, ma con la volontà dichiarata di superare il 50% per ottenere il pieno controllo e beneficiare pienamente delle sinergie operative, manageriali e fiscali.
- Piano di relazioni industriali che prevede una progressiva integrazione delle piattaforme, la razionalizzazione delle strutture amministrative e la valorizzazione dei centri di competenza già presenti all’interno di MPS.
In ambito regolamentare, saranno centrali le valutazioni delle autorità di vigilanza (tra cui Banca d’Italia, BCE e Consob), sia per il rispetto delle soglie antitrust sia per la vigilanza sugli equilibri concorrenziali. Non meno rilevante è l’aspetto della governance, con la ridefinizione della struttura del board e il coinvolgimento di stakeholder istituzionali e privati nell’assetto futuro di MPS.
Implicazioni per clienti e risparmiatori: impatti su prodotti, servizi e sicurezza dei depositi
Il nuovo assetto che si va delineando con l’acquisizione della quota di Generali da parte di Intesa Sanpaolo e con l’OPA su MPS genera impatti diretti e indiretti per clienti e risparmiatori. L’integrazione tra alcune delle principali realtà bancarie e assicurative italiane potrebbe determinare:
- Ampliamento dell’offerta di prodotti, con nuove soluzioni di bancassicurazione e servizi finanziari integrati, destinati a rispondere in modo più personalizzato alle esigenze di famiglie e imprese.
- Aumento della solidità patrimoniale, poiché la maggiore capitalizzazione di Intesa e la sua consolidata leadership riducono i rischi di instabilità per la clientela retail e corporate. Il CET1 pro-forma dichiarato intorno al 16% garantisce livelli di sicurezza sopra la media europea.
- Tutela dei depositi, rispetto alla normativa vigente (es. Decreto Legislativo 385/1993 "Testo Unico Bancario" e decreto di recepimento della Direttiva 2014/49/UE sul Fondo Interbancario di Tutela dei Depositi), la copertura resta assicurata fino a 100.000 euro per singolo correntista.
- Miglioramento della qualità dei servizi digitali, grazie all’integrazione di piattaforme per operazioni bancarie, gestione degli investimenti e accesso a soluzioni assicurative innovative.
Conseguenze per i dipendenti delle banche coinvolte: nuove prospettive e possibili scenari occupazionali
L’ingresso di Intesa nel capitale di Generali e l’OPA su MPS avranno conseguenze di rilievo anche per i dipendenti delle banche e delle assicurazioni interessate. L’integrazione porterà con sé una inevitabile razionalizzazione delle strutture organizzative, accompagnata da progetti di formazione, riqualificazione, mobilità interna e incentivo all’uscita per le figure professionali meno strategiche.
Le prospettive occupazionali possono sintetizzarsi così:
- Opportunità di crescita professionale per profili specialistici in innovazione digitale, gestione patrimoniale, servizi alla clientela e bancassicurazione. La creazione di centri di competenza e poli di eccellenza sarà favorita dalle sinergie tra le due realtà.
- Razionalizzazione delle sedi e delle filiali, con possibili accorpamenti negli ambiti amministrativi e di back office, e un ridimensionamento delle aree meno performanti.
- Percorsi di ricollocazione e formazione continua per agevolare la transizione verso nuovi modelli operativi, anche in risposta agli obblighi previsti dalla normativa europea su digitalizzazione e sostenibilità nel settore finanziario.
- Confronto sindacale: la rappresentanza dei lavoratori sarà chiamata a monitorare e negoziare misure volte a tutelare l’occupazione, rafforzate dalle clausole sociali previste nei contratti collettivi del credito e delle assicurazioni.
Effetti sistemici e prospettive per il settore bancario italiano: concorrenza, concentrazione e rischio sistemico
Le operazioni odierne datano una nuova fase di concentrazione nel settore bancario italiano. L’aggregazione fra Intesa Sanpaolo, Generali e MPS modifica l’intero equilibrio del mercato, influenzando forme di concorrenza e il rischio sistemico, nonché le opzioni per altre realtà bancarie e assicurative.
Gli effetti più significativi riguardano:
- Accentuazione della concentrazione, con un ulteriore rafforzamento dei principali operatori nazionali a scapito di realtà minori, che rischiano di essere costrette a cercare alleanze o a riposizionarsi su mercati di nicchia.
- Ridefinizione della concorrenza, con la possibilità per i clienti di beneficiare di economie di scala, ma con il potenziale rischio di minore varietà nell’offerta di servizi e prodotti finanziari.
- Gestione del rischio sistemico: organismi come BCE e Banca d’Italia intensificheranno i controlli sugli indicatori di solidità patrimoniale e liquidità per evitare eccessive esposizioni che potrebbero compromettere la stabilità dell’intero sistema.
- Sviluppo di nuovi poli bancari, come quello ipotizzato intorno a Banco BPM o mediante possibili alleanze cross-border, in risposta alla rinnovata centralità dei tre soggetti coinvolti.
Prospettive future per Intesa, Generali, MPS e il panorama finanziario italiano
Le operazioni annunciate segnano un nuovo capitolo per il mondo bancario e assicurativo italiano. L’acquisizione della quota in Generali e l’OPA su MPS aprono scenari di crescita e ridefinizione del mercato, sia sotto il profilo della solidità che delle strategie di sviluppo, integrando sempre più le componenti assicurativa e bancaria.
Per Intesa Sanpaolo, la maggiore influenza in Generali e il possibile ingresso in MPS rappresentano la conferma della leadership, unitamente al rafforzamento delle masse gestite e all’efficienza operativa. Per Generali, si avvia una stagione di revisione della governance e riposizionamento industriale, tenendo conto delle nuove istanze provenienti dai Soci rilevanti. MPS, infine, potrà beneficiare di stabilità patrimoniale e di nuove sinergie operative.
Il sistema bancario italiano si avvia verso una stagione di profonde trasformazioni, in cui sarà essenziale bilanciare le esigenze di concentrazione con la tutela della concorrenza e dei diritti dei clienti, dei risparmiatori e dei lavoratori. Il confronto con le autorità, il monitoraggio delle performance e il rispetto delle normative garantiranno l’affidabilità e la resilienza di un settore centrale per lo sviluppo economico nazionale.
Leggi anche
- Banca Intesa acquista il 3% di Generali e lancia Opa su MPS: gli effetti per clienti, risparmiatori, dipendenti e settore bancario
- Banche e conti correnti, nuovi rischi per la sicurezza causati da IA Claude Mythos: riunione oggi di urgenza convocata da Bce
- Intervista al bancario Gianluigi sulle pressioni che fanno le banche ai dipendenti per far investire i risparmiatori sui propri prodotti

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra