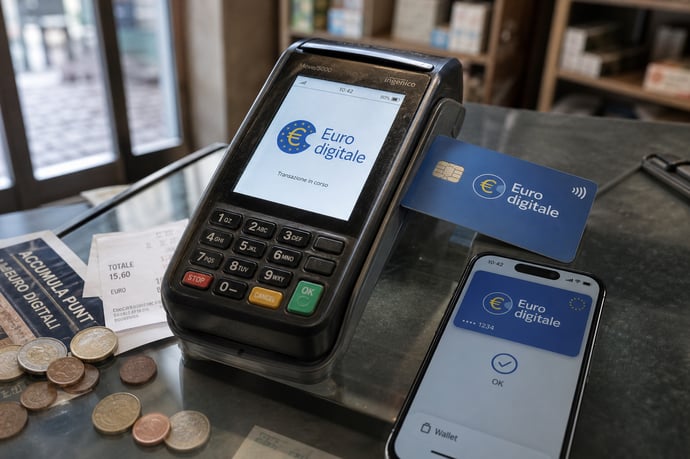
Il debutto dell'euro digitale segna una svolta nel panorama dei pagamenti europei. Dalla sua concezione agli obiettivi, passando per tappe, vantaggi, potenziali criticità e scenari.
Da tempo, a livello europeo, si discute della creazione di una nuova forma di moneta, l'euro digitale, pensata per adeguarsi ai cambiamenti tecnologici e sociali che hanno caratterizzato l'ultimo decennio. Nella fase iniziale, per cui è sata finalmente indicata uana data ufficiale ovvero il 2029, l’euro digitale potrebbe non includere subito tutte le funzionalità previste. Alcune opzioni saranno disponibili fin dal lancio, mentre altre potranno essere introdotte successivamente attraverso un rollout progressivo, in base all’evoluzione del progetto, alle esigenze degli utenti e agli sviluppi tecnici e regolamentari.
L'evoluzione delle abitudini di consumo, con la diminuzione progressiva dell'uso del contante e la rapida diffusione dei pagamenti digitali, ha spinto le istituzioni a valutare la necessità di affiancare alle banconote uno strumento innovativo, accessibile e gratuito nell'utilizzo quotidiano. L'euro digitale nasce per offrire ai cittadini e alle aziende uno strumento pubblico di pagamento, garantito dalla Banca Centrale Europea (BCE), capace di affiancarsi ai metodi già esistenti come carte e wallet privati, ma senza mutarne la natura monetaria.
La nuova valuta elettronica, infatti, si differenzia nettamente da criptovalute e stablecoin in quanto non sarà uno strumento di investimento né un asset speculativo: il suo valore sarà fisso e costantemente garantito dall'istituzione centrale. Gli obiettivi sono molteplici: assicurare la sovranità monetaria europea, promuovere l'inclusione finanziaria, ridurre la dipendenza da circuiti non europei e tutelare la privacy degli utenti. L'ambizione è offrire una soluzione di pagamento alternativa che coniughi sicurezza, facilità d'uso e immediata diffusione, pronta a rispondere alle sfide attuali e future nei sistemi transazionali.
Le tappe del percorso verso l'euro digitale: 2023-2029
L'iter per la creazione dell'euro digitale è iniziato in modo strutturato nel 2020, quando la BCE ha pubblicato il primo rapporto sull'argomento. Successivamente, tra il 2021 e il 2023, si è sviluppata la fase di indagine dedicata a definire il design, le caratteristiche essenziali e le implicazioni della nuova valuta. Il 1° novembre 2023 ha segnato l'avvio della fase di preparazione tecnica, durante la quale sono stati selezionati i principali operatori, definite le regole (il cosiddetto rulebook) e testate le infrastrutture e le interfacce.
In questa fase, l'accento è stato posto sull'accessibilità universale, inclusi i cittadini con minori competenze digitali. Nel 2025, la BCE ha dichiarato superata la fase preliminare e ha dato impulso alla vera e propria attuazione, confermando la data di debutto prevista per il 2029. La tabella di marcia, ormai sottoposta al vaglio normativo, prevede:
- 2023-2025: Progettazione tecnica, consultazioni e test pilota con operatori e stakeholder;
- 2026: Attesa per l'approvazione definitiva del regolamento da parte degli organi UE (Commissione, Consiglio, Parlamento);
- 2027: Prima fase pilota pubblica, coinvolgendo operatori selezionati e un numero limitato di utenti;
- 2029: Emissione su scala europea e messa a disposizione di tutti i cittadini e imprese dell'area euro.
Come funzionerà l'euro digitale all'inizio: modalità e limiti
Il modello scelto per l'introduzione prevede una distribuzione su doppio livello: la BCE si occuperà dell'emissione centrale e della gestione dell'infrastruttura tecnica, mentre la fornitura di wallet e l'interazione diretta con privati e imprese sarà intermediata da banche e prestatori di servizi di pagamento (PSP) autorizzati. Saranno proprio questi operatori a offrire ai cittadini wallet digitali sicuri, disponibili tramite app o strumenti compatibili con computer e smartphone, così da facilitare la diffusione. Nei primi tempi di adozione, l'euro digitale sarà utilizzabile sia online che offline:
- Online: Per acquisti in e-commerce, transazioni presso punti vendita, trasferimenti tra privati e servizi integrati nei wallet;
- Offline: Grazie alla tecnologia NFC, permetterà il trasferimento di fondi tra dispositivi anche senza connessione a Internet, replicando il livello di riservatezza garantito dal contante.
I vantaggi per cittadini, imprese e sistema dei pagamenti
L'introduzione dell'euro digitale promette benefici rilevanti su più livelli, toccando sia aspetti economici che sociali e tecnologici:
- Accessibilità universale: Sarà possibile utilizzare la nuova valuta in tutti i paesi dell'area euro in qualsiasi momento, indipendentemente dal livello di competenza digitale o dalla presenza di un conto corrente bancario.
- Inclusione finanziaria: Si ridurranno le barriere per cittadini non bancati e categorie tradizionalmente escluse dai circuiti elettronici, rendendo i pagamenti digitali accessibili anche offline.
- Riduzione dei costi delle transazioni: Il sistema sarà meno oneroso rispetto ai circuiti privati internazionali, consentendo un risparmio per imprese e utenti finali.
- Autonomia strategica: I dati e i flussi di pagamento rimarranno sotto il controllo europeo, riducendo la dipendenza da operatori extra-UE come Visa e Mastercard.
- Innovazione e concorrenza: Il nuovo standard digitale stimolerà lo sviluppo di servizi avanzati, favorendo la sana competizione tra operatori e fintech.
- Sicurezza e privacy: Saranno previste modalità a due livelli, con quasi anonimato per l'offline e protezione rigorosa dei dati per l'online, in conformità con il GDPR.
- Legalità e trasparenza: Maggiore tracciabilità favorirà il contrasto all'evasione fiscale e all'economia sommersa, senza però minare il diritto all'uso del contante.
Le criticità da affrontare: privacy, costi e rischi per il contante
Non mancano, tuttavia, alcune aree di attenzione e critiche emerse dalle consultazioni e dalle analisi degli stakeholder:
- Tutela della privacy: Mentre nei pagamenti offline il livello di riservatezza sarà simile a quello del denaro cartaceo, nei pagamenti digitali online resta da bilanciare la protezione dei dati personali con gli obblighi antiriciclaggio. Le scelte della BCE e dei legislatori influenzeranno la percezione pubblica di sicurezza e riservatezza.
- Gestione dei costi: Se l'euro digitale dovesse replicare commissioni e oneri dei circuiti privati, il vantaggio per consumatori e imprese rischierebbe di essere vanificato. La presenza di operatori privati nella distribuzione impone una vigilanza attenta per contenere spese e favorire l'adozione diffusa.
- Impatto sul contante e l'anonimato: Numerose associazioni di consumatori sottolineano il rischio di una progressiva riduzione del ricorso al denaro fisico. Il diritto all'utilizzo del contante dovrà essere garantito per assicurare libertà di scelta e anonimato nelle transazioni.
- Equità tra imprese: Esiste il rischio che le micro e piccole aziende subiscano oneri maggiori rispetto ai grandi operatori. L'equilibrio tra tariffe e accessibilità è oggetto di confronto tra policy maker e stakeholder economici.
Il quadro normativo e le sfide della regolamentazione europea
La specificità dell'euro digitale richiede un imponente lavoro regolatorio a livello europeo. Entro il 2026 è attesa l'adozione del regolamento dedicato, che dovrà sorgere dal confronto tra Commissione Ue, Consiglio e Parlamento, tenendo conto anche delle proposte elaborate dai principali stakeholder del mercato. In questo percorso, la BCE svolge il ruolo di consulente tecnico, mentre la decisione finale sarà in capo ai legislatori europei. L'approvazione delle norme dovrà risolvere questioni strategiche come:
- Definizione dei limiti di detenzione e uso per evitare distorsioni sul sistema bancario;
- Garanzia della gratuità delle operazioni di base e trasparenza totale sui costi aggiuntivi;
- Gestione dei dati e delle responsabilità sulla privacy e sicurezza;
- Equilibrio tra protezione della concorrenza e favorire l'innovazione;
- Compatibilità con existing regulation come il Payment Services Regulation e il GDPR.
Leggi anche
- Euro digitale: c'è la data ufficiale di arrivo e come funzionerà all'inizio
- Euro digitale: il conto, la ricarica e i limiti degli importi ( e il Parlamento europeo lo ha finalmente approvato)
- Euro digitale, tanti problemi e poca fiducia. Uno scenario inquietante con troppi rischi?

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra