Dal 12 agosto 2026 cambia radicalmente la gestione dell'IVA sulle fatture in ritardo: per le operazioni il cui diritto alla detrazione è sorto nel 2026, il termine per detrarre l'IVA è fissato al 30 aprile 2029.
Dal 12 agosto 2026 cambia radicalmente la gestione dell'IVA sulle fatture in ritardo. Il decreto legislativo correttivo n. 148 del 7 agosto 2026, pubblicato in Gazzetta Ufficiale l'11 agosto e in vigore dal giorno successivo, introduce una norma che molti professionisti e imprenditori aspettavano da anni: il termine per detrarre l'IVA sugli acquisti si allunga da uno a due anni. Per un'imposta diventata esigibile nel 2026, il termine ultimo per recuperarla slitta così dal 30 aprile 2027 al 30 aprile 2029.
Una misura di buon senso, ma anche di equità fiscale: fino ad oggi bastava una fattura arrivata in ritardo o un errore di registrazione per perdere definitivamente il diritto alla detrazione. Con il decreto correttivo Omnibus quel rischio viene drasticamente ridotto.
Il problema: un termine stretto che penalizzava i contribuenti
Per capire la portata della novità, è utile ricordare da dove si parte. L'articolo 19 del D.P.R. n. 633/1972 (il decreto IVA) stabilisce che il diritto alla detrazione sorge nel momento in cui l'imposta diventa esigibile e deve essere esercitato entro la presentazione della dichiarazione annuale relativa all'anno in cui quel diritto è sorto. L'articolo 25 dello stesso decreto disciplina in modo parallelo l'annotazione delle fatture di acquisto nel registro IVA.
Questa formulazione risale al decreto legge n. 50/2017, che aveva dimezzato un termine precedentemente biennale. Il risultato pratico era chiaro e penalizzante: l'imposta assolta su un acquisto del 2025 doveva essere recuperata entro il 30 aprile 2026, senza possibilità di rimedio successivo. Superato quel termine, l'IVA si trasformava in un costo definitivo.
Tre situazioni ricorrenti alimentavano contenziosi e perdite economiche per i contribuenti:
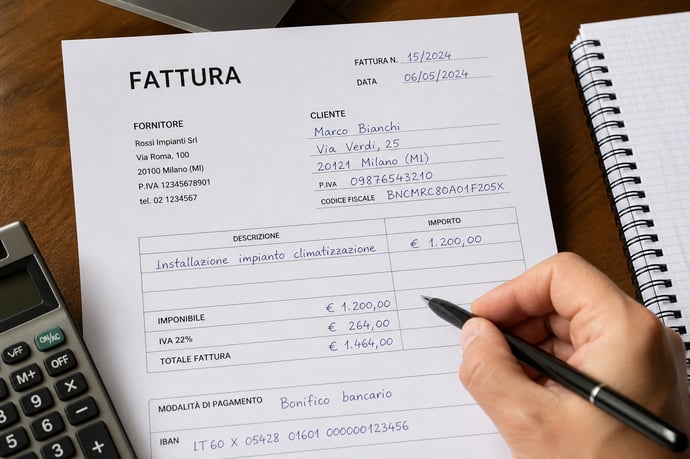
- La fattura che il fornitore trasmette in ritardo, anche di pochi mesi, rendendo impossibile rispettare i termini;
- L'errore di registrazione scoperto dopo la scadenza, senza alcun margine di correzione;
- La contestazione sull'imputazione temporale dell'operazione, con conseguente perdita del diritto alla detrazione.
Cosa prevede la nuova normativa del decreto correttivo Omnibus
L'articolo 12 del decreto correttivo interviene in modo chirurgico su due fronti. Da un lato modifica l'articolo 19 del decreto IVA, spostando il termine finale per l'esercizio della detrazione alla dichiarazione relativa al secondo anno successivo a quello in cui il diritto è sorto. Dall'altro, interviene in modo speculare sull'articolo 25, estendendo il termine per l'annotazione delle fatture e delle bollette doganali nel registro degli acquisti.
In questo modo, registrazione e detrazione tornano ad avere la stessa finestra temporale, eliminando una asimmetria che aveva creato non pochi problemi nella gestione contabile quotidiana.
Si tratta, in sostanza, di un ritorno alla disciplina anteriore al 2017, quando il termine biennale era già in vigore prima che il decreto legge n. 50 lo dimezzasse.
La tabella dei nuovi termini in vigore dal 12 agosto 2026
| Situazione | Vecchia regola | Nuova regola |
|---|---|---|
| Fattura di novembre 2026, ricevuta a novembre 2026 | Detrazione entro il 30 aprile 2027 | Detrazione entro il 30 aprile 2029 |
| Fattura di novembre 2026, ricevuta a febbraio 2027 | Detrazione nel 2027 | Detrazione imputabile al 2026 |
| Errore di registrazione scoperto nel 2028 su fattura 2026 | Diritto perduto | Recuperabile entro il 30 aprile 2029 |
La fattura tardiva torna all'anno di competenza
Accanto all'allungamento del termine, il decreto introduce una seconda modifica di grande impatto pratico per chi gestisce una contabilità aziendale o professionale: la possibilità di imputare la detrazione all'anno in cui il diritto è sorto, anche quando la fattura arriva nell'anno successivo.
Come chiarisce la relazione illustrativa al decreto, una fattura relativa a un'operazione del 2026, ricevuta nel 2027 ma entro il termine per la presentazione della dichiarazione annuale relativa al 2026, potrà essere detratta nel modello IVA 2027 riferito all'anno 2026, che è l'anno in cui il diritto è sorto.
La condizione è duplice: il documento deve pervenire prima del termine di presentazione della dichiarazione relativa all'anno precedente (il 30 aprile 2027 per le operazioni 2026) e deve essere annotato in una sezione apposita del registro degli acquisti, dedicata alle fatture ricevute in un anno per le quali il diritto alla detrazione è sorto in quello precedente.
Questa novità risolve in buona parte il problema delle cosiddette fatture a cavallo d'anno, quelle relative a operazioni con IVA esigibile nell'anno X ma ricevute nell'anno X+1, che in precedenza obbligavano alla detrazione nell'anno successivo, con conseguente disallineamento contabile.
L'effetto sulle note di variazione in diminuzione
L'allungamento del termine di detrazione produce un effetto indiretto importante anche sulle note di variazione in diminuzione emesse, il cui termine è ancorato a quello della detrazione. Chi emette una nota di credito per fatture inesatte, per nullità, annullamento o risoluzione del contratto, guadagna quindi la stessa finestra biennale.
Resta, invece, invariata la regola che disciplina le variazioni in diminuzione dipendenti da un accordo sopravvenuto tra le parti o dalla rettifica di un'imposta addebitata per operazioni inesistenti o in misura superiore al dovuto: in questi casi la nota di variazione deve essere emessa entro un anno dall'effettuazione dell'operazione.
Vale anche per i liberi professionisti
La misura riguarda pienamente anche i liberi professionisti: avvocati, commercialisti, architetti, consulenti e tutti i titolari di partita IVA in regime ordinario si trovano nella medesima posizione di una società di capitali. Gli articoli 19 e 25 del decreto IVA operano su tutti gli acquisti effettuati nell'esercizio dell'impresa, dell'arte o della professione.
Per il professionista senza struttura amministrativa interna, la novità è anzi ancora più significativa. Il ritardo del fornitore nell'emissione della fattura è un evento fuori dal proprio controllo, e il termine annuale trasformava un disguido altrui in una perdita definitiva. Inoltre, la contabilità di uno studio tende spesso a concentrarsi nei giorni della liquidazione o della dichiarazione, il che rendeva frequente lo scenario del documento di dicembre che emergeva solo mesi dopo.
Sono invece esclusi dal beneficio i contribuenti in regime forfettario, che non esercitano il diritto alla detrazione dell'IVA sugli acquisti. La misura incide poco anche sui professionisti che svolgono esclusivamente operazioni esenti, per esempio in ambito sanitario, dove la detrazione è comunque preclusa o limitata.
Il ruolo della fatturazione elettronica
L'allungamento del termine è anche una conseguenza logica del successo della fatturazione elettronica. Il Sistema di Interscambio (SdI) garantisce oggi tracciabilità immediata di ogni documento: ogni fattura elettronica è registrata, datata e rintracciabile nel momento in cui transita attraverso la piattaforma dell'Agenzia delle Entrate. In questo contesto, mantenere un termine annuale rigido perdeva gran parte della sua ragion d'essere originaria, che era quella di limitare i rischi di evasione attraverso la posticipazione della detrazione.
Con la fatturazione elettronica obbligatoria, l'amministrazione finanziaria dispone già di tutti gli elementi per verificare la legittimità di una detrazione anche a distanza di due anni dall'operazione originaria. La modifica normativa è dunque coerente con il nuovo ecosistema digitale della fiscalità italiana.
Le questioni ancora aperte
Il decreto non risolve tutto. Restano aperti alcuni nodi che meritano attenzione.
Il primo riguarda il coordinamento con la disciplina delle liquidazioni periodiche del D.P.R. n. 100/1998, che consente di far concorrere alla liquidazione di un mese le fatture ricevute e annotate entro il giorno 15 del mese successivo, con l'eccezione delle operazioni a cavallo d'anno. Come questa regola dialoghi con la nuova finestra biennale è una questione che richiederà probabilmente un chiarimento di prassi da parte dell'Agenzia delle Entrate.
Il secondo nodo, segnalato da Assonime nelle osservazioni allo schema di decreto, riguarda la disciplina transitoria: il provvedimento non chiarisce cosa accada alle fatture ricevute prima dell'entrata in vigore delle nuove regole. Assonime ha indicato due possibili vie d'uscita: una disciplina transitoria esplicita oppure l'applicazione del nuovo regime all'imposta per la quale il diritto alla detrazione è sorto dal 1° gennaio 2024, ammettendo il recupero per le operazioni anteriori nei limiti delle regole previgenti. In assenza di una scelta legislativa, servirà un documento di prassi dell'amministrazione finanziaria.
Il terzo aspetto riguarda la fattura a cavallo d'anno ricevuta oltre il termine della dichiarazione: anche con le nuove norme, la possibilità di imputare la detrazione all'anno di competenza viene meno se il documento arriva dopo la scadenza della dichiarazione annuale. In questo caso, la detrazione slitterà all'anno di effettiva ricezione.
Da quando si applica: le date da ricordare
Il percorso del provvedimento è stato il seguente:
- 10 giugno 2026: approvazione in via preliminare dal Consiglio dei ministri;
- 21 luglio 2026: trasmissione alle Camere;
- 28 luglio 2026: parere delle commissioni parlamentari e intesa in sede di Conferenza unificata;
- 4 agosto 2026: approvazione definitiva;
- 11 agosto 2026: pubblicazione in Gazzetta Ufficiale;
- 12 agosto 2026: entrata in vigore.
Leggi anche
- Fatture in ritardo, l'IVA non è più persa: dal 12 agosto due anni per detrarla, con tempo fino al 30 aprile 2029
- Stesso reddito, stesse spese, rimborso 730 dimezzato ma i soldi mancanti sono già stati pagati: l'effetto delle nuove regole fiscali 2026
- I chiarimenti su partite iva e blocco pagamenti dallo Stato che ancora si attendono nonostante legge in vigore


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra