Stesso reddito, stesse spese, rimborso 730 dimezzato ma i soldi mancanti sono già stati pagati: l'effetto delle nuove regole fiscali 2026
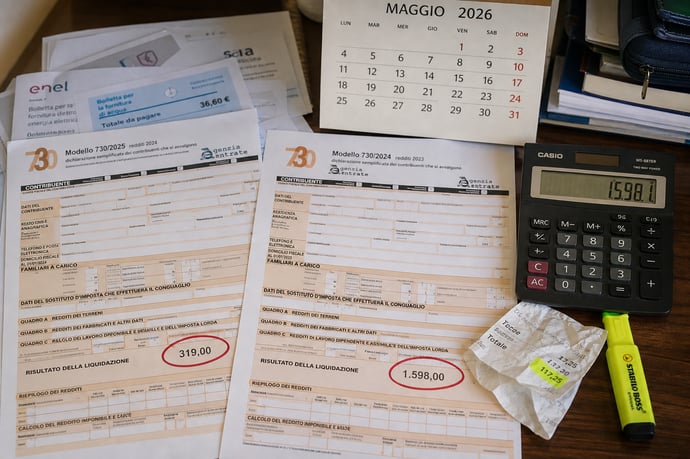
Le nuove regole fiscali 2026 cambiano il panorama dei rimborsi 730: anche a reddito e spese uguali, il rimborso può risultare più basso a causa della capienza fiscale ridotta. Cause, effetti ed errori da evitare.
Le recenti modifiche al sistema dei rimborsi fiscali rischiano di colpire duramente chi, a parità di reddito e spese, si trova oggi con una restituzione inferiore di quanto spettava fino allo scorso anno. Il nuovo bonus fiscale in busta paga, già operativo dal 2025, rivoluziona il calcolo e la capienza per detrazioni e deduzioni nel modello 730, aprendo la strada a un paradosso per molti contribuenti. Nel 2026, alcuni rischiano di vedersi dimezzare gli importi riconosciuti come credito IRPEF, nonostante nessun cambiamento nelle proprie spese detraibili o deducibili. È fondamentale comprendere ora cosa accade e come leggere la vera natura di questo cambiamento, soprattutto alla luce delle nuove regole fiscali, per evitare errori di pianificazione finanziaria e inutili contestazioni.
Molti lavoratori dipendenti e pensionati stanno scoprendo che la dichiarazione 2026 produce effetti del tutto inattesi sugli importi dei rimborsi rispetto agli anni precedenti. Le nuove disposizioni, infatti, introducono un differente criterio di calcolo che lega la possibilità di recuperare oneri deducibili e detraibili alla capienza residua di IRPEF effettivamente versata. Sebbene il meccanismo della busta paga più ricca mensilmente possa apparire positivo, genera un’immediata riduzione dello "spazio" fiscale su cui recuperare spese sanitarie, detrazioni per familiari, ristrutturazioni ed altri costi ammessi.
Dal lato pratico, l’effetto può essere doppio:
- Un aumento temporaneo del netto percepito mese per mese
- Una riduzione significativa delle somme rimborsate dopo la dichiarazione annuale dei redditi.
Perché il rimborso 730/2026 può essere dimezzato a parità di reddito e spese: la logica della capienza fiscale ridotta
Il cuore del nuovo sistema di rimborsi si basa sulla cosiddetta capienza fiscale, cioè la disponibilità dell’imposta IRPEF effettivamente versata nel corso dell’anno su cui applicare deduzioni e detrazioni.
Con l’introduzione dello sconto fiscale diretto in busta paga (come alternativo al taglio dei contributi, secondo la Legge di Bilancio 2026), la quota mensile di IRPEF lorda si riduce già al momento dell’accredito stipendiale o della pensione, lasciando meno spazio per le compensazioni che normalmente avvengono a consuntivo tramite 730.
Ecco come funziona il meccanismo di "riduzione della capienza" e l’impatto concreto:
- Il bonus fiscale (circa 100 euro mensili medi per le fasce interessate) viene riconosciuto direttamente, abbattendo l’IRPEF trattenuta alla fonte.
- Alla chiusura del periodo d’imposta, l’importo su cui calcolare oneri deducibili/detraibili risulta già parzialmente “consumato”.
- Se l’IRPEF a consuntivo è inferiore agli oneri che si vorrebbero recuperare, la parte eccedente si perde. Il rimborso non potrà andare oltre quanto effettivamente versato al Fisco nel 2025.
- Situazione tipica: nel 2024, con 1.800 euro di IRPEF annuale e 1.500 di spese sanitarie detraibili, l’intero importo veniva rimborsato; nel 2026, lo stesso profilo, ricevendo in precedenza 800 euro di bonus direttamente, avrà "solo" 1.000 euro di IRPEF disponibile e il resto non sarà più rimborsabile.
Nelle nuove regole:
- Il bonus mensile non è cumulabile con il credito da detrazione, perché eroga l’imposta a monte ed esaurisce la "capienza".
- Le spese sanitarie e i bonus edilizi restano ammessi sia per detrazione che per bonus, ma sempre nel limite dell’imposta dovuta; nulla viene rimborsato oltre i tributi effettivamente pagati.
- Redditi elevati: oltre i 75.000 euro annui, le detrazioni subiscono nuovi tetti, con percentuali decrescenti in base alla presenza di figli a carico, ad eccezione della quota per spese mediche.
| Reddito Annuo | Capienza IRPEF (diminuita) | Rimborso massimo con spese 2000€ |
| 29.000 € | 1.250 € | 1.250 € |
| 29.000 € (+bonus 800€ anticipato) | 450 € | 450 € |
| 80.000 € | 7.200 € | variabile secondo tetti e figli |
Esperti e consulenti fiscali raccomandano di:
- Valutare annualmente la propria posizione, tenendo conto del bonus anticipato su ogni mese nella proiezione della dichiarazione
- Recuperare documenti e certificazioni per verificare eventuali limiti raggiunti e ottimizzare le spese detraibili
- Non attendere la dichiarazione per la sorpresa, ma richiedere simulazioni di rimborso già tra ottobre e dicembre dell’anno precedente.
Come verificare, calcolare e difendersi: errori comuni, scenari e cosa fare se il rimborso è più basso
Il cambiamento delle regole fiscali impone precisione nella verifica delle somme e nella comprensione dei nuovi criteri; attraverso una metodologia passo-passo, è possibile minimizzare errori e rendere il conteggio il più trasparente e attendibile possibile.
- Controllare tutti i documenti: è prioritario conservare Certificazione Unica CU, dichiarazione 730 e prospetto di liquidazione (Modello 730-3). Il dato di capienza è riportato chiaramente nel riquadro relativo all’IRPEF dovuta.
- Verifica del bonus fiscale: al centro della variazione c’è lo sconto anticipato: va quantificato l’importo effettivamente erogato mese per mese (di solito in busta paga o sul cedolino pensione) e confrontato con la somma delle imposte ordinarie.
- Calcolo della somma recuperabile: la totalità delle detrazioni/deduzioni non può superare l’imposta pagata; qualsiasi importo "in eccesso" rispetto all’IRPEF residua non verrà erogato a titolo di rimborso.
- Analisi degli scenari particolari:
- Rimborsi sopra 4.000 euro: l’Agenzia delle Entrate può attivare controlli preventivi, prolungando l’attesa fino a sei mesi dalla presentazione della dichiarazione. Non esiste limite massimo di rimborso, ma l’importo dipende sempre dalla capienza.
- Debiti superiori a 500 euro: eventuali pendenze tributarie possono sospendere o compensare il rimborso atteso, riducendo ulteriormente la cifra percepita.
- Prevenire e correggere errori: tra le pratiche più comuni che generano aspettative errate vi sono:
- Considerare la cifra di spese sostenuta come «rimborsabile» senza calcolare i limiti di capienza.
- Non tenere conto del bonus IRPEF già ricevuto sullo stipendio, che riduce l’imposta.
- Confondere un calo dell’assegno pensionistico con una modifica della prestazione previdenziale, mentre il più delle volte si tratta di conguagli temporanei di natura fiscale.
- Dimenticare di controllare il calendario di accredito: ritardi nell’invio della dichiarazione (oltre metà luglio) determinano slittamenti nei pagamenti fino all’autunno o, con controlli, addirittura alla primavera 2027.
- Cosa fare se il rimborso è più basso del previsto:
- Accedere al prospetto di liquidazione tramite i servizi online (INPS per pensionati, portale NoiPA per lavoratori pubblici);
- Verificare nella sezione “Risultato della liquidazione” la presenza della voce "capienza fiscale" e controllare che l’IRPEF pagata sia effettivamente sufficiente a coprire tutte le detrazioni richieste;
- Richiedere assistenza a CAF/patronato/intermediario abilitato per il riesame della posizione se emergono errori di calcolo;
- Nel caso di importi superiori a 4.000 euro, attendere l’esito della verifica dell’Agenzia delle Entrate; il contribuente può monitorare lo stato della pratica tramite i portali dedicati;
- Per chi ha ricevuto bonus anticipati, confrontare il netto in busta paga mensile e quello annuale per calcolare il reale beneficio ricevuto, anche in assenza di rimborso in dichiarazione.
- Mantenere aggiornato l’IBAN presso INPS/NoiPA per evitare ritardi negli accrediti;
- Controllare la regolarità delle comunicazioni reddituali in caso di prestazioni aggiuntive (integrazione al minimo, pensioni ai superstiti);
- Consultare regolarmente cedolini e dichiarazioni nell’area personale online per individuare anomalie e disallineamenti;
- Confrontare sempre quanto ricevuto rispetto ai mesi precedenti, distinguendo variazioni fiscali temporanee (rimborsi, conguagli, addizionali regionali/comunali) da quelle strutturali.
Leggi anche
- Stesso reddito, stesse spese, rimborso 730 dimezzato ma i soldi mancanti sono già stati pagati: l'effetto delle nuove regole fiscali 2026
- Taglio Irpef, il risparmio fino a 400 euro si vede finalmente da Luglio ma il 70% degli italiani resta escluso
- Per chi aumentano gli stipendi a Luglio 2026 grazie ad adeguamenti e arretrati rinnovi contratti CCNL


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra