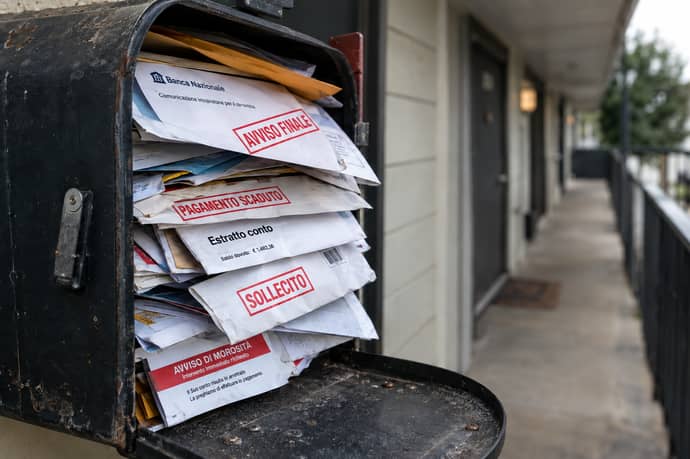
Con 1500-2000 euro al mese e senza una famiglia alle spalle, arrivare a fine mese è difficile: i dati su prestiti e debiti medi degli italiani.
Per decenni uno stipendio da 1.500 o 2.000 euro netti al mese è stato considerato dignitoso, sufficiente per affittare una casa, mantenere un’auto, pagare le bollette e mettere qualcosa da parte. Oggi, per un numero crescente di lavoratori, non è più così. Chi non può contare su genitori che aiutano con l’affitto, su una casa di proprietà ereditata o su un patrimonio di partenza si trova a coprire i buchi del bilancio con rate, finanziamenti e acquisti dilazionati.
I dati più recenti mostrano che il fenomeno è strutturale e non riguarda solo chi ha perso il lavoro o ha avuto una sfortuna improvvisa. Riguarda anche chi lavora regolarmente e ha uno stipendio nella media.
Il problema di fondo: gli stipendi valgono meno di cinque anni fa
Il punto di partenza è il potere d’acquisto. Secondo l’OCSE, gli stipendi reali degli italiani nel primo trimestre del 2026 risultavano inferiori del 6,1% rispetto allo stesso periodo del 2021. L’Italia è quindi la grande economia avanzata che ha recuperato meno terreno dopo la fiammata dei prezzi. Un economista dell’organizzazione ha tradotto il divario in un’immagine efficace: circa 20 giorni di lavoro gratuiti all’anno rispetto al 2021.
E le prospettive non sono rosee. Le stime OCSE indicano che i salari reali in Italia scenderanno dello 0,9% nel 2026 e cresceranno appena dello 0,2% nel 2027. Per chi guadagna 1.500 euro netti al mese, questa perdita equivale a circa 162 euro in meno all’anno.
Anche l’inflazione continua a mordere. L’Istat ha rilevato un’inflazione al 3,3% ad agosto 2026, mentre per l’anno sono previsti salari contrattuali in crescita del 2,5% a fronte di un indice dei prezzi armonizzato al 3,0%. In altre parole, i prezzi corrono più veloci delle buste paga, e la differenza la paga chi vive di solo stipendio.
Il problema non è soltanto l’inflazione generale, ma la struttura delle spese fisse. Chi non ha una casa di famiglia deve affrontare costi che erodono gran parte dello stipendio:
- L’affitto, che nelle grandi città può arrivare a superare il 40% o il 50% del netto mensile.
- Le utenze, tornate a pesare dopo la fase di rialzo dei prezzi dell’energia.
- L’auto, indispensabile per chi vive fuori dai centri serviti dai mezzi pubblici.
- Alimentari e servizi, cresciuti stabilmente nell’ultimo quinquennio.
Quanto si indebitano gli italiani: i numeri del 2026
Sulla domanda centrale: di quanto si indebita chi non arriva a fine mese? Non esiste un dato ufficiale che isoli esattamente questa categoria, ma i numeri di CRIF, la principale centrale di informazioni creditizie, permettono di costruire una stima solida.
Nei primi nove mesi del 2026 la domanda di prestiti finalizzati, tradizionali e BNPL, da parte delle famiglie italiane è cresciuta del 5,7% rispetto allo stesso periodo del 2025. Nello stesso arco di tempo, i prestiti personali hanno un importo medio richiesto di 11.380 euro, quelli finalizzati tradizionali di 8.025 euro e il BNPL di 1.302 euro.
Sul fronte dell’esposizione complessiva, i dati CRIF più recenti dicono che più di sei italiani su dieci hanno un contratto di credito rateale attivo e che l’esposizione residua media raggiunge 32.899 euro pro capite, in aumento del 4% rispetto al 2025. Attenzione però: questa cifra comprende anche i mutui, quindi non descrive il debito “da sopravvivenza” di chi ha uno stipendio insufficiente.
Mettendo insieme i dati, è possibile ipotizzare una forbice realistica per il lavoratore con stipendio tra 1.500 e 2.000 euro che non ha alle spalle un aiuto familiare. Si tratta di una stima, non di un dato ufficiale, costruita sugli importi medi richiesti per le diverse forme di credito.
Una cifra compresa tra 8.000 e 15.000 euro di debiti accumulati è plausibile se si somma:
- Un prestito personale, con importo medio richiesto di circa 11.000 euro, spesso usato per consolidare spese arretrate, affrontare un imprevisto o rifare l’auto.
- Uno o più finanziamenti finalizzati, per elettrodomestici, arredi, interventi in casa o veicoli, con ticket medi vicini agli 8.000 euro.
- Acquisti a rate tramite BNPL, che hanno un importo medio più contenuto, intorno ai 1.300 euro, ma che si moltiplicano rapidamente perché sembrano indolori.
- Carte revolving, scoperti di conto e debiti con parenti o amici, che non compaiono nelle statistiche ma pesano sul bilancio.
Le conseguenze: rate che mangiano lo stipendio e risparmio a zero e come difendersi
Quando una parte consistente del netto mensile va in rate, le conseguenze sono concrete:
- Si rinuncia al risparmio, e con esso a qualunque cuscinetto per le emergenze.
- Ogni imprevisto genera nuovo debito, innescando una spirale difficile da fermare.
- Si rimandano scelte di vita come figli, cambio di casa o un lavoro più rischioso ma più promettente.
- Aumenta il rischio di sovraindebitamento, con segnalazioni nelle centrali rischi e maggiori difficoltà a ottenere nuovi finanziamenti a condizioni accettabili.
Non esistono soluzioni miracolose, ma alcune buone pratiche possono evitare che il debito diventi ingestibile.
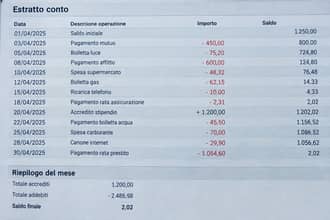
- Fare un bilancio reale delle entrate e delle uscite, annotando tutte le rate, comprese quelle piccole del BNPL.
- Evitare di coprire un debito con un altro debito, a meno che non si tratti di un consolidamento con tasso e rata più bassi.
- Confrontare sempre il TAEG, non la rata mensile, per capire il costo reale del finanziamento.
- Costruire un fondo di emergenza anche minimo, per esempio 20-50 euro al mese, per non ricorrere al credito al primo imprevisto.
- Chiedere aiuto prima che sia troppo tardi: esistono organismi di composizione della crisi da sovraindebitamento, sportelli di ascolto e associazioni dei consumatori che offrono supporto gratuito.
Finché le retribuzioni non recupereranno terreno sui prezzi e finché l’accesso alla casa resterà un ostacolo per chi parte senza un aiuto familiare, il ricorso al debito continuerà a crescere. Per molti lavoratori, indebitarsi non è una scelta di consumo ma l’unico modo per far quadrare i conti.
Uno stipendio da 1.500-2.000 euro al mese, in un Paese dove i salari reali sono ancora sotto i livelli del 2021 e dove l’inflazione continua a correre, non garantisce più la tranquillità che garantiva in passato. Per chi non ha una famiglia alle spalle o un’eredità, la differenza tra fine mese e rosso sul conto la fa il credito. Secondo gli ultimi dati CRIF, la domanda di prestiti cresce e l’importo medio richiesto per un prestito personale supera gli 11.000 euro.
La vera sfida, per le famiglie e per il Paese, è trasformare il credito da stampella a strumento: servono salari che tengano il passo dei prezzi, politiche per la casa e una maggiore consapevolezza su costi e rischi dei finanziamenti.
Leggi anche
- Nuovo Salario Minimo: calcolo con esempi partendo da 1400 euro al mese di busta paga dopo accordo imprese-sindacati 2026
- Quanto guadagnano in media dipendenti e partite Iva in Italia e come è cambiato negli ultimi 5 anni
- Il parlamentare più ricco d'Italia vive a Miami: 3,5 milioni dichiarati negli Usa, in Italia appena 93.437 euro

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra