Guadagnare 1500 euro e spenderne 4mila non è una eccezione: la verità sul sistema che ha trasformato i debiti in uno stile di vita
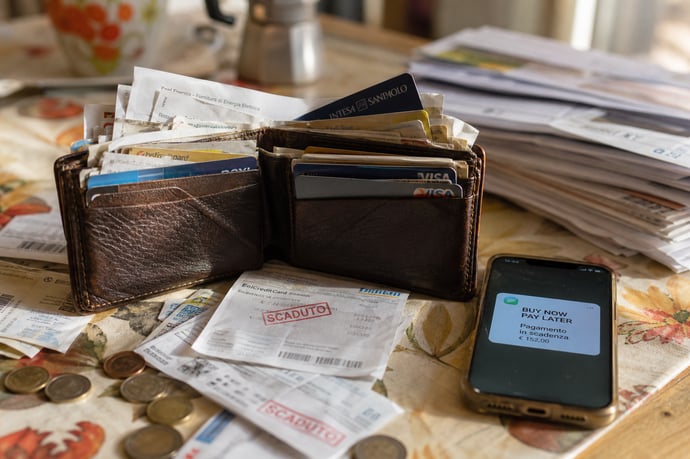
In Italia sempre più persone si trovano a vivere oltre le proprie possibilità, con debiti normalizzati e stili di vita a rischio. Analisi delle cause, delle conseguenze sociali e delle possibili vie di uscita.
Negli ultimi decenni, l'Italia ha affrontato una trasformazione economica e sociale rilevante: il divario tra redditi e spese si è allargato così tanto che registrare entrate modeste e, allo stesso tempo, gestire costi elevati è divenuto quasi ordinario. Se in passato indebitarsi rappresentava un'eccezione o una soluzione temporanea, oggi la normalizzazione dei debiti ha coinvolto almeno dieci milioni di persone, con dinamiche che interessano ogni fascia d'età e di reddito. Questo scenario si consuma all'ombra di una narrazione pubblica che spesso comunica benessere e possibilità, anche dove essi risultano fragili.
Sul piano macroeconomico, l'apparente ricchezza di cui si parla frequentemente nei media si scontra con la diffusione di pratiche quali l'utilizzo della cessione del quinto, l'acquisto rateale e le nuove forme di credito immediate. Se da un lato alcuni indicatori mostrano una ripresa nei consumi, dall'altro la capacità di gestire il denaro attraverso scelte consapevoli è entrata in crisi. Il risultato è un paradosso: una società che, anziché premiare il risparmio e la pianificazione, si regge sempre più su dinamiche finanziarie spesso opache. A ciò si aggiunge una pressione sociale costante a mantenere elevati gli standard di consumo, inducendo una ‘fuga in avanti' verso spese superiori alle entrate reali.
La questione che si pone non è dunque solo economica, ma culturale: quando e come il debito è divenuto uno stile di vita? Capire questo fenomeno significa entrare nelle pieghe di un sistema che ha reso il vivere sopra le possibilità un comportamento diffuso, spesso percepito come inevitabile.
Consumi sopra le possibilità: perché aumentano le spese
Nel contesto socioeconomico si sono create nuove abitudini di consumo che portano molte famiglie ad avvicinarsi a uno stile di vita apparentemente agiato, ma pagato a caro prezzo. I fattori che spingono verso uno squilibrio tra entrate e uscite sono molteplici, interconnessi e in parte innescati dalle stesse dinamiche di mercato:
- Sistemi di pagamento flessibili: L'utilizzo sempre più diffuso di carte di credito, app e sistemi di Buy Now Pay Later ha modificato il rapporto psicologico con il denaro, rendendo meno tangibile l'entità della spesa rispetto al reddito disponibile.
- Pressione sociale e modelli digitali: I social network e la pubblicità veicolano immagini di successo legate al consumo e all'ostentazione, diffondendo il messaggio che tutti possono permettersi tutto. Questa pressione alimenta una rincorsa agli standard irraggiungibili, spesso sostenuta da offerte di credito facile.
- Diffusione dell'acquisto rateale: Dalla tecnologia agli elettrodomestici, sino alle vacanze, la possibilità di acquisto dilazionato ha consolidato una cultura della spesa senza risparmi preventivi. Così, molte famiglie si ritrovano, a fine mese, con impegni finanziari fissi che superano la capacità di copertura dei salari medi.
- Livello dei redditi stagnante: Secondo dati Istat, la crescita dei salari reali resta al di sotto dell'inflazione e del costo della vita. Di conseguenza, le spese obbligate per casa, mobilità e servizi erodono gran parte del bilancio disponibile, rendendo vulnerabili anche nuove fasce di popolazione, dai giovani alle famiglie monoreddito.
Dall'acquisto a rate alle nuove forme di credito
L'accesso al credito è diventato un elemento integrante nelle strategie di consumo degli italiani. La parte più insidiosa è rappresentata dal concetto di debito invisibile, ovvero l'insieme di micro-prestiti, rate e pagamenti posticipati che si accumulano senza che il consumatore abbia sempre una percezione chiara dell'indebitamento complessivo:
- Acquisto a rate e Buy Now Pay Later: Questi strumenti sono presentati come formule comode e smart per diluire le spese, ma possono celare costi occultati nei dettagli contrattuali e, soprattutto, un effetto cumulativo che sfugge al controllo.
- Piattaforme digitali di credito: Le app fintech e le piattaforme di prestito immediato consentono di ricevere somme modeste in pochi minuti, spesso senza una reale istruttoria creditizia approfondita. Questo crea un'illusione di accessibilità illimitata, che rischia di tradursi in sovraindebitamento diffuso.
- Cessione del quinto: Strumento apparentemente sicuro e trasparente, è però sintomo di una trasformazione strutturale: si sottrae una quota fissa dello stipendio o della pensione per rimborsare debiti precedenti, spesso senza risolvere le cause del fabbisogno di liquidità.
- Nuove forme di prestito al consumo: Sono ormai diffuse offerte zero interessi o niente spese aggiuntive che, seppure regolamentate, promuovono una logica di consumo immediato e di normalizzazione dell'indebitamento.
Come il sistema ha trasformato il debito in uno stile di vita
L'Italia, da paese del risparmio diffuso, si è convertita a una cultura del debito normalizzato. Le istituzioni finanziarie, il sistema dei pagamenti digitali e i media hanno contribuito a modellare un ambiente in cui l'indebitamento non solo è tollerato, ma implicitamente premiato. Tre meccanismi chiave hanno sostenuto questa deriva:
- Semplificazione dell'accesso al credito: Le banche e i non-banking lender hanno abbassato le barriere di ingresso. Procedure online, valutazioni basate su algoritmi e scoring digitali hanno reso più agevole e veloce l'acquisto a credito, anche per chi ha situazioni reddituali precarie o contratti atipici.
- Normalizzazione nella cultura popolare: La narrazione dominante è passata dal valore della parsimonia al successo attraverso il consumo visibile. L'indebitamento è diventato quasi sinonimo di appartenenza sociale, complice la continua esposizione a modelli di vita apparentemente facili e accessibili.
- Forme di debito invisibile e pianificato: Le imposte periodiche di micro-rate, abbinate a sistemi di scoring automatici, spostano l'attenzione dal totale dell'esposizione agli importi mensili minimi. Questa scomposizione artificiale disinnesca la percezione di rischio e legittima il vivere stabilmente al di sopra delle proprie possibilità.
Così, milioni di cittadini si ritrovano, spesso inconsapevolmente, in uno schema ripetitivo di saldi negativi, compensati da nuovi prestiti. La spirale del debito, resa socialmente accettabile, si autoalimenta grazie a processi sistemici che rendono difficile rompere questo modello. Il punto di non ritorno si raggiunge quando il credito non è più una leva di investimento o emergenza, ma un costante strumento di sopravvivenza finanziaria quotidiana.
Impatto sulle famiglie italiane: stili di vita e rischi
L'adozione sistemica di abitudini di spesa superiori alle proprie capacità ha riflessi profondi sulla vita quotidiana. In molti nuclei familiari si riduce progressivamente lo spazio per la progettualità e il risparmio, a favore di una gestione reattiva delle urgenze. Ecco alcune delle conseguenze più rilevanti:
- Sacrificio del risparmio strutturale: L'accumulo di debiti anche piccoli ma diffusi sottrae risorse a investimenti strategici come l'istruzione, la salute preventiva e la previdenza, aprendo scenari di insicurezza nel medio e lungo periodo.
- Aumento dello stress finanziario: L'ansia di dover coprire spese fisse sempre più elevate provoca tensione costante nei rapporti familiari, con ricadute anche sulla salute fisica e mentale dei componenti del nucleo.
- Dipendenza dal reddito da lavoro: La precarietà del lavoro e la bassa crescita dei salari rendono instabile qualsiasi equilibrio costruito sul credito ricorrente. Un licenziamento, una malattia o un evento imprevisto possono far precipitare rapidamente la situazione in default personale.
- Conseguenze sociali di lungo periodo: La normalizzazione del debito sostiene una dinamica di impoverimento generazionale: i giovani si trovano spesso a partire con esposizioni già presenti (prestiti universitari, microcrediti), e le famiglie anziane rischiano di vedere compromesse le loro tutele previdenziali a causa della cessione pensionistica.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra