La storia di un operaio bergamasco che ha perso lavoro e casa, ha dormito in auto e ha evitato il pignoramento grazie alla legge sul sovraindebitamento. I passaggi concreti.
Perdere il lavoro a cinquant’anni è una delle esperienze più difficili che possano capitare a un lavoratore italiano. Perdere anche la casa e ritrovarsi a dormire in auto sembra l’epilogo di una storia senza via d’uscita. Eppure esistono strumenti legali che permettono di fermare il pignoramento, ridurre i debiti e ripartire, come accaduto ad un operaio metalmeccanico della provincia di Bergamo e ancor prima ad un fruttivendolo 63enne.
La storia di Marco: da operaio stabile a senza fissa dimora
Marco (nome di fantasia perchè la vera identità del protagonista della storia non è stata dichiarata) lavorava da ventidue anni in un’azienda meccanica della Bergamasca, uno dei distretti industriali più attivi d’Italia. Stipendio regolare, un mutuo per l’appartamento acquistato a trentacinque anni, un’auto a rate e una figlia che studiava fuori sede. Una vita ordinaria, con le spese sotto controllo.
Nel giro di diciotto mesi tutto è cambiato. L’azienda ha ridotto il personale per il calo degli ordini e Marco è stato licenziato. La NASpI, l’indennità di disoccupazione, copriva appena una parte delle spese fisse. Per tamponare, ha chiesto un prestito personale, poi una carta revolving, poi un secondo finanziamento per estinguere il primo. È la spirale classica del sovraindebitamento: si chiude un buco aprendone un altro.
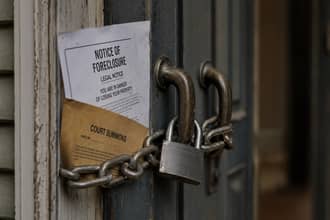
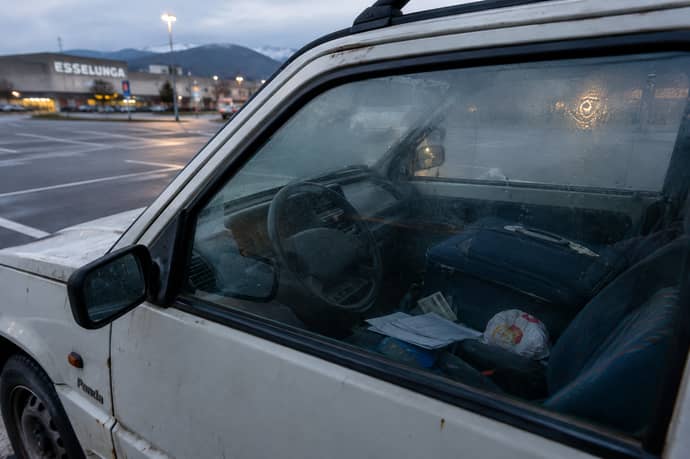
Quando le rate del mutuo sono rimaste insolute, la banca ha avviato la procedura esecutiva. A quel punto sono arrivati l’atto di precetto, il pignoramento immobiliare e infine lo sfratto dall’abitazione venduta all’asta. Marco si è ritrovato con una valigia, una Panda usata e nessun posto dove andare. Per diverse settimane ha dormito in auto, lavandosi nei bagni di un distributore e cercando lavoro da un telefono con credito quasi esaurito.
La storia di Marco non è un’eccezione. Chi finisce in questa situazione ha spesso commesso, per paura o per vergogna, alcuni errori ricorrenti:
- Ignorare le lettere di banche e società di recupero crediti, sperando che il problema sparisca.
- Chiedere nuovi prestiti per pagare quelli vecchi, aumentando il debito complessivo.
- Non rivolgersi a nessuno per mesi, perdendo tempo prezioso.
- Non leggere gli atti giudiziari, che contengono termini precisi entro cui agire.
- Fidarsi di soluzioni miracolose proposte da intermediari poco trasparenti.
La svolta: il primo passo è chiedere aiuto e gli strumenti che possono fermare il pignoramento
Il cambio di passo, per Marco, è arrivato grazie a una assistente sociale incontrata presso un servizio di aiuto del territorio. Gli ha spiegato una cosa semplice ma decisiva: essere pieni di debiti non significa essere condannati. In Italia esiste una normativa pensata proprio per le persone che non riescono più a far fronte alle obbligazioni, ma che non sono imprenditori falliti.
Il riferimento è il Codice della crisi d’impresa e dell’insolvenza (D.Lgs. 14/2019), che ha raccolto e aggiornato la vecchia legge 3/2012, detta “legge salva suicidi”. Questa disciplina si rivolge ai consumatori, ai lavoratori, ai professionisti e ai piccoli imprenditori in stato di sovraindebitamento.
Esistono diverse strade, da scegliere in base alla situazione economica e patrimoniale. Ecco le principali procedure per il sovraindebitamento:
1. Ristrutturazione dei debiti del consumatore
È la procedura più adatta a chi ha debiti contratti come persona fisica, non per attività d’impresa. Il debitore propone al tribunale un piano di pagamento sostenibile, basato sulle proprie reali possibilità di reddito. Se il giudice lo omologa, i creditori sono vincolati al piano e le azioni esecutive vengono sospese, compreso il pignoramento della casa nei casi previsti.
2. Concordato minore
Riguarda soprattutto chi svolge attività economiche di piccole dimensioni, ma può essere utile anche in alcuni casi di lavoratori con redditi irregolari. Prevede un accordo con i creditori votato a maggioranza e omologato dal tribunale.
3. Liquidazione controllata del patrimonio
Quando non c’è modo di costruire un piano, il debitore mette a disposizione i propri beni, che vengono liquidati sotto il controllo di un professionista nominato dal tribunale. Al termine è possibile ottenere l’esdebitazione, cioè la cancellazione dei debiti residui.
4. Esdebitazione del debitore incapiente
Per chi non ha né reddito né patrimonio da offrire ai creditori, la legge consente di ottenere la cancellazione dei debiti con esdebitazione se la situazione non è dovuta a colpa grave o frode. Per molte persone in condizioni di grave fragilità economica è un vero nuovo inizio.
Come funziona in pratica: il ruolo dell’OCC
Per accedere a queste procedure bisogna rivolgersi a un OCC, Organismo di composizione della crisi da sovraindebitamento. Sono enti riconosciuti, presenti presso le Camere di commercio, gli ordini professionali e altri soggetti abilitati. Il gestore della crisi nominato aiuta il debitore a:
- Ricostruire l’elenco completo dei debiti e dei creditori.
- Valutare reddito, patrimonio e capacità di rimborso.
- Redigere la relazione e il piano da depositare in tribunale.
- Assistere il debitore fino all’udienza e all’omologazione.
Il percorso dell'operaio di 50 anni: cosa ha fatto concretamente
Dopo il primo colloquio, l'operaio 50enne ha seguito una sequenza ordinata di azioni, che può servire da traccia a chi si trova in difficoltà:
Primo, ha raccolto tutti i documenti: contratti di prestito, estratti conto, lettere dei creditori, atti giudiziari, cedolini e dichiarazioni dei redditi. Senza un quadro completo non si può impostare nessuna strategia.
Secondo, ha contattato l’OCC del proprio territorio, ottenendo un primo incontro informativo. Il gestore ha verificato che i requisiti per l’accesso fossero rispettati e che la sua situazione rientrasse nel sovraindebitamento del consumatore.
Terzo, ha trovato un lavoro anche temporaneo, un contratto a tempo determinato come addetto alla logistica. Un reddito, seppur modesto, ha reso credibile il piano di rientro, che prevedeva il pagamento di una quota ridotta dei debiti in più anni.
Quarto, ha ottenuto un alloggio provvisorio tramite i servizi sociali e le realtà del terzo settore attive a Bergamo, tra cui centri di accoglienza e associazioni caritative. Uscire dall’auto è stato un passaggio fondamentale anche per la stabilità psicologica, necessaria ad affrontare le fasi successive.
Quinto, ha depositato il ricorso tramite l’OCC. Il tribunale ha fissato l’udienza e, nel frattempo, ha sospeso le procedure esecutive in corso.
Alla fine il piano è stato omologato: Marco paga una rata sostenibile per un periodo definito e, a conclusione, i debiti residui vengono dichiarati non più esigibili.
Dove chiedere aiuto a Bergamo e in Lombardia
Chi si trova in una situazione simile non deve affrontarla da solo. Alcune strade utili:
- Servizi sociali del Comune di residenza, per alloggi temporanei e sostegni economici.
- Caritas e associazioni del territorio, che offrono ascolto, pasti e accoglienza.
- OCC presenti sul territorio, anche presso la Camera di commercio e gli ordini professionali.
- Sportelli antiusura e prevenzione del sovraindebitamento, spesso gratuiti.
- Centri per l’impiego, per cercare lavoro e accedere a misure di formazione e sostegno al reddito.
- Avvocati specializzati in diritto della crisi da sovraindebitamento, anche con il patrocinio a spese dello Stato per chi ha redditi bassi.
- Agire presto: ogni mese perso riduce le opzioni disponibili.
- Non nascondere i debiti: serve un quadro completo e onesto.
- Evitare nuovi prestiti per coprire quelli vecchi.
- Rivolgersi a professionisti seri e diffidare di chi promette di “cancellare tutto” in cambio di anticipi.
- Cercare un reddito, anche minimo, che renda credibile il piano.
Leggi anche
- Se si hanno troppi debiti, la cancellazione con il sovraindebitamento per evitare pignoramento è da ora più facile
- Chi ha debiti con il Fisco e non riesce a pagare tutto, può versare solo una parte come spiega nuova circolare Agenzia delle Entrate
- Fa molti debiti per amore, oltre 200mila euro: come pensionato di 70 anni si è salvato da pignoramento a Perugia

Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra