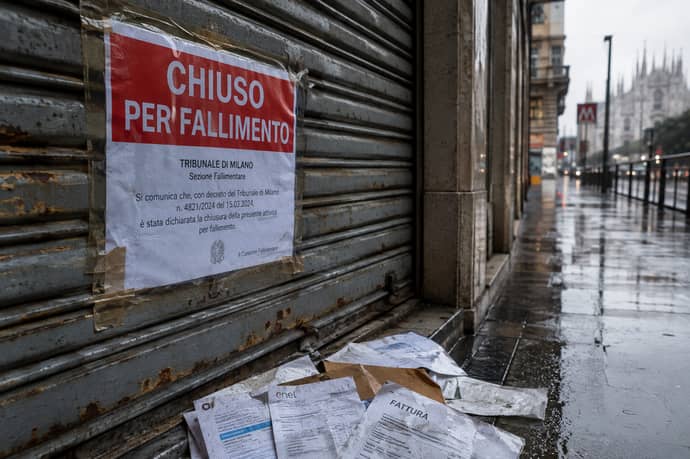
Nel 2025 le procedure di crisi d’impresa sono salite a 13.470 e 7 milioni di italiani sono sovraindebitati: dati Eurispes, regioni, settori e strumenti del Codice della crisi.
L’economia italiana sta attraversando una fase di forte sofferenza, che riguarda sia il mondo produttivo sia i bilanci domestici. Da una parte le imprese che chiudono o aprono procedure concorsuali crescono a ritmo sostenuto. Dall’altra milioni di cittadini faticano a far fronte ai propri debiti e rischiano di perdere i beni, a cominciare dalla casa. A fotografare la situazione è l’ultimo report Eurispes sullo stato di salute delle imprese italiane, che restituisce un quadro per molti aspetti allarmante.
Crisi d’impresa in Italia: i numeri del 2025
Sempre più imprese italiane entrano in crisi, e lo fanno a un ritmo che preoccupa osservatori, associazioni di categoria e operatori del credito. Nel 2025 le procedure di regolazione della crisi sono arrivate a 13.470. Erano 11.660 nel 2024 e 9.583 nel 2023. In dodici mesi si registra quindi un aumento del 15,5%, pari a circa duemila procedure in più.
Un capitolo a parte riguarda le liquidazioni giudiziali, il nome con cui oggi si indicano i vecchi fallimenti. Nel 2025 ne sono state aperte 9.869, il 7,2% in più rispetto al 2024. È una cifra che sfiora quota diecimila e che spiega il titolo di questo articolo: nel nostro Paese ormai si parla di circa 10mila aziende in fallimento ogni anno.
Il dato più impressionante riguarda il secondo trimestre del 2025. In soli tre mesi 2.712 imprese hanno dovuto avviare una liquidazione giudiziale. Rispetto allo stesso periodo del 2024 l’aumento è del 18%, mentre rispetto al 2023 si arriva al 33%. La tendenza, dunque, non è episodica ma strutturale, e sembra accelerare invece di rallentare.
Il report Eurispes mette in evidenza anche un altro aspetto: la mortalità delle imprese è precoce. Secondo i dati, il 20% delle nuove imprese chiude entro i primi due anni di vita, mentre il 65% non supera il decennio di attività. Significa che due aziende su tre, nel lungo periodo, escono dal mercato.
Le ragioni sono molte e spesso si sommano: scarsa capitalizzazione iniziale, difficoltà di accesso al credito, pressione fiscale, concorrenza, costi dell’energia e delle materie prime, ritardi nei pagamenti. Per chi fa impresa, in particolare per le realtà più piccole, il margine di errore è ridottissimo e basta una crisi di liquidità per compromettere anni di lavoro.
Il quadro regionale, la Lombardia in testa, e quali sono i settori più colpiti
La crisi appare particolarmente concentrata nelle aree a più alta densità produttiva. È un risultato quasi inevitabile: dove ci sono più imprese, ci sono anche più imprese in difficoltà.
Il Nord-Ovest registra la maggiore concentrazione nazionale dei casi. La Lombardia è la regione più colpita in assoluto e assorbe da sola circa il 30% del totale dei casi italiani. Seguono Lazio ed Emilia-Romagna, con un numero complessivo di procedure e dissesti superiore a quello delle altre regioni.
Sul versante opposto, territori come Valle d’Aosta, Molise e Basilicata mostrano una frequenza nettamente minore del fenomeno. Anche in questo caso la spiegazione è legata alla minore concentrazione industriale e produttiva: meno imprese significa, in valore assoluto, meno crisi.
Dal punto di vista settoriale, le sofferenze maggiori colpiscono il commercio, che nel solo secondo trimestre del 2025 ha contato 826 liquidazioni, contro le 713 del primo trimestre. Seguono l’edilizia e i servizi.
Non mancano comparti industriali specifici in forte difficoltà. Il report segnala in particolare il settore metallurgico, con un aumento del 48,4%, e quello della moda, con un incremento del 41,1%. Si tratta di filiere centrali per il Made in Italy, che stanno pagando il rallentamento della domanda, la concorrenza internazionale e l’aumento dei costi di produzione.
Le vulnerabilità di filiera: ogni territorio ha il suo punto debole
Uno degli elementi più interessanti del rapporto è il concetto di “vulnerabilità di filiera”. Ogni territorio, cioè, mostra una propria fragilità specifica, con determinati comparti produttivi che guidano la crisi a livello locale.
- In Lombardia le costruzioni guidano la classifica regionale per procedure attivate, seguite da commercio, manifattura e attività immobiliari.
- Nel Lazio le maggiori difficoltà riguardano il commercio, sia all’ingrosso sia al dettaglio.
- Nelle Marche la crisi si concentra soprattutto nel comparto manifatturiero, che da solo rappresenta oltre un terzo di tutte le procedure attivate nella regione.
Accanto alle liquidazioni giudiziali crescono anche gli strumenti alternativi, pensati per evitare la chiusura definitiva dell’azienda e per salvaguardare, quando possibile, l’attività e i posti di lavoro.
Le istanze di composizione negoziata della crisi sono passate da circa 600 nel 2023 a 1.048 nel 2024 e a 1.776 nel 2025, con un incremento del 69,5%. Il dato, però, ha un risvolto critico: solo il 20% di queste procedure si chiude con un risanamento effettivo. Molte imprese, evidentemente, ricorrono allo strumento quando la situazione è già troppo compromessa.
Nel 2025 i concordati preventivi sono stati 895, in aumento del 17,5%. I concordati semplificati sono saliti a 143, rispetto agli 85 del 2024. Gli accordi di ristrutturazione dei debiti hanno registrato 348 aperture. Numeri che dimostrano come il sistema stia cercando alternative, ma che indicano anche quanto sia diffuso il ricorso a procedure di ristrutturazione.
Famiglie sempre più in sofferenza: 7 milioni di persone sovraindebitate
La crisi non riguarda soltanto le imprese. Sul versante delle persone fisiche e dei consumatori, il quadro tracciato da Eurispes è altrettanto delicato. Il 57,4% degli italiani dichiara di fare fatica ad arrivare a fine mese, una percentuale che racconta un disagio economico ormai trasversale.
Secondo le stime della Banca d’Italia, oltre 7 milioni di persone si trovano in condizioni di sovraindebitamento. Con questo termine si indica una situazione caratterizzata da un permanente squilibrio tra le obbligazioni assunte e il patrimonio prontamente liquidabile: in altre parole, si deve più di quanto si possa restituire con i mezzi a disposizione. In questi casi il rischio di pignoramento, della casa, dello stipendio o di altri beni, diventa concreto.
Il fenomeno appare ancora più singolare se si considera un dato di contesto. In Italia le famiglie figurano al terzo posto in Europa per patrimonio netto, ma soffrono di una forte fragilità da liquidità. Il risparmio, spesso immobilizzato in immobili, non è facilmente utilizzabile per far fronte alle difficoltà quotidiane e ad eventuali debiti.
Questa condizione espone le famiglie al rischio di spese impreviste e di tassi variabili che fanno lievitare le rate dei mutui. Ma non solo: può portare anche all’emarginazione sociale e al pericolo di usura, quando, esauriti i canali ufficiali, ci si rivolge a prestatori senza scrupoli.
Un fattore determinante è il credito al consumo. La facilità con cui, fino a oggi, sono stati concessi prestiti per i motivi più disparati ha esposto molti consumatori a pesanti rischi di insolvenza. Finanziamenti per acquisti, carte revolving e piccoli prestiti, sommati nel tempo, possono trasformarsi in una spirale difficile da interrompere, con tutte le conseguenze che ne derivano sul piano economico, familiare e sociale.
Il Codice della crisi: gli strumenti per imprese e famiglie
Per gestire queste emergenze è stato predisposto il Codice della crisi e dell’insolvenza, istituito con il D.Lgs. n. 14/2019. La normativa prevede una serie di strumenti calibrati sia per le imprese sia per le famiglie e i lavoratori autonomi, con l’obiettivo di intercettare le difficoltà in anticipo e offrire soluzioni graduate in base alla gravità della situazione.
Per le aziende, il Codice propone percorsi che vanno dalla composizione negoziata ai concordati e agli accordi di ristrutturazione, fino alla liquidazione giudiziale quando il risanamento non è più possibile. Per i consumatori, i professionisti e i piccoli imprenditori, la disciplina del sovraindebitamento mette a disposizione procedure che permettono di riorganizzare i debiti e, in presenza dei requisiti, di arrivare a una ristrutturazione o a una liberazione dalle obbligazioni non più sostenibili.
Dai dati emerge un messaggio chiaro: intervenire presto fa la differenza. Il fatto che solo un quinto delle composizioni negoziate si concluda con un risanamento suggerisce che troppe imprese si muovono quando è ormai tardi. Lo stesso vale per le famiglie: più si attende, più il debito cresce tra interessi e spese, riducendo le possibilità di una soluzione sostenibile.
Alcune indicazioni generali possono aiutare:
- monitorare con regolarità la situazione finanziaria, distinguendo tra difficoltà temporanee e squilibri strutturali;
- non ricorrere a nuovi prestiti per coprire i vecchi debiti senza una strategia chiara;
- rivolgersi tempestivamente a professionisti qualificati, come commercialisti e avvocati esperti di crisi d’impresa e sovraindebitamento;
- informarsi sugli strumenti previsti dal Codice della crisi prima che si arrivi a procedure esecutive come il pignoramento.
Leggi anche
- Pignoramento di soldi, beni o casa: quando scatta se non si paga, quali soglie contano e come evitarlo in tempo
- Ho vinto 1 milione di euro alla slot machine, me ne hanno dati solo 250mila: ho debiti e rischio la casa
- Chi ha debiti con il Fisco e non riesce a pagare tutto, può versare solo una parte come spiega nuova circolare Agenzia delle Entrate

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra