Ho fatto volontariato per 10 anni e lo Stato mi chiede le tasse sui rimborsi spese: il paradosso fiscale del non profit
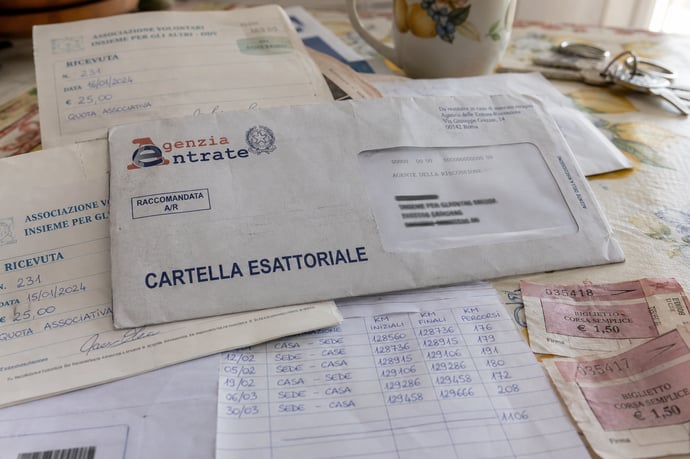
Dieci anni di volontariato possono trasformarsi in un incubo fiscale: tra rimborsi spese, norme poco chiare e rischio di tassazione, i volontari navigano in un labirinto di regole e paradossi difficili da interpretare.
Chi ha donato anni di vita al volontariato potrebbe ritrovarsi improvvisamente destinatario di una cartella esattoriale. L’Agenzia delle Entrate interpreta in modo diverso le somme ricevute a titolo di "rimborso spese" e talvolta le riqualifica come redditi imponibili. Decine di migliaia di volontari in tutta Italia hanno ricevuto notifiche di accertamento dopo anni di lavoro non retribuito. Molti non sanno di essere esposti a pesanti conseguenze, spesso per errori formali o semplici sviste amministrative.
La tensione tra intento solidale e fisco espone il Terzo Settore a una fragilità latente. Una dinamica che mina la fiducia degli operatori e alimenta il disorientamento tra chi agisce per scopi sociali senza nessun fine di lucro. Conoscere le regole attuali sui rimborsi spese non è solo prudenza, è ormai una necessità per chiunque voglia evitare spiacevoli sorprese.
L’analisi che segue fa chiarezza sulle criticità del nuovo scenario fiscale post-2026, mette in luce le cause dei controlli e fornisce strumenti concreti per prevenire sanzioni e contenziosi fiscali. Il caso tipo? Un volontario che per dieci anni ha ricevuto rimborsi dalle organizzazioni presso cui ha prestato servizio e si trova, ora, a essere considerato debitore verso lo Stato, accusato di aver ricevuto "compensi mascherati" tassabili. Il tutto, spesso, per scarsa chiarezza normativa e scelte organizzative discutibili.
Rimborsi spese, compensi mascherati e rischio tassazione: il nodo tecnico-fiscale
I rimborsi spese nel non profit costituiscono una voce critica nella gestione fiscale delle organizzazioni e nella tutela dei volontari. Il principale rischio si verifica nel momento in cui le somme corrisposte, anziché essere documentate come rimborso effettivo delle spese sostenute, si trasformano di fatto in "compensi mascherati", con conseguente rischio di accertamenti e tassazione retroattiva.
L’accertamento tipico avviene quando:
- L’associazione eroga importi forfettari non documentati da pezze giustificative (ricevute, scontrini, biglietti, ecc.);
- Non vengono rispettati i limiti di tracciabilità previsti dalla normativa fiscale (pagamenti in contanti superiori alle soglie di legge o comunque privi di evidenza bancaria);
- I rimborsi risultano sistematici, uguali per importo e frequenza, lasciando presupporre un compenso regolare e non collegato a spese effettive;
- La natura della prestazione si avvicina a quella professionale, con continuità o mancanza di rotazione tra i volontari;
- Manca una motivazione dettagliata sulle spese e sulle attività svolte.
Con l’entrata in vigore integrale della riforma del Terzo Settore , il regime dei rimborsi è stato ridefinito:
- Abrogazione delle ONLUS: dal 1° gennaio 2026, le organizzazioni che non hanno aderito al RUNTS perdono i benefici specifici e vengono tassate secondo le regole generali;
- Istituzione del regime forfettario CTS per organizzazioni iscritte al RUNTS, con coefficienti e detrazioni specifiche (art. 80 CTS);
- Nuove regole di tracciabilità e documentazione, con obbligo stringente di registrare e giustificare dettagliatamente le spese;
- Introduzione della soglia di tolleranza del 6%: le organizzazioni possono superare i ricavi istituzionali con quelli commerciali senza perdere la natura di ente non commerciale, purché non si ecceda la soglia per più di tre anni consecutivi.
Di fatto, le maglie di controllo sono sempre più strette: l’Agenzia delle Entrate incrocia i dati dichiarati dalle associazioni con quelli dei volontari, individuando anomalie per frequenza di pagamenti, entità degli importi e scarsa rotazione dei beneficiari. Gli ultimi dati disponibili evidenziano come nel biennio 2024-2025 siano stati contestati rimborso-forfettari per oltre 12 milioni di euro, colpendo soprattutto piccoli enti locali e volontari impegnati in attività assistenziali.
La differenza sostanziale tra rimborso spese e compenso è nella tracciabilità, nella documentazione e nella proporzione rispetto all’attività svolta. Il volontario, per essere tutelato:
- deve conservare rigorosamente prove di ogni spesa sostenuta (ricevute, scontrini, biglietti nominativi);
- deve ricevere somme commisurate a quanto effettivamente speso, non forfettarie;
- deve evitare la sistematicità delle erogazioni se non supportata da reali attività e spese precise;
- deve richiedere all’associazione la compilazione precisa dei mandati di pagamento, indicando motivazione e riferimenti alle attività istituzionali.
Limiti quantitativi: la normativa precedente alle ultime riforme consentiva rimborsi spese non soggetti a tassazione soltanto entro limiti definiti (es. 10.000 euro annui per alcune categorie di associazioni). Superate tali soglie o in assenza di documentazione puntuale, le somme sono considerate reddito da lavoro autonomo o subordinato.
| Tipologia rimborso | Regime fiscale | Obblighi documentali |
| Analitico (documentato) | Non tassabile | SÌ |
| Forfettario (non documentato) | Rischio tassazione | NO |
| Compenso fisso | Tassabile al 100% | NO |
La differenza sta tutta nella prova puntuale: chi non è in grado di dimostrare la natura del rimborso si espone al rischio che l’intera somma percepita sia riqualificata dall’Agenzia come compenso, con conseguente tassazione e possibile segnalazione all’INPS per contributi non versati.
Come tutelarsi: strategie, errori da evitare e consigli pratici per i volontari
Prevenire accertamenti e contestazioni richiede una gestione attenta e consapevole dei rapporti tra ente e volontario. Gli errori più frequenti, nella pratica quotidiana, sono legati alla carente documentazione e alla tentazione di adottare prassi informali per velocizzare i rimborsi.
Ecco le strategie efficaci per minimizzare i rischi:
- Richiedere sempre l’erogazione di rimborsi esclusivamente "analitici", cioè proporzionati e giustificati da scontrini, fatture o ricevute nominative. Il rimborso forfettario espone al rischio di accertamento fiscale.
- Preferire la tracciabilità bancaria: i pagamenti devono avvenire tramite bonifico, assegno o altro strumento che lasci traccia, evitando rigorosamente il contante.
- Utilizzare moduli e report dettagliati predisposti dall’associazione, in cui indicare le attività svolte, i chilometri percorsi, le spese sostenute e le motivazioni precise.
- Mantenere una copia di tutta la documentazione: anche quella in originale va conservata secondo i termini di legge (almeno 5 anni, ma consigliato per 10 anni in caso di controlli retrospettivi).
- Verificare periodicamente con l’associazione l’adeguatezza delle procedure interne alla luce delle recenti modifiche normative (Codice del Terzo Settore e Circolari AdE 2026).
- Accettare somme senza verifica documentale
- Non segnalare all’associazione l’irregolarità di rimborsi uguali per tutti o ricevuti con la stessa cadenza a prescindere dalle attività
- Sottovalutare l’importanza della tracciabilità dei movimenti finanziari
- Confondere la disciplina di diverse tipologie associative (ODV, APS, ETS): ognuna ha le sue peculiarità e limiti
- Non aggiornarsi sulle soglie di esenzione e sulle novità introdotte dal Codice del Terzo Settore.
- Chiedere consulenza periodica a un professionista esperto in fiscalità del Terzo Settore: la materia è soggetta a rapide modifiche interpretative
- Mantenere sempre un atteggiamento collaborativo con eventuali ispettori fiscali fornendo tutta la documentazione richiesta
- In caso di ricezione di un avviso di accertamento, non agire impulsivamente: sono spesso risolvibili con una memoria correttiva ben documentata
- Preferire associazioni iscritte regolarmente al RUNTS: questa scelta garantisce migliori tutele sia in termini di agevolazioni fiscali sia nella gestione dei rimborsi.
- Solo i rimborsi spese analitici, debitamente documentati e tracciati, sono esclusi da tassazione. Tutto il resto è soggetto a verifica.
- Le ex ONLUS non iscritte al RUNTS vengono trattate come enti commerciali e perdono ogni esenzione specifica. I rimborso-forfettari sono quindi a rischio quasi certo.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra