Nel luglio 2026 entra in vigore l'assicurazione obbligatoria per monopattini elettrici. Obblighi, offerte, difficoltà pratiche e coperture, con attenzione a limiti e differenze tra le polizze.
Negli ultimi giorni mi sono trovato a dover gestire la nuova esigenza legata all'assicurazione dei monopattini elettrici, una tematica che coinvolge ormai migliaia di utenti italiani. Da tempo uso il monopattino per gli spostamenti quotidiani, ma fino a poco fa la gestione assicurativa non era obbligatoria. Il cambiamento normativo non solo ha generato domande e qualche preoccupazione, ma mi ha anche spinto a testare in prima persona l'acquisizione della copertura prevista.
Affrontare il percorso per mettersi in regola ha significato informarmi sulle varie offerte, districarmi tra piattaforme online e confrontare molteplici condizioni contrattuali. Raccontare le tappe dell'esperienza vissuta diventa quindi utile sia per chi sta per affrontare la stessa procedura, sia per orientarsi tra dubbi e passaggi operativi. Ecco come mi sono mosso, cosa ho scoperto sui prezzi, sui limiti e sulle difficoltà effettive, senza trascurare le implicazioni pratiche e legali che derivano dal nuovo obbligo introdotto.
Obblighi, scadenze e cosa cambia dal 16 luglio 2026
L'ambito normativo sui monopattini elettrici si è delineato con maggiore chiarezza grazie agli ultimi provvedimenti ministeriali. A seguito delle richieste tecniche dell'ANIA (l'Associazione Nazionale delle Imprese Assicuratrici), il Ministero delle Imprese e del Made in Italy e il Ministero delle Infrastrutture e dei Trasporti hanno prorogato al 16 luglio 2026 la data di entrata in vigore dell'obbligo assicurativo per questi veicoli. La disposizione trova fondamento nella circolare congiunta emanata il 24 aprile 2026.
Le principali novità e obblighi da tenere presenti sono:
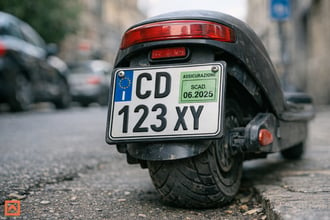
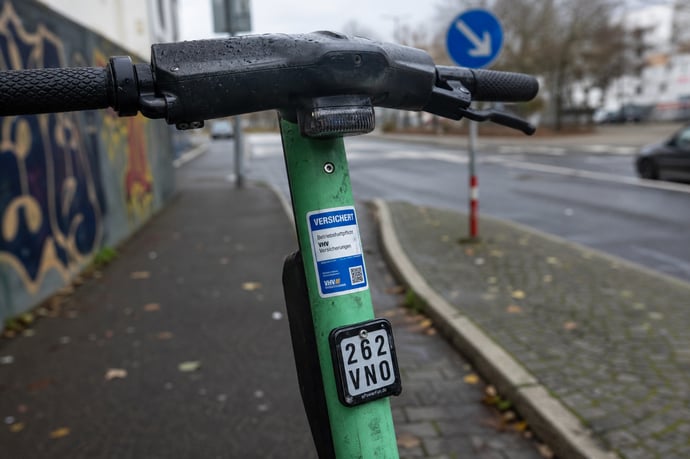
- Obbligo del contrassegno identificativo (targa), fissato dal decreto ministeriale 6 marzo 2026 al 16 maggio 2026;
- Obbligo di assicurazione responsabilità civile per tutti i monopattini che circolano su strada dal 16 luglio 2026.
Dall'introduzione della polizza, il mancato rispetto delle scadenze comporta sanzioni economiche rilevanti, per la mancanza del contrassegno la multa può variare da 100 a 400 euro. Anche per la copertura assicurativa, la circolazione senza polizza espone a ulteriori sanzioni e a responsabilità civili in caso di sinistro.
Sul piano pratico, la normativa impone massimali minimi identici a quelli previsti dal Codice delle Assicurazioni per le auto (6,45 milioni di euro per danni a persone, 1,3 milioni per danni a cose). Un'ulteriore tutela prevista riguarda l'accesso, dal 16 luglio 2026, agli strumenti di garanzia come il Fondo di garanzia per le vittime della strada e il Sistema Carta Verde.
Come ho cercato l'assicurazione: ricerca, offerte e ostacoli
Dopo essermi informato sulle scadenze e sugli adempimenti necessari, mi sono lanciato nella ricerca delle offerte presenti sul mercato. Le compagnie assicurative hanno cominciato a proporre soluzioni specifiche solo da pochi mesi, spesso con informazioni inizialmente frammentarie e non sempre chiarissime. Ho iniziato confrontando siti di assicuratori diretti, portali di comparazione e agenzie tradizionali.
Il primo vero ostacolo è stata la scarsa uniformità delle informazioni disponibili online: molti operatori si sono trovati a gestire richieste senza aver ancora completamente aggiornato i propri sistemi informatici. Numerosi siti propongono preventivi, ma spesso il processo non arriva subito alla generazione del prezzo definitivo, molte volte viene richiesto di lasciare i propri dati e attendere una chiamata o una mail di follow-up.
Nella mia esperienza, le offerte pubblicate prevedevano quasi sempre la necessità di inserire il codice del contrassegno identificativo del monopattino, rendendo impossibile procedere all'acquisto anticipato alla ricezione della targa. Alcune compagnie, più strutturate digitalmente, consentono di abbinare in tempo reale la polizza, ma anche qui la procedura non sempre è stata lineare: i portali dedicati hanno presentato talvolta errori tecnici o problematiche nel collegamento con le banche dati della Motorizzazione.
Risalta quindi l'importanza di preparare in anticipo tutta la documentazione richiesta e armarsi di pazienza nella compilazione dei portali, in attesa che l'infrastruttura digitale del settore diventi più matura.
Confronto tra compagnie: prezzi, condizioni, limiti e costi
Nella valutazione delle proposte assicurative ho rilevato importanti differenze sia nei prezzi che nella struttura delle polizze. Ecco una sintesi di quanto ho riscontrato confrontando le principali offerte:
|
Compagnia |
Premio annuo (da… a…) |
Condizioni e coperture |
Costi nascosti / vincoli |
|
Compagnia A (diretta online) |
75€, 95€ |
RC base, massimali minimi di legge |
Pagamento solo con abbinamento a contrassegno; nessuna rateizzazione |
|
Compagnia B (multicanale) |
85€, 120€ |
Possibilità estensione tutela legale; assistenza sinistri 24/7 |
Franchigia su ogni sinistro (150-250€), gestione lente delle pratiche in caso di sinistro con feriti |
|
Compagnia C (tramite agenzia fisica) |
100€, 140€ |
Polizza modulabile, con possibilità polizze accessorie (furto, infortuni conducente) |
Spese di emissione iniziali, limitazioni per conducenti diversi dall'intestatario |
È risultato evidente che il premio assicurativo tende ad essere più alto se il processo viene gestito tramite una filiale fisica rispetto ad una sottoscrizione online. Va sottolineato che alcune offerte low cost limitano fortemente i servizi accessori, ad esempio, l'assistenza stradale o la tutela legale non sono sempre incluse e possono aumentare notevolmente il costo finale.
Infine, particolare attenzione va posta alle clausole relative ai conducenti: non tutte le polizze coprono persone diverse dall'intestatario, e per i minori è quasi sempre richiesta la sottoscrizione da parte di un adulto.
Difficoltà riscontrate nell'acquisto e nell'attivazione polizza
Durante il processo di sottoscrizione sono emerse diverse difficoltà pratiche, spesso causate dalla novità della procedura e dall'integrazione ancora imperfetta tra le varie piattaforme digitali. Tra gli ostacoli principali che ho riscontrato:
- Richiesta del codice del contrassegno come pre-requisito obbligatorio prima di emettere il certificato; ciò significa che chi non ha ancora ricevuto fisicamente la targa non può avanzare nella sottoscrizione;
- Errori tecnici sui portali delle compagnie, con frequenti anomalie nel riversamento dei dati tra Motorizzazione e Ania, o nella verifica automatica dei dati anagrafici;
- Tempi di risposta spesso lunghi per le conferme di emissione o per ricevere il tagliando assicurativo elettronico, in alcuni casi ho dovuto contattare il servizio clienti per sbloccare pratiche bloccate;
- Limitata disponibilità di personale qualificato presso call center e agenzie fisiche, non sempre aggiornato sulle procedure specifiche per i monopattini.
Cincoli, dettagli e differenze rispetto alle polizze RC famiglia
Chi, come me, era già coperto da una generica polizza RC famiglia deve sapere che questo tipo di prodotto non è idoneo per i monopattini soggetti all'obbligo assicurativo. Gli esperti e le Faq dei ministeri sono molto chiari: la copertura obbligatoria per i mezzi elettrici richiede l'abbinamento alla targa identificativa e l'inserimento nella piattaforma digitale collegata alla Motorizzazione e ad ANIA.
Le polizze dedicate coprono in particolare:
- Danni a terzi causati alla guida del monopattino (persone, veicoli, cose);
- Massimali adeguati agli standard RC Auto (6,45 mln euro per lesioni, 1,3 mln euro per danni a cose);
- Assistenza al danneggiato, con obbligo di risarcimento secondo procedure ordinarie (non è attivo l'indennizzo diretto almeno per i primi due anni di legge);
- Estensione del Fondo di Garanzia Vittime della Strada per il caso di sinistri con mezzi non identificati o non coperti;
- Eventuale tutela legale, se prevista dal contratto;
- Raramente coperture accessorie (furto, atti vandalici, infortuni del conducente: queste vanno richieste a parte e spesso risultano costose).
Alcuni dettagli contrattuali meritano attenzione: ad esempio, la copertura per più conducenti può non essere automatica, così come possono essere previsti limiti di età o restrizioni per i minori (14-18 anni: polizza intestata a un maggiorenne).
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra