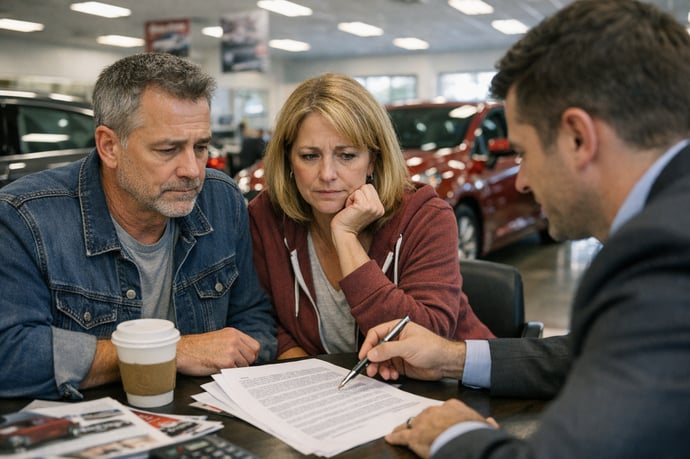
I finanziamenti auto dalle concessionarie possono nascondere rischi gravi e pratiche scorrette: difficoltà contrattuali, inganni, trappole nei pagamenti e tutele legali.
Offerte allettanti nascondono insidie che possono trascinare in una spirale di debiti difficili da spezzare. Il tempo di decidere è poco, la pressione è tanta e basta una firma affrettata per rimanere bloccati per anni. Dietro a condizioni apparentemente vantaggiose si nascondono costi nascosti e condizioni che solo un esame attento svela.
Numerosi consumatori hanno già pagato caro l'errore di fidarsi ciecamente di finanziamenti accesi in concessionaria, con il risultato di dover restituire cifre che vanno ben oltre il reale valore dell'auto acquistata. L'urgenza è reale: la mancata protezione può costare decine di migliaia di euro, insieme a serenità e stabilità finanziaria.
Immagina di dover comprare un'auto senza liquidità disponibile. Una soluzione con anticipo zero e rate contenute, magari con tutto compreso - dall'assicurazione kasko alla manutenzione. In tanti sottoscriverebbero subito, affascinati dall'apparente convenienza, trascurando dettagli chiave come il tasso reale d'interesse e l'effettivo importo finanziato.
Il risultato? Una somma totale che può arrivare anche al doppio rispetto al prezzo dell'auto. Ed è così che nascono trappole finanziarie che imprigionano famiglie e singoli acquirenti in rapporti di dipendenza economica dalle concessionarie.
Come funziona la trappola dei finanziamenti auto
Alla base di molte offerte delle concessionarie ci sono dinamiche studiate per minimizzare la percezione del rischio, soprattutto grazie a una comunicazione focalizzata sui vantaggi immediati anziché sulle conseguenze a lungo termine. Le formule che generano maggiori criticità prevedono:
- Rate iniziali molto basse, per uno o più anni, seguite da una maxi-rata finale spesso insostenibile.
- Servizi opzionali inseriti nel pacchetto - assicurazioni, garanzie, manutenzione - che gonfiano il capitale finanziato e, conseguentemente, gli interessi da pagare.
- Pressioni psicologiche esercitate dal venditore, con incentivi e promesse mirate a velocizzare la firma, impedendo una valutazione consapevole.
- Importo finanziato apparentemente conveniente grazie all'anticipo zero o minimo.
- Rate mensili accessibili, che lasciano intendere una gestione semplice del debito.
-
A scadenza (di solito 3-4 anni), possibilità di:
- Restituire il veicolo e chiudere il debito (opzione ostica per chi ha esigenza di mobilità continuativa).
- Pagare una maxi-rata finale (spesso pari o superiore al valore residuo dell'auto stessa).
- Rifinanziare la maxi-rata con un nuovo prestito, ripetendo il ciclo e ampliando il debito.
- Ad ogni rinnovo si cumulano ulteriori interessi e servizi non richiesti dal cliente, fino a raddoppiare o triplicare il costo iniziale del veicolo.
- Le famiglie si ritrovano «legate» al concessionario, incapaci di svincolarsi senza forti perdite economiche o senza essere costrette a cambiare auto e finanziamento ogni pochi anni.
Le offerte che sembrano troppo belle per essere vere spesso nascondono clausole e voci di spesa occultate nei dettagli: la vera insidia resta nella trasparenza e nella difficoltà, per l'utente medio, di comprendere tutte le implicazioni prima della firma.
7 campanelli d'allarme da non ignorare
Acquisire la capacità di individuare i segnali tipici di un contratto insidioso è il modo migliore per proteggersi. Ecco i principali indizi che dovrebbero far scattare l'allerta:
- Mancata consegna del modulo SECCI, documento obbligatorio che riassume tutte le informazioni sul credito al consumo e che deve essere fornito prima della firma.
- Integrazione forzata di polizze e servizi non richiesti, presentati come inclusi nelle rate ma che in realtà gonfiano il capitale finanziato e quindi il costo complessivo.
- Rata che aumenta negli anni: contratti che iniziano con importi mensili contenuti ma che, dopo un periodo iniziale, crescono notevolmente.
- Estinzione anticipata svantaggiosa: penali o costi talmente alti da rendere l'uscita dal prestito economicamente impraticabile.
- Firma del contratto fuori dalla concessionaria o tramite procedure guidate dal venditore (anche a distanza), che riducono il tempo e la calma necessari ad analizzare i documenti.
- Richiesta di fornire OTP o codici bancari personali al venditore, pratica illegittima che espone a rischi di truffa o uso improprio dei dati.
- Pressioni psicologiche e offerte irripetibili: frasi come solo per oggi, ultimi giorni, sono spesso il segnale che si vuole chiudere in fretta nascondendo aspetti poco vantaggiosi per il cliente.
Non meno rilevante, la mancata verifica del costo reale di assicurazioni e servizi compresi: spesso sono accessori non voluti che, spalmati sulle rate, moltiplicano il costo finale del veicolo.
Le pratiche illegali delle concessionarie e le sentenze
Alcune abitudini delle concessionarie sono state dichiarate fuori legge dalle autorità e dalla magistratura. Due sentenze del Tribunale di Torino, del maggio 2024 e settembre 2025, hanno chiarito che polizze e servizi accessori devono essere esclusi dal capitale finanziato.
- La somma di questi extra aiuta le finanziarie a gonfiare il costo complessivo, facendo scattare interessi superiori alla soglia di usura.
- Quando queste voci vengono scorporate, spesso il tasso di interesse risulta illegale e dà diritto al rimborso degli importi pagati in eccesso.
|
Sentenza Tribunale di Torino |
Data |
Principio giuridico |
|
Sentenza 1 |
Maggio 2024 |
Polizze e servizi vanno esclusi dal capitale finanziato |
|
Sentenza 2 |
Settembre 2025 |
Interessi da ricalcolare: superata la soglia di usura |
È stato così riconosciuto che i clienti sono parte lesa e hanno diritto a rimborsi delle somme versate per interessi, spese e oneri illegittimi.
L'incremento dei casi davanti all'Antitrust testimonia la gravità del fenomeno: pratiche scorrette sono ormai diffuse a livello nazionale e richiedono vigilanza e consapevolezza sempre maggiori da parte degli acquirenti.
Il quadro normativo: diritti e tutele per il consumatore
Il sistema legislativo italiano pone paletti chiari in difesa del cittadino: la trasparenza e la buona fede devono guidare sia la fase precontrattuale che quella di esecuzione:
- L'art. 1337 del Codice Civile impone la buona fede nelle trattative.
- L'art. 1375 rafforza il dovere di lealtà nell'adempimento contrattuale.
- Il Codice del Consumo (D.Lgs. 206/2005) richiede chiarezza nella presentazione delle condizioni e nella consegna dei documenti obbligatori.
- Il Testo Unico Bancario (D.Lgs. 385/1993) stabilisce regole stringenti sulla trasparenza delle informazioni precontrattuali e obbliga la consegna del modulo SECCI.
Dati e analisi mostrano che la mancata consegna della documentazione, pratiche di occultamento o omissione di informazioni rappresentano una violazione non solo civile, ma anche amministrativa, con possibile nullità del contratto e diritto al rimborso.
Le autorità, come l'Antitrust, intervengono regolarmente per vigilare sul rispetto di queste regole e sanzionare gli operatori che agiscono in modo scorretto.
Come difendersi e non cadere nella trappola
Le possibilità di tutela esistono, a patto di muoversi con attenzione e seguire alcune regole pratiche:
- Leggere ogni pagina del contratto prima di firmare qualsiasi documento.
- Chiedere sempre il modulo SECCI e conservarne una copia.
- Esaminare il costo di assicurazioni e servizi inclusi, verificando se siano davvero necessari o desiderati.
- Valutare l'evoluzione delle rate negli anni, facendo domande precise su eventuali aumenti nel tempo.
- Non fornire mai OTP o codici bancari a intermediari o concessionari.
- Resistire a pressioni e offerte last-minute: una proposta davvero conveniente lo sarà anche il giorno successivo.
- Valutare la possibilità di un'analisi contrattuale da parte di un consulente indipendente, soprattutto in caso di dubbi.
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra