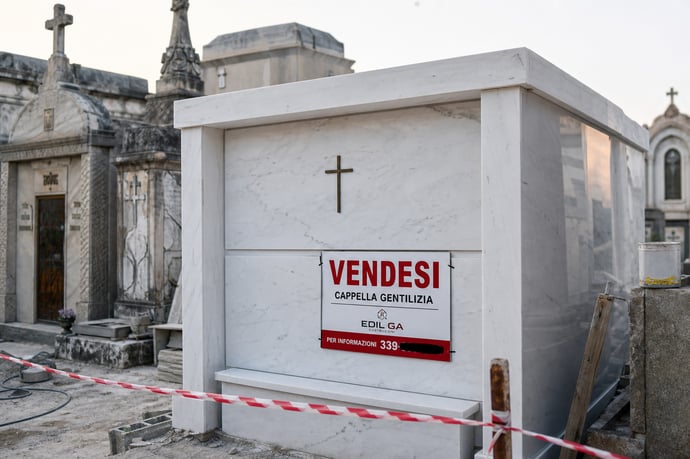
Il mercato dei cimiteri privati in Italia attira fondi d'investimento e trasforma il settore funebre. Tra acquisizioni, nuove gestioni e sfide regolamentari, si ridisegnano gli equilibri economici, culturali e sociali urbani
Il comparto delle aree funerarie, dominato in passato dalla presenza comunale e da piccole imprese familiari, ha vissuto un proliferare di operatori, attirando nuovi capitali e strategie imprenditoriali. Questa realtà porta alla definizione di un vero e proprio settore che combina esigenze di memoria e rispetto con logiche di investimento, strutturazione aziendale e innovazione nei servizi. L’aumento dell’interesse da parte dei grandi investitori, i cambiamenti normativi e la crescente diversificazione della domanda stanno ridefinendo il concetto stesso di luogo di sepoltura nelle grandi città.
La trasformazione del settore funebre: liberalizzazioni e nuovi investitori
Per decenni, la realtà italiana dei servizi funebri è stata contraddistinta da una stretta regolamentazione e da un forte legame con le amministrazioni comunali, in un contesto a prevalenza familiare dove la concorrenza era limitata. Le liberalizzazioni introdotte negli anni 2000 hanno aperto l’accesso al mercato a nuovi operatori, cambiando radicalmente il panorama. Tra il 2006 e il 2025, il numero di imprese attive è quasi raddoppiato, superando le 7.000 unità secondo i dati Unioncamere-InfoCamere, con una distribuzione varia tra Nord e Sud e una concentrazione significativa in regioni come Sicilia e Lombardia.
Questa crescita ha avuto effetti multipli:
- maggiore competizione tra aziende e conseguente abbassamento dei prezzi medi nelle grandi città;
- emergere di pratiche commerciali anche scorrette, con interventi dell’Antitrust per tutelare i consumatori;
- necessità di regolamentare un settore che da locale si è trasformato in una rete complessa di operatori, spaziando dalla gestione cimiteriale all’offerta di servizi innovativi come la cremazione o le case funerarie.
Le caratteristiche che lo rendono perfetto per il private equity
Il settore funerario ha caratteristiche strutturali che lo rendono un investimento quasi ideale per chi gestisce capitali nel lungo periodo:- Domanda anelastica e costante: il numero di decessi non dipende da cicli economici, inflazione o crisi geopolitiche. In Italia si registrano circa 650.000 decessi l'anno, un dato destinato a crescere con l'invecchiamento della popolazione
- Frammentazione estrema: con oltre 7.050 imprese attive, il mercato offre enormi margini di consolidamento
- Bassa penetrazione del capitale istituzionale: mentre in Francia, Inghilterra, Spagna e Portogallo i fondi controllano già quote rilevanti del settore funerario, l'Italia è ancora in fase iniziale
- Asset reali sottostanti: crematori, aree cimiteriali in concessione, case funerarie sono infrastrutture fisiche con valore immobiliare indipendente dal business operativo
- ROI medio tra il 15% e il 20% annuo per le strutture più organizzate, con payback period di 4-6 anni sulle nuove aperture
I protagonisti: chi sta comprando davvero
La storia inizia nel 2019, quando il fondo milanese Augens Capital specializzato in medie imprese italiane e passaggi generazionali, acquisisce la maggioranza di Impresa San Siro American Funeral a Milano, storico operatore della provincia meneghina. Nasce così HOFI Spa, la prima holding funeraria italiana a capitale istituzionale.Al fianco di Augens entra subito BMO Global Asset Management, il braccio di private equity della banca canadese Bank of Montreal. L'operazione vale circa 20 milioni di euro e fa notizia: non tanto per la cifra, ma per il segnale che manda al mercato.
Negli anni successivi la macchina delle acquisizioni non si ferma più. HOFI compra imprese in Lombardia, Veneto, Emilia-Romagna, Umbria, Marche, Trentino. Nel 2021 entra nella gestione dei crematori acquisendo Eco Fly e Pedretti Cimiteriale. Nel 2023, il fondo francese Antin Infrastructure Partners, specializzato in infrastrutture europe, entra nel capitale, accelerando la disponibilità finanziaria del gruppo.
Nel 2025, HOFI acquisisce il 70% di Silve srl, che gestisce i templi crematori di Firenze e Siena (Toscana), di Viterbo (Lazio) e sta costruendo il nuovo crematorio di Udine. Lo stesso anno vengono aggiunte altre acquisizioni: Onoranze Funebri Fornaroli in Emilia-Romagna, Onoranze Funebri Cristina nel Rodigino, Onoranze Funebri D'Assié a Treviso, Bramati e Treccani, Remondina a Rovereto, Bola a Parma.
L'altro grande player è di matrice francese. Funecap Groupe, secondo operatore funerario in Francia, controllato da fondi di private equity transalpini, ha completato quasi 190 acquisizioni dalla sua fondazione. Nel 2022 acquisisce Altair Funeral, storico operatore italiano nato dalla gestione di crematori e cimiteri, fondato da Paolo Zanghieri.
Nasce così Altair Funecap Italia, la prima holding paneuropea del settore funerario con presenza diretta in Italia. Il gruppo dichiara oltre 20 impianti crematori in concessione nel nostro Paese e 13 gestioni cimiteriali, con una quota di mercato che nel 2021 superava il 25% di tutta la cremazione nazionale.
Nel 2025, il gruppo ha emesso bond senior secured per 200 milioni di euro nell'ambito di un'operazione da 2 miliardi complessivi a livello europeo, una delle più rilevanti emissioni del settore in Francia. Risorse destinate a nuove acquisizioni in Italia, a partire dal Nord-Est.
La cremazione come infrastruttura strategica
Un elemento chiave che spiega l'interesse dei fondi è il cambio culturale nella gestione della morte. In vent'anni, la cremazione è passata da pratica di nicchia a scelta maggioritaria in molte città del Nord Italia, dove oggi supera il 50% dei funerali.
Chi controlla un forno crematorio controlla un nodo critico della filiera: tempi, flussi economici, integrazione verticale dei servizi. Non è un caso che sia HOFI che Altair Funecap abbiano fatto degli impianti crematori il perno della loro strategia di espansione.
I comuni in difficoltà: il terreno fertile per i privati
La crescita dei player privati non avviene nel vuoto: si inserisce in un contesto di progressiva difficoltà finanziaria dei comuni nella gestione delle infrastrutture cimiteriali.
La spesa pro capite per il servizio necroscopico e cimiteriale varia enormemente tra le grandi città italiane: Venezia spende 26,64 euro a persona, Milano 17,21, mentre Torino scende a 1,73 euro e Verona tocca addirittura quota 0,07. Dati che fotografano situazioni di sottofinanziamento cronico.
In questo contesto, il project financing consente ai comuni di affidare la gestione delle aree cimiteriali a operatori privati per periodi fino a 30 anni, in cambio della costruzione di nuove infrastrutture (loculi, cappelle, columbari). Un modello che apre alle holding funerarie l'accesso alle aree più redditizie nelle grandi città.
Concentrazione al Nord, opportunità al Sud
La geografia del consolidamento riflette quella dello sviluppo economico. Le aree dove i fondi si sono mossi con maggiore velocità sono Lombardia, Veneto, Emilia-Romagna e Toscana, mercati più strutturati, con maggiore propensione alla cremazione e famiglie più abituate a spendere per i servizi funebri.
Il Centro-Sud rimane ancora ampiamente presidio dell'impresa familiare tradizionale, ma i grandi player lo guardano con interesse crescente. HOFI ha già acquisito in Umbria (AROF, leader provinciale a Perugia) e nelle Marche. Altair Funecap è presente in Lazio con la gestione del crematorio di Viterbo.
Il Sud rimane invece scoperto sul fronte crematori, una lacuna infrastrutturale che, paradossalmente, frena anche l'ingresso degli investitori istituzionali.
Cosa succederà nei prossimi anni
Il business dei cimiteri privati in Italia non è più un'anomalia: è un mercato in piena trasformazione, attrattivo per la grande finanza internaziona Le società di capitali sono cresciute del 30,6% in sei anni (da 2.122 a 2.771 tra il 2019 e il 2025), ma le oltre 7.000 imprese del settore restano in larghissima parte a conduzione familiare.
Le prospettive indicano tre tendenze per i prossimi anni:
- Ulteriore accelerazione delle M&A: HOFI punta ai 200 milioni di fatturato e Altair Funecap ha disponibilità finanziarie per molteplici acquisizioni. La pressione sulle imprese familiari, tra passaggi generazionali difficili e necessità di investimenti creerà nuove opportunità di acquisto
- Arrivo di nuovi fondi: il modello è replicabile e il mercato italiano resta sottoconsolidato rispetto ai benchmark europei. Altri operatori internazionali potrebbero entrare, specialmente con la diffusione delle "funeral home" in stile americano
- Riforma normativa: il DDL C. 2655, in discussione al Parlamento, introdurrebbe nuove regole per i servizi cimiteriali e i crematori, con ricadute significative sugli equilibri tra gestione pubblica e privata


Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra