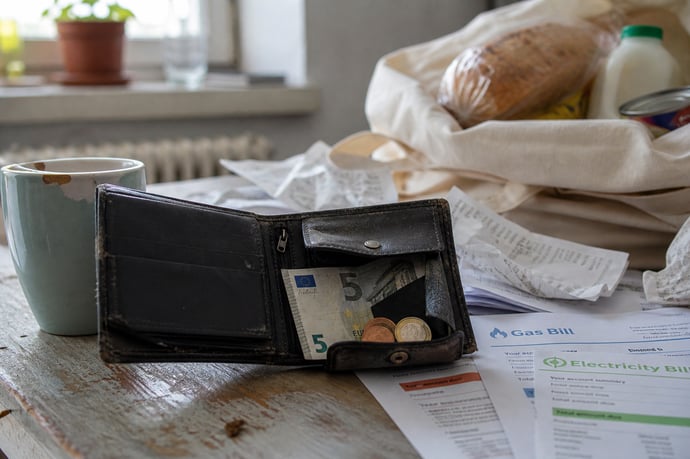
Ricevere il primo stipendio rappresenta una svolta, ma spesso per i neolaureati si trasforma subito in fonte di stress e incertezza. Tra costi, aspettative e poca educazione finanziaria, imparare a gestirlo è ancora una sfida
Ricevere la prima retribuzione dopo anni di studio rappresenta per molti giovani un traguardo importante e motivo di orgoglio. Tuttavia, questo momento segna anche l'inizio di una serie di sfide legate all'amministrazione del denaro che, senza adeguati strumenti e conoscenze, possono trasformarsi in una corsa ad ostacoli. L’aspetto emozionale e l'assenza di preparazione possono infatti incidere negativamente sulle decisioni riguardanti le prime spese, gli investimenti o il risparmio. In Italia, tale fenomeno emerge spesso in modo particolarmente evidente: molti giovani laureati, raggiunta l’indipendenza economica, si ritrovano senza punti di riferimento per una corretta pianificazione finanziaria, sottolineando così l’importanza di incentivare la consapevolezza su questi temi già nelle prime fasi della vita lavorativa.
Stipendio, costi della vita e aspettative dopo la laurea
Il mercato del lavoro italiano ha visto cambiare significativamente il valore reale degli stipendi di ingresso. Secondo dati del Ministero del Lavoro, la retribuzione media di un neolaureato si aggira tra i 1.200 e i 1.500 euro netti mensili, una cifra che, nella percezione di molti giovani, dovrebbe garantire una maggiore autonomia economica rispetto al passato. Tuttavia, le spese mensili che attendono chi inizia a vivere da solo o si trasferisce per motivi lavorativi sono cresciute in misura rilevante.
Per offrire un quadro più dettagliato, ecco una tabella sintetica con alcune delle principali voci di spesa sostenute dal giovane lavoratore:
| Voce di spesa | Importo medio mensile (€) |
| Affitto stanza o monolocale | 400 - 700 |
| Bollette e utenze | 80 - 130 |
| Spesa alimentare | 150 - 250 |
| Trasporti | 60 - 120 |
| Altre spese (svago, abbigliamento, imprevisti) | 150 - 250 |
Non va inoltre trascurato il peso delle aspettative sociali: spesso si avverte la pressione a “restituire” simbolicamente alla famiglia o a partecipare ad attività che richiedono ulteriori esborsi, come cene, viaggi e hobby. Questo scenario rischia di condizionare fortemente il bilancio dei mesi iniziali di lavoro, incidendo sulla capacità di risparmiare o investire responsabilmente.
Perché l’educazione finanziaria manca per i neolaureati italiani
In Italia l'assenza di formazione specifica in materia di economia personale si fa sentire soprattutto tra i più giovani. Solo una piccola percentuale di istituti superiori offre corsi di educazione finanziaria, mentre all’università, tali competenze sono quasi sempre relegate a facoltà economiche e finanziarie.
Tra le principali cause di questo vuoto educativo si possono evidenziare:
- Mancanza di programmi scolastici integrati su temi come la gestione del budget, la pianificazione delle spese, il risparmio e la previdenza complementare.
- Scarsa sensibilizzazione familiare: molte famiglie non affrontano apertamente la questione del denaro con i figli, lasciando che apprendano solo attraverso errori personali.
- La mancanza di iniziative pubbliche sistematiche: solo poche campagne statali hanno tentato concretamente di promuovere la cultura della responsabilità economica tra i neodiplomati e i neolaureati.
Conseguenze della cattiva gestione del primo stipendio: debiti, stress e scelte sbagliate
L’impatto della mancata preparazione finanziaria può essere importante anche nei primi mesi di lavoro. Senza strumenti di controllo, il rischio più frequente è quello di esaurire la paga già nelle prime settimane, innescando una spirale di indebitamento o, peggio, la richiesta di anticipi e prestiti personali. Spesso ciò si traduce in una dipendenza prolungata dal supporto familiare, annullando i vantaggi dell’autonomia appena conquistata.
Tra le problematiche ricorrenti si annoverano:
- Accumulo di debiti a breve termine, tramite carte di credito o piccoli prestiti per spese non essenziali.
- Aumento dello stress psicologico legato all’incapacità di coprire tutte le uscite mensili o gestire spese impreviste.
- Decisioni finanziarie avventate, come investimenti rischiosi privi di reale conoscenza, o acquisti impulsivi per compensare la fatica lavorativa.
Gli errori più comuni del primo anno di lavoro
Osservando i comportamenti finanziari dei giovani lavoratori italiani nei primi dodici mesi dall'inizio dell'attività lavorativa si riscontrano schemi ricorrenti:- Sopravvalutare il netto: molti neolaureati scoprono solo al primo bonifico che il lordo contrattuale e il netto effettivo sono cifre molto diverse. La pressione fiscale e contributiva sul lavoro dipendente in Italia è significativa, e non averla mai calcolata concretamente porta a pianificare le spese su una cifra che non arriverà mai sul conto.
- Non aprire un fondo d'emergenza: la maggior parte dei giovani non ha risorse per fronteggiare spese improvvise come riparazioni, problemi di salute o traslochi. Eppure accantonare anche solo 20-30 euro a settimana costruisce in un anno un cuscinetto che evita di ricorrere al credito al consumo nei momenti di difficoltà.
- Confondere reddito con ricchezza: avere uno stipendio non significa essere ricchi, significa avere un flusso di cassa. La differenza tra chi costruisce patrimonio e chi vive di mese in mese non sta nello stipendio, ma in quanta parte di quel flusso viene trattenuta e messa a lavorare.
- Rimandare tutto a "quando guadagno di più": il fondo pensione, il piano di risparmio, l'investimento minimo. Questa logica del rinvio sistematico è il principale nemico della costruzione di benessere finanziario nel lungo periodo.
Da dove iniziare: le prime tre mosse concrete
Non esistono ricette universali, ma esistono punti di partenza che quasi tutti i consulenti di finanza personale concordano nel raccomandare ai giovani lavoratori al loro primo impiego:- La regola 50-30-20: destinare il 50% del netto alle spese fisse indispensabili (affitto, bollette, spesa), il 30% alle spese variabili e discrezionali (uscite, abbigliamento, viaggi), il 20% al risparmio e agli investimenti. Non è una formula magica, ma è un punto di riferimento che costringe a prendere coscienza di dove va il denaro — il primo passo per decidere dove si vuole che vada.
- Aprire il fondo pensione complementare subito: anche con versamenti minimi. Il TFR maturato dal primo giorno di lavoro può essere destinato a un fondo pensione invece di restare in azienda, producendo rendimenti nel tempo e beneficiando di una deducibilità fiscale fino a 5.164 euro annui.
- Tenere traccia delle spese per almeno tre mesi: con un'app, con un foglio Excel, con qualsiasi strumento funzioni. Non per fare sacrifici, ma per avere dati reali su cui costruire un piano. Quasi sempre, la fotografia delle proprie spese rivela sorprese, abbonamenti dimenticati, spese ricorrenti sottostimate, categorie dove si spende molto più di quanto si pensasse.
Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra