IMU 2026, come conoscere e trovare le aliquote aggiornate e regole per ogni Comune dopo le modifiche di quest'anno
L’IMU 2026 porta importanti novità su aliquote e regole locali, con aggiornamenti ed è fondamentale sapere come orientrarsi tra portali comunali e nuove procedure per evitare errori e sfruttare sconti o esenzioni dopo le recenti modifiche.
Una riforma senza precedenti cambia le regole per proprietari, affittuari, professionisti e contribuenti. Un errore nella scelta dell’aliquota, una consultazione sbagliata delle tabelle o il mancato aggiornamento delle procedure può arrivare a pesare fino al 25% in più sul versamento annuale. Quest’anno, chi gestisce immobili non può affidarsi a vecchie abitudini: il sistema IMU è stato ripensato per garantire trasparenza, imparzialità e maggiore uniformità tra Comuni, ma solo chi conosce i nuovi metodi di consultazione e calcolo potrà evitare errori e sanzioni. Le recenti modifiche del MEF e le innovazioni nei prospetti digitali impongono una verifica puntuale, addio alle vecchie scorciatoie.
I contribuenti devono seguire specifici passaggi che prevedono nel dettaglio: la verifica annuale diretta delle aliquote comunali, il rispetto dei tempi di pubblicazione, il controllo delle delibere digitali ufficiali e la capacità di distinguere tra aliquote base di legge e scelte dell’ente locale. Mai come adesso, l’impatto fiscale si determina “Comune per Comune”, sulla base di dati pubblicati digitalmente, aggiornati, trasparenti e sottoposti a controllo ministeriale.
Come conoscere e trovare le aliquote IMU aggiornate per ogni Comune nel 2026: nuove procedure, portali ufficiali e rischi di errore
Le novità relative all'Imu 2026 hanno ridisegnato il modo con cui si accede alle aliquote dei singoli Comuni. Oggi, infatti, non è più sufficiente affidarsi a tabelle generiche o a informazioni di secondo livello, ma per effettuare il corretto pagamento dell'Imu occorre seguire un processo rigoroso che parte dai nuovi prospetti unici digitali, redatti secondo i criteri stabiliti dal MEF.
Per orientarsi in modo efficace tra le novità concrete, occorre considerare alcuni punti fondamentali:
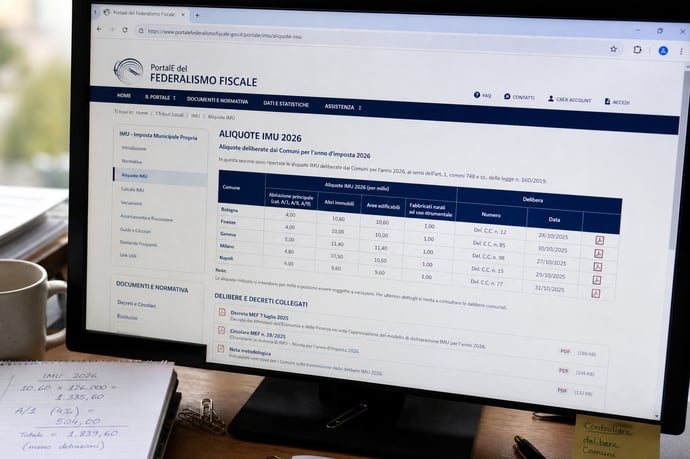
- Portale del Federalismo Fiscale: è la fonte primaria e ufficiale per accedere alle aliquote vigenti, alle delibere comunali, alle scadenze e a ogni documento utile alla consultazione. Qui i Comuni, tramite apposita procedura telematica, trasmettono tutte le decisioni relative a IMU che, dal 2026, devono seguire il formato standard MEF (Allegato A al DM 6 novembre 2025).
- Pubblicazione delle delibere: le aliquote deliberate devono essere trasmesse entro il 14 ottobre e pubblicate entro il 28 ottobre. Solo le delibere pubblicate secondo procedura sono valide per l’anno in corso; in caso contrario, si applicano le aliquote standard di legge.
- Sito istituzionale del Comune e Dipartimento Finanze (MEF): rappresentano canali complementari per la consultazione, anche se tutte le fonti ufficiali convergono sempre al portale del federalismo fiscale come riferimento definitivo.
- Assistenza Caf, professionisti e software online: restano opzioni utili soprattutto per i casi più complessi, ma non possono sostituire la verifica diretta delle aliquote pubblicate ufficialmente.
- Collegarsi al portale dedicato al federalismo fiscale e accedere alla sezione “IMU – Regolamenti ed aliquote”.
- Selezionare Comune e anno d’imposta per visualizzare il prospetto digitale ufficiale con tutte le aliquote applicabili alle diverse tipologie di immobili, riduzioni, esenzioni e casi particolari.
- Verificare sempre la pubblicazione e la validità della delibera: una mancata pubblicazione comporta l’automatica applicazione delle aliquote statali standard (ad es. 8,6 per mille per la maggioranza degli immobili non abitazione principale).
- Consultare eventuali note o allegati alla delibera, poiché alcuni Comuni possono modulare le aliquote (entro i limiti imposti dal legislatore nazionale) per specifiche categorie catastali, aree territoriali o destinazioni d’uso.
- Procedure digitali integrate: la consultazione non può più basarsi su semplici riassunti cartacei, ma deve passare da schede digitali aggiornate, uniformi e validate dal MEF.
- Standardizzazione dei prospetti aliquote: il formato unificato impone sintesi, trasparenza e semplicità di lettura, chi non aggiorna il proprio metodo rischia omissioni e sanzioni.
- Limitazione delle personalizzazioni: solo le fattispecie e le agevolazioni tipizzate dall’Allegato A sono effettivamente adottabili dai Comuni; ogni condizione extra-regolamentare decade.
- Rispetto delle scadenze: sia i Comuni, nella fase di pubblicazione, sia i contribuenti che consultano devono attenersi a finestre temporali rigorose. Le delibere tardive sono irrilevanti ai fini dell’anno in corso.
| Tipologia immobile | Aliquota ordinaria | Aliquota minima | Aliquota massima |
| Abitazione principale di lusso (A/1, A/8, A/9) | 5,00‰ | 3,00‰ | 6,00‰ |
| Altre abitazioni / seconde case | 8,60‰ | 4,60‰ | 10,60‰ |
| Fabbricati gruppo D | 7,60‰ | None | 11,40‰ |
| Fabbricati merce/terreni agricoli | Consulta regolamento comunale | - | - |
Ogni Comune può quindi agire “entro i paletti” imposti dalla legge nazionale, ma dal 2026 non è più possibile introdurre deroghe o sperimentazioni al di fuori delle categorie previste nella modulistica MEF.
Rischi frequenti da evitare:
- Affidarsi a fonti non ufficiali: sintetizzazioni, tabelle non aggiornate e mediazioni di parte non hanno valore legale.
- Sottovalutare l’importanza del prospetto digitale ufficiale: anche una minima variazione sul territorio può incidere sia sull’imposta dovuta che sulle agevolazioni spettanti.
- Mancato controllo della pubblicazione: se il Comune non pubblica nei termini la propria delibera, l’ente non può applicare aliquote personalizzate e il contribuente rischia versamenti non corretti o perdita di agevolazioni.
- Fidarsi di vecchie aliquote: ogni anno occorre ripetere la consultazione, poiché le scelte comunali possono variare, la regola generale prevede la verifica puntuale prima di ciascuna scadenza di acconto e saldo.
Regole pratiche: calcolo IMU, sconti ed esenzioni 2026, errori comuni e cosa fare per non perdere agevolazioni dopo la riforma
La gestione fiscale degli immobili nel 2026 è radicalmente mutata: a determinare il dovuto non bastano più conoscenze generiche ma serve una comprensione dettagliata delle nuove modalità di calcolo, delle riduzioni previste e delle numerose esenzioni/requisiti aggiornati dalla recente disciplina.Il calcolo segue una successione di passaggi:
- Determinazione della base imponibile: rivalutazione della rendita catastale del 5% e moltiplicazione per coefficienti variabili a seconda del tipo di immobile (160 per abitazioni ordinarie, 140 per laboratori, ecc.).
- Applicazione dell’aliquota vigente per la categoria e il Comune di riferimento, da reperire tassativamente dal prospetto digitale MEF.
- Calcolo pro-quota in caso di possesso non integrale nell’anno e per ogni quota indivisa tra più soggetti.
- Detrazione fissa (200 euro) su abitazioni principali di lusso; sulle altre categorie verificare presenza di eventuali agevolazioni locali.
- Abitazione principale (non di lusso), incluse pertinenze (una per ogni categoria C/2, C/6, C/7): fuori campo IMU se residenti e dimoranti abitualmente.
- Immobili storici/artistici o seconde case vuote dichiarate inagibili/inabitabili: riduzione del 50% della base imponibile per il periodo di validità della condizione.
- Case concesse in comodato gratuito a figli/genitori con contratto registrato e condizioni specifiche: -50% base imponibile;
- Immobili locati con canone concordato: -25% imposta dovuta.
- Case di pensionati residenti all’estero (AIRE), con varie restrizioni: riduzione del 50% limitata a una sola abitazione non locata.
- Terreni agricoli e aree edificabili: numerose esenzioni o agevolazioni per coltivatori diretti/IAP, aree montane, condizioni particolari fissate dal Comune.
| Scadenza | Cosa si versa | Note operative |
| 16 giugno | Acconto | Su base aliquote anno precedente |
| 16 dicembre | Saldo | Conguagli e nuove aliquote pubblicate |
Errori comuni da evitare:
- Confusione nella determinazione della categoria catastale e nel calcolo del possesso pro-quota.
- Non verifica annuale del prospetto digitale MEF, affidandosi a tabelle passate o dichiarazioni generiche.
- Omissioni nella dichiarazione IMU (da presentare entro il 30 giugno in caso di variazione dati catastali, requisiti, agevolazioni, nuovi acquisti, passaggi di proprietà, ecc.).
- Codici tributo errati nel modello F24 o errori nel specificare il Comune nel versamento.
- Mancato rispetto delle scadenze: la sanzione per versamento tardivo è ora al 25% (ridotta rispetto agli anni precedenti), ma resta proporzionale al periodo di ritardo e aggravata dagli interessi di mora (1,60% annuo sul 2026 in base alla normativa corrente).
- Abitazioni in comodato: benefici possibili solo con contratto registrato e rispetto stringente delle condizioni (residenza nello stesso Comune, possesso esclusivo di altro immobile a titolo di abitazione principale, categoria catastale compatibile).
- Case di coniugi con residenze separate: esenzione concessa, ma soggetta a verifica degli effettivi motivi e rischi di contestazione in caso di dichiarazioni strumentali.
- Modifiche catastali: ogni variazione durante l’anno deve essere comunicata e aggiornata ai fini delle agevolazioni.
- Immobili in condominio, in eredità o proprietà indivisa: suddivisione del tributo proporzionale alle quote e ai mesi di effettivo possesso. Attenzione a evitare dimenticanze su quote minori (anche 10%); comportano la decadenza di sconti.
- Immobili in affitto a canone concordato: sconto applicabile solo in presenza della documentazione prevista dagli accordi territoriali.
- Area edificabile: il valore di riferimento è quello venale in comune commercio stabilito dal Comune, non la rendita catastale.
- Ricevute e comunicazioni digitali dei pagamenti
- Atti di possesso, eredità, registrazione comodato o contratti di locazione agevolata
- Perizie in caso di inagibilità o interesse storico.
- Verificare ogni anno la pubblicazione ufficiale delle aliquote del proprio Comune sul portale MEF
- Accertare la corretta categoria catastale e la titolarità aggiornata
- Conservare tutta la documentazione utile per eventuali controlli o contestazioni
- Rispettare scrupolosamente le nuove scadenze e aggiornare eventuali dichiarazioni IMU
- In caso di dubbi, consultare l’ente locale o un professionista abilitato, ma sempre a partire dagli atti ufficiali pubblicati digitalmente.
Leggi anche
- IMU 2026, come conoscere e trovare le aliquote aggiornate e regole per ogni Comune dopo le modifiche di quest'anno
- Imu 2026: la check-list delle regole e condizioni per non perdere esenzioni e sconti nuovi e vecchi di quest'anno
- Hai più immobili intestati? La strategia di ripartizione che riduce il carico IMU complessivo senza violare nulla


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra