Imu 2026: le novità, cambiamenti e regole aggiornate quest'anno
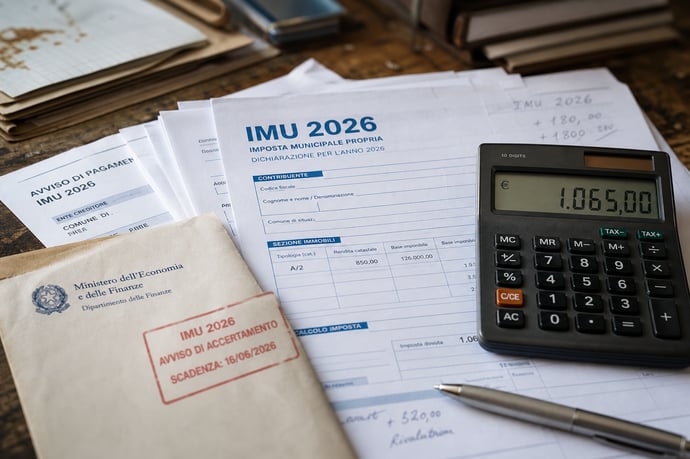
Il 2026 porta importanti cambiamenti per l’IMU: nuove aliquote più omogenee a livello nazionale, aggiornamenti per le seconde case e nuove possibilità di agevolazioni e riduzioni per diversi proprietari immobiliari.
Attenzione, proprietari immobiliari: il 2026 segna un punto di svolta nell’imposizione patrimoniale. Per la prima volta, il quadro normativo vara cambiamenti strutturali che potrebbero incidere concretamente sulla gestione economico-fiscale delle proprietà.
Il 2026 vede consolidata una crescita nel processo di semplificazione della fiscalità immobiliare. Dopo anni di frammentazione, in cui la scelta delle aliquote sembrava una giungla tra i vari Comuni, oggi il legislatore impone criteri più uniformi, con l’obiettivo di ridurre le disparità di trattamento nel Paese. Questo cammino verso l’omogeneità prende slancio col decreto del Ministero dell’Economia e delle Finanze del 6 novembre 2025, che definisce nuovi margini d’azione e pone fine a molte personalizzazioni locali esistenti.
Uno dei temi centrali è la gestione delle seconde case: chi possiede immobili non locati rischiava spesso di trovarsi in situazioni di incertezza contributiva. Ora, il sistema si fa più trasparente: viene richiesto a ogni Comune di applicare regole chiare sulle aliquote, senza più margini per deroghe poco pubblicizzate. Questo si riflette in nuove possibilità di risparmio mirato per chi utilizza l’abitazione solo parte dell’anno, specie nelle aree a vocazione turistica, e offre maggiore equità rispetto al passato.
Un’altra svolta riguarda il ravvedimento operoso: il tasso degli interessi legali scende all’1,6%. Regolarizzare eventuali inadempienze diventa quindi meno oneroso, con un vantaggio immediato per chi è in ritardo. Nessuna variazione, invece, per quanto riguarda il calendario delle scadenze, segno di un contesto in evoluzione sotto il profilo della struttura dell’imposta, ma stabile nei suoi appuntamenti storici.
Il risultato? Più semplicità, meno errori nella compilazione e nella gestione delle posizioni. Le regole 2026 richiedono però un’attenzione specifica: chi non conosce approfonditamente la nuova disciplina rischia errori costosi, come mancati aggiornamenti sulle aliquote o sulla documentazione per ottenere agevolazioni.
Nuove aliquote IMU 2026: uniformità nazionale e novità per le seconde case
Il panorama delle aliquote Imu per il 2026 introduce uno dei cambiamenti più significativi degli ultimi anni nel settore fiscale immobiliare. Fino al 2025, molti Comuni potevano scegliere tra una gamma quasi illimitata di possibilità quando stabilivano le aliquote. Questo sistema generava una notevole frammentazione e, spesso, confusione tra i contribuenti.
Dati alla mano, oggi la situazione si presenta radicalmente diversa:
- Uniformità obbligatoria: tutti i Comuni devono selezionare le aliquote da un elenco definito a livello nazionale. Non sono più ammesse categorie personalizzate. In caso di inadempienza da parte dei Comuni, si applica un’aliquota standard imposta centralmente, garantendo così maggiore semplicità e prevedibilità.
- Semplificazione delle categorie: le categorie catastali che determinano l’imposta sono state snellite e organizzate in modo più intuitivo, riducendo la possibilità di errori interpretativi da parte dei proprietari o dei consulenti.
- Power ai Comuni, ma entro limiti: la nuova disciplina mantiene spazi di autonomia municipale, limitati però da margini di manovra più precisi e verificabili dal Ministero, come disposto dal decreto del 6 novembre 2025.
| Anno | Gestione aliquote | Personalizzazione | Uniformità |
| Fino al 2025 | Molto frammentata | Alta | Bassa |
| 2026 | Basata su elenco centrale | Limitata | Alta |
Un aspetto spesso sottovalutato riguarda le seconde abitazioni, per le quali la normativa aggiornata si dimostra più attenta alle peculiarità delle case vacanza o degli immobili a uso saltuario. I Comuni possono ora, su delibera specifica, prevedere aliquote ridotte per immobili non affittati e utilizzati solo per parte dell’anno. Questa misura si applica tipicamente quando l’uso effettivo è dimostrato tramite bollette (acqua, luce, riscaldamento), o attraverso una dichiarazione periodica; non si tratta di una riduzione automatica: ogni Comune deve recepirla e pubblicarne i dettagli in modo trasparente, come richiesto dal portale del Federalismo Fiscale.
Altro elemento rilevante:
- I nuovi criteri fanno chiarezza anche per le abitazioni principali classificate come «di lusso» (A/1, A/8, A/9), che restano soggette all’imposizione con aliquota dedicata.
- Vengono rivisti i coefficienti per i fabbricati di tipo D (immobili produttivi come capannoni), così da calibrarli meglio in base ai reali valori di mercato.
- I proprietari di terreni agricoli sono coinvolti nel nuovo assetto, soprattutto nelle aree montane ed extraurbane dove l’imponibilità fiscale cambia sensibilmente rispetto al passato.
Dato il nuovo assetto, è essenziale:
- Consultare le aliquote aggiornate sul sito del portale Federalismo Fiscale MEF ogni anno entro il 14 ottobre
- Valutare con attenzione la delibera comunale se si intende ottenere la riduzione sulle seconde case
- Predisporre documentazione tecnica puntuale in caso di inagibilità per poter accedere ad agevolazioni specifiche
- Acconto entro il 16 giugno 2026
- Saldo entro il 16 dicembre 2026
Agevolazioni e riduzioni IMU 2026: chi può pagare meno e come ottenerlo
L’attuale assetto normativo prevede una serie di opportunità per ridurre l’imposta dovuta, ma occorre dimostrare, con precisione e nei tempi richiesti, il possesso dei requisiti. Le nuove disposizioni offrono agevolazioni specifiche per casi ricorrenti:
- Seconde case utilizzate solo per brevi periodi: chi destina l’immobile, ad esempio, a uso vacanza può usufruire di aliquote ridotte deliberabili dal Comune, a patto che vengano esibiti i dati di consumo e dichiarazione d’uso. L’agevolazione varia secondo i criteri locali e NON è automatica.
- Immobili inagibili o inabitabili: le aliquote ridotte valgono anche in caso di danni da crollo, incendio, problemi strutturali o condizioni igieniche pericolose; serve una perizia tecnica oppure la certificazione degli uffici comunali.
- Comodato d’uso a parenti di primo grado: la legge consente una riduzione dell’imposta se la casa è data in uso, gratuitamente, a un figlio o a un genitore. Secondo la recente lettura della Cassazione, vanno rispettate condizioni come la registrazione del contratto e la non locazione a terzi.
- Soggetti con disabilità secondo la Legge 104: permane l’esonero o la riduzione per chi possiede requisiti specifici previsti dalla certificazione: la pratica va documentata con la domanda presso il Comune e la copia dei verbali sanitari.
- Proprietari che riducono la rendita catastale: modificare (in base alla normativa) la rendita per allinearla a effettive condizioni dell’immobile abbassa la base imponibile su cui calcolare la tassa.
Tutte queste ipotesi richiedono azioni concrete:
- Presentare la documentazione richiesta entro i termini fissati (di norma entro fine anno o secondo quanto deliberato localmente)
- Compilare accuratamente la dichiarazione IMU indicando la motivazione dell’agevolazione
- Monitorare la pubblicazione delle aliquote e delle delibere sul sito del Comune e del MEF
- Chiedere, quando necessario, supporto a un tecnico abilitato per perizie e certificazioni.
- Sottovalutare il termine per la presentazione della documentazione, con conseguente perdita del beneficio
- Confondere riduzioni statali e comunali, applicando erroneamente aliquote non autorizzate per la specifica categoria
- Non aggiornare la dichiarazione in presenza di variazioni di utilizzo o di proprietà dell’immobile.
Le agevolazioni sono preziose, ma spesso poco note: per trarne vantaggio serve un’analisi precisa della posizione individuale, consapevolezza delle novità normative e una verifica della documentazione richiesta. L’esperienza dimostra che una gestione attenta consente di ridurre esborsi e, talvolta, di evitare sanzioni consistenti dovute a omessi adempimenti o dichiarazioni errate.
Come emerso dalle recenti circolari, e in particolare dai chiarimenti della Cassazione, la residenza anagrafica continua a essere una discriminante importante per alcune tipologie di esenzione, ma l’effettivo utilizzo della casa può assumere sempre più rilievo, in particolare per le prime abitazioni.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra