Irpef, come cambiano le tasse da pagare se diminuisce solo fino a 50mila euro. Calcoli ed esempi
Quale sarebbe il nuovo impatto della riduzione Irpef dal 35% al 33% per i redditi fino a 50mila euro e non più fino a 60mila euro
L’ultimo intervento sul sistema fiscale italiano interessa in modo diretto milioni di contribuenti con redditi medio-alti. La proposta di abbassare la seconda aliquota Irpef dal 35% al 33% per i redditi fino a 50mila euro rappresenta una delle principali novità della manovra finanziaria 2026, puntando ad aumentare il reddito disponibile per la cosiddetta classe media. Questa modifica giunge in un contesto già segnato da precedenti cambiamenti, come l’accorpamento degli scaglioni e l’equiparazione della no-tax area tra lavoratori dipendenti e pensionati.
Le novità della riforma Irpef per i redditi fino a 50mila euro
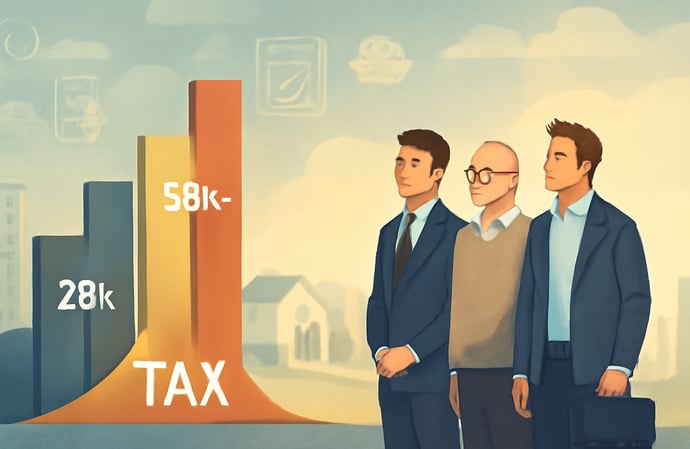
Il nuovo assetto Irpef conferma la struttura a tre aliquote, con una riduzione mirata sulla seconda fascia. Inizialmente l proposta avrebbe dovuto interessare i redditi fino a 60mila euro. Stando, invece, a quanto riportano le ultime notizie, la riduzione Irpef dovrebbe interessare chi dichiara tra 28.000 e 50.000 euro, per cui l’aliquota calerebbe dal 35% al 33%, garantendo un incremento del netto annuo senza modificare gli altri scaglioni. La platea coinvolta comprende circa 13,6 milioni di lavoratori, tra dipendenti, autonomi e pensionati, prevedendo dunque:
- Aliquota 23% fino a 28mila euro
- Aliquota 33% da 28mila a 50mila euro (invece di 35%)
- Aliquota 43% oltre i 50mila euro
Chi beneficia della nuova aliquota al 33% e chi resta escluso
I beneficiari principali della riduzione IRPEF sono i contribuenti titolari di reddito complessivo annuo imponibile tra 28.000 e 50.000 euro. In particolare, il risparmio fiscale aumenta con l’avvicinarsi alla soglia superiore dello scaglione.
Chi percepisce oltre i 50mila euro, se la riforma non dovesse essere estesa alla fascia superiore fino ai 60mila euro, manterrebbe l’aliquota al 43%. Questo comporta che, sebbene possa esserci un beneficio teorico per alcuni contribuenti nella fascia immediatamente superiore, la maggiore parte della riduzione interessa il ceto medio. In particolare:
- Dipendenti e pensionati: percepiscono effetti diversi. I pensionati vedono un impatto diretto sul netto, in assenza del cuneo fiscale, mentre per i dipendenti l’effetto si somma o si compensa con le detrazioni già previste per il lavoro.
- Lavoratori autonomi: beneficiano come i dipendenti, senza però detrazioni particolari o tagli sul cuneo.
- Redditi inferiori a 28mila euro: non subiscono variazioni, essendo già soggetti all’aliquota minima.
Calcoli pratici ed esempi di risparmio Irpef per i diversi redditi
Analizzando l’impatto della nuova aliquota IRPEF ridotta solo fino a 50mila euro, emergono differenze significative in termini di risparmio:
| Reddito Lordo | Risparmio Annuo Stimato |
| 30.000 euro | 40 euro |
| 35.000 euro | 140 euro |
| 40.000 euro | 240 euro |
| 45.000 euro | 200-300 euro |
| 50.000 euro | 440 euro |
Il beneficio risulta crescente con l’aumentare del reddito imponibile, fino a raggiungere importi più consistenti per la fascia superiore, senza però incidere direttamente sui redditi più alti di 50.000 euro, o in misura marginale. Alcune simulazioni evidenziano come chi si posiziona tra i 28mila e 35mila euro percepisca un vantaggio limitato, spesso inferiore o equivalente all’effetto del taglio del cuneo fiscale, già sperimentato negli anni precedenti.
- Stipendi da 30.000 euro: beneficio circa di 3 euro al mese
- 35.000 euro: circa 12 euro al mese
- 40.000 euro: intorno a 20 euro mensili
- 50.000 euro: fino a 36 euro al mese
Impatto della nuova Irpef su buste paga, pensioni e famiglie
L’abbassamento dell’aliquota al 33% modifica in modo diverso la composizione della busta paga e degli importi netti in base alla categoria:
- Lavoratori dipendenti: il vantaggio netto dipende dall’interazione tra detrazioni per lavoro, taglio del cuneo fiscale e nuove aliquote. In alcuni casi, chi si colloca tra 29 e 35mila euro potrebbe vedere un guadagno limitato o perfino annullato dall’effetto congiunto delle misure adottate nel biennio.
- Pensionati: l’effetto della riduzione dell’aliquota è diretto, senza sommarsi o essere compensato da altri meccanismi, con un incremento netto della pensione, in particolare per i trattamenti tra 28 e 50mila euro.
- Famiglie: la misura può incidere diversamente a seconda della composizione familiare. Nuclei con un solo titolare di redditi al limite superiore sono spesso penalizzati dalle restituizioni forfettarie, mentre la presenza di più percettori a redditi inferiori (es. due coniugi a 25mila euro ciascuno) vede un vantaggio cumulato e nessuna decurtazione.



Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra