I conti di Poste Italiane nel primo trimestre 2026, analizzando risultati finanziari, performance delle divisioni, solidità patrimoniale, strategie di crescita, piani futuri e prospettive di mercato.
L'avvio del 2026 conferma la solidità di Poste Italiane, che presenta risultati finanziari record per il periodo gennaio-marzo. Il gruppo, guidato dall'amministratore delegato Matteo Del Fante, prosegue nella strategia di crescita e diversificazione dei servizi, centrando una performance sopra le attese del mercato. Attraverso un'accurata gestione delle sue aree di business, la società riesce a consolidare la leadership nei settori finanziario, logistico e assicurativo, sostenendo una crescita armonica dei ricavi.
L'analisi dei risultati del primo trimestre restituisce un quadro dettagliato dell'andamento delle diverse divisioni e consente di comprendere le direttrici strategiche che il gruppo intende perseguire nei mesi futuri, specialmente alla luce delle nuove iniziative e delle rilevanti operazioni corporate, come quella legata all'integrazione con TIM. Di seguito, vengono illustrate le principali evidenze sui conti, le divisioni operative e le strategie in atto, offrendo una visione esaustiva sugli sviluppi attesi per Poste Italiane
Risultati del primo trimestre 2026: ricavi, utile e redditività
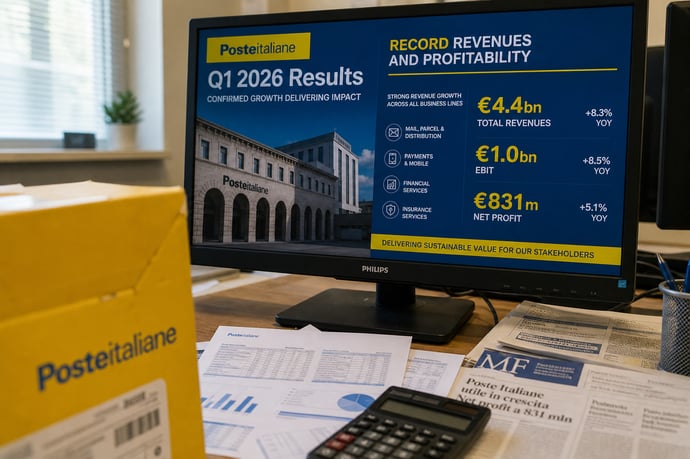
I primi tre mesi del 2026 hanno segnato per Poste Italiane livelli record sia nei ricavi che nella redditività. I dati ufficiali evidenziano ricavi pari a circa 3,5 miliardi di euro, registrando un aumento dell'8% rispetto allo stesso periodo dell'anno precedente. Ancora più significativo l'incremento del risultato operativo adjusted, salito a 905 milioni di euro: una crescita del 13,6% su base annua, ben oltre le stime diffuse dagli analisti.
Il conto economico del gruppo mette in luce anche l'utile netto a 617 milioni di euro (+3,3% anno su anno), risultato ottenuto escludendo la partecipazione in Telecom Italia. Questo dato, oltre a essere superiore alle aspettative di consenso (594 milioni), indica la robustezza del modello di business adottato. Questi numeri sono stati sostenuti dalla performance positiva di tutte le divisioni di business:
- Servizi finanziari trainati dalla raccolta e dall'elevata quota di investimenti;
- Servizi assicurativi, con una crescita costante guidata dal comparto Vita e Previdenza;
- Area logistica e corrispondenza, supportata dall'espansione del comparto pacchi e dalle iniziative di miglioramento dei margini sulle spedizioni.
Le performance: servizi finanziari, assicurativi e logistica
La crescita del primo trimestre 2026 trae impulso da tutte le aree chiave del gruppo. In particolare, il segmento finanziario ha visto una progressiva espansione dei ricavi e della qualità della raccolta, con un risultato totale di 1,6 miliardi di euro (+10,5%) derivante dal potenziamento del portafoglio prodotti e dalle nuove iniziative commerciali nel campo del risparmio e degli investimenti postali.
Nel comparto assicurativo il focus rimane sugli Investimenti Vita e Previdenza, che guidano la raccolta netta grazie a soluzioni innovative rivolte sia ai clienti storici che ai nuovi utenti. I ricavi assicurativi si attestano a 469 milioni (+6,1%), confermando il settore come pilastro della strategia di diversificazione della società. Un ulteriore elemento di rilievo è rappresentato dalla stabilità dei depositi retail e dalla performance positiva nelle operazioni di protezione patrimoniale.
Sul fronte logistica, il settore pacchi e spedizioni mostra un'espansione significativa: la divisione registra ricavi per circa 1 miliardo di euro (+5,7%), trainata dall'aumento dei volumi (+14,6%) e dall'adozione di strategie di repricing mirate a proteggere i margini di redditività, pur in presenza di una contrazione strutturale della corrispondenza tradizionale:
- Postepay evidenzia ricavi in crescita del 6,8% (arrivando a 425 milioni), grazie all'aumento dei pagamenti digitali e dei servizi connessi.
- La joint venture con Benetton Logistics, annunciata ad aprile, rappresenta un ulteriore passo nella strategia di rafforzamento nella contract logistics.
Posizione finanziaria, investimenti e solidità patrimoniale
Al termine del primo trimestre la struttura patrimoniale del gruppo conferma elevati livelli di solidità. La posizione finanziaria netta al 31 marzo 2026 risulta positiva per 4,98 miliardi di euro, seppur in lieve flessione rispetto ai 5,64 miliardi registrati a inizio anno, scelta collegata a importanti investimenti programmati e ad una gestione attenta dei flussi di cassa.Per quanto riguarda le attività finanziarie investite, il valore raggiunge i 606 miliardi di euro, in progresso di 5,3 miliardi rispetto all'inizio dell'anno. Questo incremento riflette una robusta raccolta netta nei prodotti di investimento e il costante apporto dei comparti finanziario e assicurativo:
|
Voce patrimoniale |
31 marzo 2026 |
Variazione |
|
Posizione finanziaria netta |
4,98 mld € |
-0,66 mld € |
|
Attività finanziarie investite |
606 mld € |
+5,3 mld € |
|
Raccolta netta prodotti investimento |
1,7 mld € |
- |
Il gruppo segnala anche un Solvency II ratio pari al 294%, ben superiore agli standard richiesti dagli organismi di vigilanza e indicativo di un'eccellente copertura delle passività assicurative. La politica degli investimenti rimane orientata alla sostenibilità, puntando sia sull'innovazione tecnologica sia su iniziative in grado di assicurare ritorni stabili agli stakeholder.
Rialzo della guidance 2026 e nuove strategie di crescita
Il management ha comunicato la revisione al rialzo della guidance annuale a seguito dei risultati ottenuti nel primo trimestre. Il nuovo obiettivo di risultato operativo adjusted è ora fissato a 3,4 miliardi di euro (rispetto ai precedenti 3,3 miliardi) e include la conferma dell'obiettivo di utile netto di 2,3 miliardi. Il gruppo rafforza così la propria ambizione di crescita e incremento della remunerazione degli azionisti, già dal 2027.
Alla luce della performance positiva abbiamo rivisto al rialzo la guidance e ulteriormente rafforzato la convinzione nella validità strategica dell'operazione di acquisizione del controllo di TIM, afferma l'AD Del Fante, sottolineando come la nuova guidance risulti superiore di circa l'1% alle stime del consenso:
- Le direttrici di crescita includono l'accelerazione nella digitalizzazione dei servizi, il rafforzamento nell'offerta di soluzioni finanziarie innovative, e la spinta sulle sinergie assicurative e logistiche.
- L'attenzione agli investimenti mirati e alla razionalizzazione dei costi contribuisce a mantenere elevata la marginalità operativa.
Previsioni: attese del management, analisi e scenario azionario nei prossimi mesi
Il sentiment degli esperti verso Poste Italiane resta generalmente positivo dopo i risultati del primo trimestre e la revisione della guidance. Gli analisti di primari istituti hanno confermato o rafforzato le raccomandazioni di acquisto, attribuendo un premio alle azioni in funzione delle prospettive di crescita.
- Citi conferma il buy e fissa un target a 24,4 euro;
- Equita Sim fissa un prezzo obiettivo a 27,4 euro;
- BofA vede una valutazione a 28,8 euro, valorizzando i ricavi record e l'EBIT superiore al consenso;
- Banca Akros sottolinea il superamento delle stime di consenso di circa l'1%, mentre Morgan Stanley valuta conti forti, con giudizio equal-weight e prezzo obiettivo a 23 euro;
- Kepler Cheuvreux raccomanda hold dopo il rialzo della guidance.
Le attese del management prevedono una prosecuzione della crescita dei ricavi, una progressiva integrazione delle piattaforme digitali e un incremento della remunerazione agli azionisti grazie al rafforzamento della politica dei dividendi. Dal punto di vista della stagionalità e dell'analisi tecnica, gli scenari ipotizzati dai principali tool previsionali indicano uno sviluppo positivo per la prima parte dell'estate, seguito da una potenziale fase di consolidamento.
Il nuovo piano industriale 2026-2030: focus e sfide future
La presentazione ufficiale del piano pluriennale 2026-2030 è attesa per il prossimo 24 luglio, contestualmente alla diffusione dei dati del secondo trimestre. Le linee guida già anticipate dal management orientano il gruppo verso:
- ulteriore espansione nel digitale e nei servizi a valore aggiunto;
- integrazione tra business postale, finanziario e delle telecomunicazioni;
- rafforzamento delle sinergie tra logistica, pagamenti, investimenti e assicurazioni;
- sostenibilità come elemento centrale nelle scelte di investimento e gestione.
Leggi anche
- L'analisi degli conti di Poste Italiane del primo trimestre 2026 e le previsioni per i prossimi mesi
- I servizi di Poste Italiane cancellati dal 1 maggio e quali si possono usare al loro posto e quali costi e condizioni
- Poste Italiane: azioni come premio ai dipendenti e nuove piani per valorizzare tutti i lavoratori. Nuovi piani welfare

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra