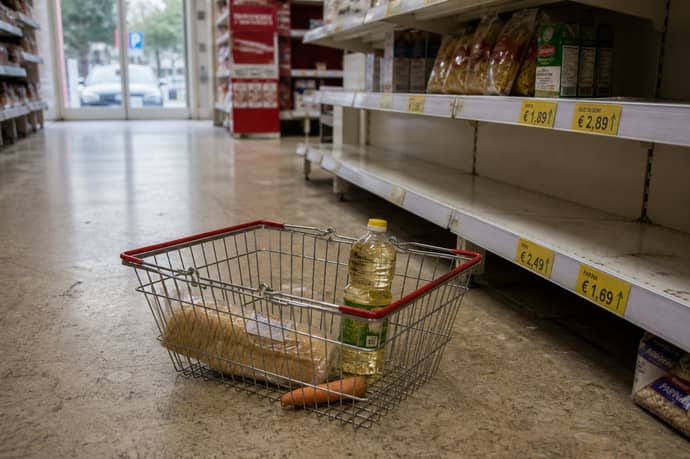
Il crescente caro vita in Italia sta cambiando le abitudini a tavola: le famiglie riducono la spesa alimentare, influenzate da rincari e difficoltà economiche. Cause, numeri e possibili adattamenti per il futuro.
Milioni di nuclei stanno riducendo la qualità e la quantità del cibo nel piatto. Gli esperti dell’Istat, dell’Ufficio Studi di Confcommercio e dell’Osservatorio Nazionale Federconsumatori concordano: la stretta sul bilancio domestico imposta dal caro vita sta cambiando le abitudini alimentari. L’inflazione alimentare continua a superare il dato generale e il rincaro del cosiddetto “carrello della spesa” non si arresta.
La pressione si concentra sulle famiglie che faticano a contenere le spese obbligate, casa, bollette, scuola, assicurazioni, salite ormai a oltre il 41% dei consumi totali, secondo Confcommercio. Nel solo quinquennio 2021-2026, acquistare lo stesso paniere di prodotti alimentari essenziali costa il 29,5% in più. Per una parte rilevante di cittadini, questa non è una statistica astratta: oltre il 31% ammette di aver tagliato quantità o qualità degli acquisti alimentari.
L’attuale scenario, fotografato con precisione da Istat e dalle principali associazioni dei consumatori, vede un progressivo calo dei consumi alimentari delle famiglie italiane. I rincari toccano prodotti basici: pane, carne, verdura, olio, caffè. Le conseguenze si riflettono su stili alimentari più selettivi e su nuove strategie di sopravvivenza al supermercato, accentuando la tensione dentro le mura domestiche e il rischio di disuguaglianze sanitarie e sociali.
Consumi alimentari in calo e pressione sui bilanci: dati, cause e impatti sulle abitudini di acquisto
La riduzione dei consumi alimentari è la sintesi di una serie di fattori concatenati, dove l’aumento dei prezzi e il rallentamento dei salari giocano una parte decisiva. In base ai dati forniti da Istat e Confcommercio, tra il 2021 e il 2026 il carrello della spesa è aumentato di quasi il 30%, un dato che si abbina a un tasso di inflazione generale nello stesso arco temporale inferiore di oltre otto punti. Tale divergenza sottopone le famiglie a una pressione costante sul potere d’acquisto, poiché i beni alimentari, a differenza di quelli voluttuari, sono difficilmente rinviabili o comprimibili senza impatto sulla salute e sulla qualità della vita.
Dinamiche dei prezzi e aumento delle spese obbligate
Le voci di spesa obbligate, oltre a casa e bollette, anche trasporti, scuola e assicurazioni, nel 2026 raggiungono il 41,7% dei consumi familiari, cinque punti percentuali in più rispetto al 1995. In regioni economicamente più fragili, come la Basilicata, questa quota può toccare quasi il 70%. La parte residua del budget deve coprire tutto il resto: spesa alimentare, tempo libero, salute, socialità. La tavola, pur sacrificabile solo entro limiti fisiologici, subisce riduzioni di quantità e spesso di varietà principalmente per le famiglie più esposte ai rincari energetici e agli aumenti del carburante.
Una tabella fornisce una panoramica immediata delle principali variazioni tra 2021 e 2026:
| Voce di spesa | Aumento % (2021-2026) |
| Carrello alimentare | +29,5% |
| Inflazione generale | +21% |
| Caffè | +51% |
| Olio extravergine d’oliva | +47% |
| Ortaggi | +39% |
| Carne bovina | +31% |
| Latte | +21% |
Secondo Istat, il 24,3% delle famiglie aveva già segnalato restrizioni alimentari nel 2021; nel 2024 si tocca la soglia del 31% di nuclei costretti a contenere la spesa alimentare, confermando un trend di crescita preoccupante.
Cause strutturali dell’aumento dei prezzi
I fattori scatenanti dell'aumento dei prezzi sono: shock energetico legato alle crisi geopolitiche (come la guerra Russia-Ucraina), rialzo dei costi delle materie prime agricole, aumento del prezzo dei fertilizzanti, impatto dei cambiamenti climatici su filiere fragili (grande siccità estiva, grandinate, incendi). L’Italia, fortemente dipendente da importazioni di grano, cereali e altri prodotti agricoli grezzi, ha risentito in modo diretto dell’instabilità internazionale e della tensione sui mercati degli input produttivi.
L’incremento del costo di carburanti e logistica, l’82% del trasporto merci avviene su gomma, si riflette su tutti i prezzi: pane (picchi a Venezia), carne (Bologna), Parmigiano Reggiano (Milano), verdure, latte e uova. Le fluttuazioni dei mercati globali si combinano agli aumenti dei costi interni, rendendo strutturale quella che era nata come una “fiammata” temporanea dell’inflazione alimentare.
Come cambiano abitudini e stili alimentari?
Le famiglie hanno reagito con strategie difensive:
- Selezione più attenta dei prodotti, puntando su sconti, offerte promozionali, marche del distributore
- Riduzione di quantità di carne e pesce – Federconsumatori rileva un calo del 16,9% nei consumi di queste categorie
- Spesa nei discount in crescita (+12,2%)
- Maggior ricorso all’acquisto di prodotti freschi in scadenza o a prezzo ribassato.
Nonostante il valore nominale delle vendite sia aumentato dal 2021, i volumi acquistati restano inferiori del 6,5% rispetto ai picchi pre-crisi. Si spende di più ma si compra meno: la “quantità” di cibo nel piatto cala per molti, mentre la qualità rischia di scendere a causa della necessità di puntare su alimenti meno costosi e a più basso valore nutrizionale. Secondo le associazioni consumeristiche, questo riduce il margine per una dieta equilibrata, con conseguenze che possono favorire l’insorgere di disuguaglianze sanitarie.
Allo stesso tempo, la diversità dei territori crea situazioni molto differenziate: alcune aree del Sud Italia dedicano anche il 24% della spesa mensile esclusivamente ai beni alimentari, sacrificando altre voci essenziali come cultura, sport, formazione e risparmio. Qui l’aumento delle bollette e dell’energia non è stato pienamente compensato dai miglioramenti tecnologici (auto più efficienti, elettrodomestici a basso consumo) e le famiglie subiscono un doppio colpo: prezzi elevati e redditi più bassi della media nazionale.
La questione della spesa obbligata
La “spesa obbligata”, energia, casa, trasporti, assicurazioni, rappresenta un fardello che limita la libertà di scelta. Secondo l’analisi Confcommercio, quando una fetta così ampia del reddito “sparisce” subito per coprire bollette e affitti, la quota che resta per alimenti, socialità, svago e qualità della vita si restringe sempre più. Dati regionali confermano che proprio laddove il reddito medio è più basso questa strozzatura è particolarmente evidente e penalizza le famiglie più vulnerabili.
Strategie, consigli pratici e scenari futuri: come reagiscono le famiglie italiane al caro spesa
L’incertezza continua ad accompagnare la “nuova normalità” nella gestione del bilancio domestico. La reazione collettiva di fronte all’aumento dei prezzi si è tradotta in una evoluzione profonda delle strategie d’acquisto e delle soluzioni anti-spreco, nel tentativo di difendere la qualità di vita – e della tavola – in un contesto economico segnato da vincoli mai così rigidi dagli ultimi decenni.
Le strategie messe in campo dalle famiglie si possono riassumere in alcuni comportamenti ricorrenti che, secondo Istat, Confcommercio, Federconsumatori e Too Good To Go, stanno modificando permanentemente le dinamiche della spesa:
- Programmazione attenta e riduzione dello spreco alimentare: la pianificazione settimanale dei pasti, la lista della spesa fatta in base a ciò che si ha già in dispensa, l’uso sistematico degli avanzi e la conservazione ottimale degli alimenti stanno diventando normali pratiche domestiche. Too Good To Go, inoltre, stima che una gestione consapevole della dispensa possa significare fino a 800 euro risparmiati in un anno, attraverso la riduzione degli sprechi e l’acquisto di “Surprise Bag”.
- Effetto discount e caccia alle offerte: la percentuale di consumatori che si orientano verso catene a basso prezzo è in costante aumento. L’attenzione alle promozioni, ai prodotti in scadenza e ai marchi del distributore è più alta rispetto al passato: il +12% degli acquisti nei discount e il 52,5% che cerca regolarmente offerte speciali sono dati che certificano un cambiamento strutturale.
- Modifica degli stili alimentari e rinunce selettive: la diminuzione della carne e del pesce nella dieta media, unita a una minore varietà di prodotti freschi e all’aumento del consumo di pasta, pane, piatti composti e alimenti surgelati, si traduce in una perdita di equilibrio nutrizionale che rischia di ripercuotersi sulla salute.
- Digitalizzazione e nuove abitudini d’acquisto: cresce la spesa online, spinta anche dalla ricerca di prezzi più competitivi e dal desiderio di ottimizzare tempi e confrontare più facilmente i prezzi tra diversi rivenditori.
Le associazioni dei consumatori suggeriscono una serie di tattiche concrete che possono garantirsi un risparmio (anche considerevole) senza rinunciare a una dieta varia e di qualità:
- Usare app e piattaforme digitali per localizzare offerte e promozioni su cibi freschi
- Organizzare i pasti settimanali valutando la stagionalità e la reperibilità dei prodotti
- Preferire prodotti a marchio del distributore (spesso meno costosi e di qualità simile alle grandi marche)
- Acquistare alimenti sfusi o nei mercati rionali per tagliare sui costi di imballaggi e filiera
- Adottare buone pratiche contro lo spreco: congelamento degli avanzi, inventario periodico di dispensa e freezer, sensibilizzazione dei più giovani al valore degli alimenti.
- Acquisto senza lista: complica l’autocontrollo e facilita scelte impulsive e superflue
- Sottovalutazione della data di scadenza, che genera spreco e costi inutili
- Ignorare la stagionalità e la provenienza, perdendo occasioni di risparmio e qualità
- Acquisto di materiale scolastico solo dopo le comunicazioni della scuola
- Valutazione di offerte pubbliche (bonus regionali, voucher comunali)
- Evitare prodotti griffati e costosi se non necessari.
Le proiezioni degli uffici studi e delle associazioni indicano che la pressione sui consumi alimentari difficilmente si attenuerà nel breve periodo, a meno di shock decisivi (ad esempio riduzione dei costi energetici, ritorno alla normalità climatica o interventi governativi mirati). Il rischio di nuove ondate inflazionistiche rimane, specie se il mercato del gas e delle materie prime agricole si manterrà così volatile.
.
Leggi anche
- Le famiglie italiane mangiano meno: i consumi alimentari continuano a calare, complice il caro vita
- Quale pasta comprare: Altroconsumo valuta 42 marche: gli spaghetti e penne da scegliere dopo le prove effettuate
- Venti novità per studenti e famiglie, la guida su tutto quello che cambia nella scuola da settembre



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra