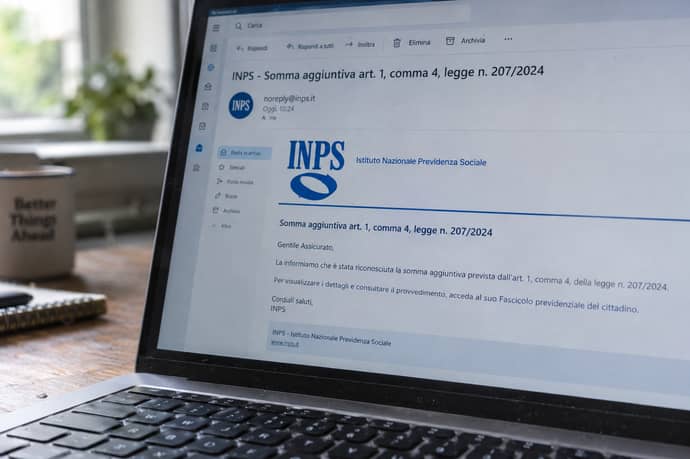
Hai ricevuto l’email INPS sulla somma aggiuntiva art. 1, comma 4, legge 207/2024? Ecco a chi è destinata, quanto vale (7,1%, 5,3%, 4,8%), quando arriva con gli arretrati e quando conviene rinunciare.
Se in questi giorni di metà novembre hai ricevuto un’email dell’INPS con oggetto “Somma aggiuntiva art. 1, comma 4, legge n. 207/2024”, non è una comunicazione sospetta e non è un errore. È l’avviso che l’Istituto sta pagando, a partire da novembre 2026, un beneficio fiscale previsto dalla Legge di Bilancio 2025 a chi ha percepito prestazioni al posto dello stipendio. Il messaggio non chiede di inviare dati: riguarda un importo che arriva da solo, ma che in alcuni casi conviene rifiutare.
Cosa significa “somma aggiuntiva” e perché arriva ora
La somma aggiuntiva, chiamata anche somma non imponibile, è un importo che non fa reddito e quindi non viene tassato. La disciplina è contenuta nei commi 4-9 dell’articolo 1 della legge 207/2024. Era nata per i lavoratori dipendenti con reddito complessivo fino a 20.000 euro. Con il messaggio n. 3649 del 10 novembre 2026 l’INPS ha chiarito come si applica a chi, nel corso dell’anno, ha incassato prestazioni che sostituiscono la retribuzione.
Il punto decisivo è il calendario. Per queste prestazioni il pagamento ordinario avviene in undici rate mensili da febbraio, ma per il 2026 l’Istituto parte da novembre e liquida in un’unica volta anche gli importi maturati dal 1° gennaio 2026. Per questo il beneficio può arrivare come arretrato, anche quando la prestazione è già finita da mesi. L’email serve ad avvisare i beneficiari prima dell’accredito.
Chi la sta ricevendo e chi è esluso
L’email arriva a chi nel 2026 ha percepito prestazioni non pensionistiche che sostituiscono il reddito da lavoro dipendente e che sono tassate con le aliquote ordinarie. L’elenco indicato dall’INPS comprende:
- NASpI, l’indennità di disoccupazione più diffusa;
- indennità di disoccupazione ordinaria, ASpI e MiniASpI;
- disoccupazione agricola (DS AGR);
- trattamenti di integrazione salariale: cassa integrazione (CIG), CISOA e assegni dei fondi di solidarietà.
- le pensioni;
- la DIS-COLL;
- le prestazioni per i lavoratori autonomi e l’ISCRO;
- il TFR e l’anticipo della NASpI in un’unica soluzione per avviare un’attività, che hanno una tassazione separata;
- le prestazioni già esenti da imposta, come gli assegni familiari.
Quanto vale: le tre percentuali
L’importo non è fisso. Si calcola con una percentuale applicata al reddito di lavoro dipendente, che l’INPS rapporta all’intero anno, cioè a un “reddito annuale teorico” determinato secondo la circolare dell’Agenzia delle Entrate n. 4/E del 2025. Le percentuali sono tre:
- 7,1% fino a 8.500 euro;
- 5,3% tra 8.500 e 15.000 euro;
- 4,8% oltre 15.000 euro.
Cosa devi fare: nulla, oppure rinunciare
Per la maggior parte dei destinatari la risposta è semplice: non devi fare nulla. La somma verrà accreditata separatamente dalla prestazione e comparirà nella Certificazione Unica, secondo le istruzioni annuali dell’Agenzia delle Entrate.
Il beneficio, però, è legato al reddito complessivo dell’anno. Il limite è 20.000 euro. Se prevedi di superarlo nel 2026, perché hai avuto altri redditi, un nuovo lavoro o più rapporti nello stesso anno, il rischio è di ricevere un importo che poi non ti spetta. In quel caso la strada indicata dall’INPS è la rinuncia, che si presenta sul portale istituzionale con SPID, CIE o CNS, nella sezione dedicata alla rinuncia al trattamento integrativo e alla somma aggiuntiva non imponibile.
Due precisazioni, entrambe nel messaggio INPS:
- la rinuncia ha effetto per l’anno d’imposta indicato;
- non comporta la perdita definitiva del beneficio, che può comunque essere riconosciuto in sede di dichiarazione dei redditi, se ne hai diritto.
È il cuneo fiscale? Le differenze da sapere
La domanda è frequente e la risposta è: è parente stretta, ma non coincide. La somma non imponibile fa parte dell’impianto con cui la Legge di Bilancio 2025 ha riscritto lo sconto sul costo del lavoro per i lavoratori dipendenti, noto come cuneo fiscale. Non è un taglio dei contributi: è un importo non tassato che si aggiunge al reddito di chi ha un reddito medio-basso.
Va tenuto distinto dal Trattamento Integrativo, l’ex bonus Renzi. Secondo l’INPS sono due interventi autonomi: il Trattamento Integrativo resta in vigore secondo la circolare n. 96/2020 e si applica anche ai redditi assimilati, mentre la somma non imponibile riguarda solo i lavoratori dipendenti. Puoi quindi trovare nella stessa comunicazione più benefici, con regole e rinunce diverse.
Come riconoscere un’email vera
Le comunicazioni di questo tipo sono un terreno ideale per i tentativi di truffa, quindi due regole pratiche. Un messaggio autentico dell’INPS non chiede mai di cliccare un link per inserire dati bancari o password né di richiamare un numero. L’oggetto e il riferimento normativo devono corrispondere a quelli indicati qui. In ogni caso, entra sempre dal portale www.inps.it, digitando tu l’indirizzo, e verifica nel fascicolo previdenziale se compare la somma. Se l’email invita a “confermare” l’importo o a pagare una commissione per riceverlo, non è l’INPS.
Cosa controllare prima di rinunciare
Rinunciare è una scelta che va fatta con i numeri in mano, perché l’importo, se spetta, è denaro in più. Prima di entrare nel portale conviene verificare tre cose:
- il reddito complessivo previsto per il 2026, sommando stipendi, prestazioni e altri redditi dello stesso anno, non solo quelli del singolo rapporto;
- i mesi di prestazione effettivamente pagati, perché il calcolo è mensile e il beneficio cresce con la durata;
- la presenza di altri benefici nella stessa comunicazione, come il Trattamento Integrativo, che ha regole e rinuncia propri.
Fonti:

* INPS, notizia "Somma non imponibile sulle prestazioni non pensionistiche: indicazioni" (10 nov 2026): https://www.inps.it/it/it/inps-comunica/notizie/dettaglio-news-page.news.2026.11.somma-non-imponibile-sulle-prestazioni-non-pensionistiche-indicazioni.html
* INPS, messaggio n. 3649 del 10 novembre 2026: https://www.inps.it/content/dam/inps-site/it/scorporati/circolari-e-messaggi/2026/11/Circolare_16410/Allegati/18049_Messaggio-numero-3649-del-10-11-2026.pdf
* INPS, scheda "Rinuncia al riconoscimento del trattamento integrativo, della somma aggiuntiva non imponibile «Bonus RPF» e all'ulteriore detrazione fiscale": https://www.inps.it/it/it/dettaglio-scheda.it.schede-servizio-strumento.schede-servizi.trattamento-integrativo---rinuncia.html
* Normattiva, legge 30 dicembre 2024, n. 207 (non aperta): https://www.normattiva.it/eli/stato/LEGGE/2024/12/30/207/CONSOLIDATED
* Agenzia delle Entrate, circolare n. 4/E del 16 maggio 2025 (non aperta): https://www.agenziaentrate.gov.it/portale/documents/20143/8410823/Circolare+lavoro+dipendente+LB2025+DD+IRPEF+n.+4+del+16+maggio+2025.pdf/36979eaa-9fc5-a4ec-a7aa-136497c53f91
Leggi anche
- Indennità INPS Novembre 2026: le modifiche attese questo mese e data pagamento
- Naspi, Dis-Coll a Novembre 2026: per chi calano importo pagamenti questo mese e le date di pagamento variabili
- Naspi di ottobre 2026, l'aumento che tutti aspettavano non è arrivato: il bonus fiscale Inps va ad altre prestazioni

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra