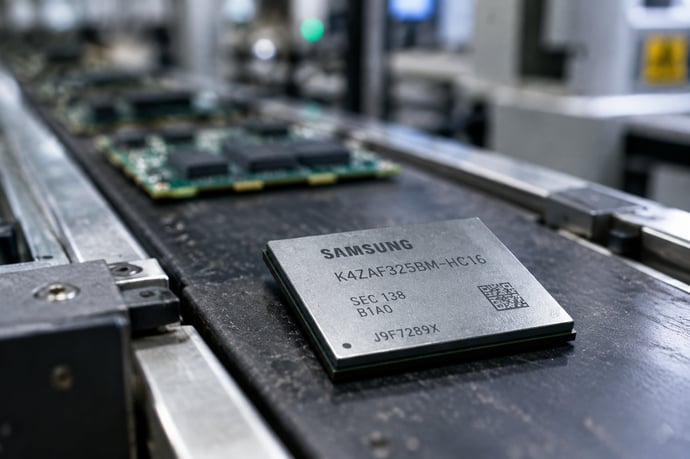
Samsung ha superato gli 80 miliardi di ricavi trimestrali, spinta soprattutto dalle memorie: la scarsità di DRAM fa correre i prezzi mentre cresce la domanda di chip. Ma il titolo arretra dopo i conti: quanto durerà il boom?
Samsung Electronics ha stimato per il terzo trimestre del 2026 un utile operativo di 107.400 miliardi di won, circa 80,2 miliardi di dollari. Tra luglio e settembre i ricavi attesi hanno raggiunto 195.000 miliardi di won, equivalenti a circa 145 miliardi di dollari. Rispetto allo stesso trimestre del 2025, l’utile operativo è aumentato del 782,5%. A spingere il risultato è stata soprattutto la scarsità di memorie richieste dai data center dedicati all’intelligenza artificiale, una condizione che ha favorito i produttori di chip.
Un record sopra le previsioni
Gli analisti interpellati da LSEG si aspettavano un utile operativo di 106.100 miliardi di won nel terzo trimestre del 2026. La stima comunicata da Samsung è più alta di circa 1.300 miliardi. Anche i ricavi attesi, 195.000 miliardi di won, segnano un balzo: +126,6% su base annua. Dal rapporto tra utile operativo e ricavi emerge un margine vicino al 55%, un livello eccezionalmente elevato che dà la misura dell’effetto prodotto dalla fase favorevole dei semiconduttori.
Il confronto con una società italiana aiuta a visualizzare le dimensioni, pur con tutte le cautele del caso. Per il 2026, UniCredit attendeva circa 11 miliardi di euro di utile annuo, secondo le indicazioni citate. Samsung ha invece stimato in un solo trimestre un utile operativo di circa 71,5 miliardi di euro. Non si tratta di grandezze direttamente equivalenti: la cifra della banca è una previsione annuale riferita al suo utile, quella di Samsung un risultato operativo trimestrale di un gruppo industriale. Il paragone serve soltanto a rendere evidente l’ordine di grandezza.
Il risultato non nasce da una crescita uniforme di tutte le attività Samsung. A trainarlo è la divisione dei semiconduttori, soprattutto quella delle memorie, diventate scarse proprio mentre aumentava la domanda legata all’intelligenza artificiale. Gli smartphone Galaxy restano importanti per il gruppo, ma il record del trimestre dipende principalmente dalle vendite di chip per server e infrastrutture di calcolo e dai prezzi più alti.
I grandi operatori del cloud stanno investendo nella costruzione di data center, destinati sia all’addestramento sia all’esecuzione dei modelli di IA. Per funzionare, queste strutture hanno bisogno di processori avanzati e di molta memoria: i dati devono raggiungere rapidamente i chip di calcolo e, allo stesso tempo, essere conservati. Se gli investimenti crescono più in fretta della capacità produttiva, i clienti si contendono le forniture disponibili. I produttori, in una situazione simile, si trovano in una posizione negoziale più forte e possono ottenere prezzi e condizioni migliori.
Una quota importante della domanda riguarda la memoria ad alta larghezza di banda, o HBM, che lavora insieme ai processori acceleratori utilizzati per i carichi di lavoro dell’IA. La sua architettura consente di trasferire grandi volumi di dati ai processori con rapidità. Samsung ha avviato la produzione di massa e le spedizioni della generazione HBM4, ma il contributo di questi chip ai risultati è atteso soprattutto dal 2027. Per il momento, la domanda di HBM e l’offerta limitata hanno sostenuto anche i prezzi delle memorie più comuni.
La scarsità fa salire i prezzi della DRAM
La pressione non riguarda soltanto i prodotti più sofisticati. I data center assorbono capacità produttiva e risorse industriali, mentre la richiesta di DRAM e NAND resta sostenuta in più segmenti del mercato. La DRAM conserva temporaneamente i dati necessari a dispositivi e server; la NAND viene impiegata soprattutto per l’archiviazione. Quando la disponibilità diminuisce, gli aumenti raggiungono anche componenti meno specializzati. Per i produttori, questo si traduce in margini più ampi.
Secondo JPMorgan, entro la fine del 2026 i prezzi della DRAM potrebbero salire del 400% rispetto ai livelli del 2024. È una previsione: non significa che ogni prodotto o contratto abbia già registrato un aumento di quella misura. Indica però quanto sia marcato lo squilibrio tra ordini e capacità produttiva. Le aziende che gestiscono data center stanno cercando chip mentre le fabbriche non possono aumentare l’offerta da un giorno all’altro. Le stime di mercato per il quarto trimestre del 2026 prevedono altri rincari per DRAM e NAND, anche se per la DRAM il ritmo degli aumenti dovrebbe rallentare.
In questo quadro si spiega la distanza tra la crescita dei ricavi Samsung, pari al 126%, e quella dell’utile operativo, salito di oltre sette volte in un anno. I volumi contribuiscono, ma non bastano a descrivere il risultato. Se ogni chip venduto porta più ricavi grazie ai prezzi e a una composizione delle vendite più orientata ai server, il profitto può aumentare più delle vendite complessive. È una condizione favorevole per un produttore che dispone di capacità proprio mentre i clienti hanno fretta di assicurarsi le forniture.
TSMC conferma la corsa dei chip
Il ciclo positivo si riflette anche sui risultati di Taiwan Semiconductor Manufacturing Company, o TSMC, il principale produttore di semiconduttori per conto terzi. Nel terzo trimestre del 2026 la società ha registrato ricavi stimati intorno ai 46,8 miliardi di dollari, circa il 51% in più rispetto allo stesso periodo del 2025. Il solo mese di settembre ha segnato un aumento del fatturato del 54,6% su base annua, fino a 511,86 miliardi di nuovi dollari taiwanesi.
Samsung e TSMC non svolgono lo stesso ruolo nella filiera. Samsung produce memorie e si occupa anche della fabbricazione di chip; TSMC realizza semiconduttori progettati da altre aziende, tra cui Nvidia e Apple. I risultati delle due società mostrano che la spesa per l’IA sostiene più parti dell’industria, dai processori alle memorie. I benefici, però, non sono uguali per tutti: la tecnologia disponibile, la capacità produttiva e il tipo di chip realizzato incidono su ricavi e margini.
L’8 ottobre 2026, nonostante la stima record, le azioni Samsung hanno chiuso la seduta di Seul in calo del 2,42%. Il mercato si aspettava già risultati molto elevati. La stima, superiore alle attese, non ha cancellato le incertezze sulla durata del ciclo. Nel corso dell’anno precedente il titolo aveva comunque guadagnato oltre il 100%, secondo le indicazioni riportate per quel periodo. Dopo una salita così ampia, alcuni investitori possono scegliere di incassare i profitti e guardare con più cautela alle prospettive.
La flessione non prova che la domanda sia già crollata. Il mercato si sta concentrando su ciò che verrà: per quanto tempo i prezzi resteranno alti e quanto capitale occorrerà per accrescere la produzione? I semiconduttori sono un settore ciclico. Se gli investimenti dei clienti rallentano, oppure se l’offerta aumenta più rapidamente degli ordini, la scarsità può ridursi e i produttori possono perdere parte del loro potere negoziale.
I conti definitivi di Samsung, attesi per il 29 ottobre 2026, mostreranno il contributo delle singole divisioni e le indicazioni dell’azienda sui trimestri successivi. Anche il bilancio completo di TSMC, previsto per il 15 ottobre 2026, è seguito con attenzione: i suoi dati possono offrire segnali sulla domanda di chip e sugli investimenti nelle infrastrutture per l’IA. In entrambi i casi, gli investitori cercano soprattutto indicazioni sulla continuità degli ordini, oltre il record appena annunciato.
La crescita può durare fino al 2027?
Nel breve periodo le prospettive restano favorevoli. Samsung si aspetta una crescita, nella seconda metà del 2026, della domanda di memorie per server e di chip ad alta larghezza di banda. Nel frattempo proseguono gli investimenti nelle infrastrutture di IA. Gli ordini anticipati e la concorrenza tra clienti per ottenere i componenti possono mantenere l’offerta sotto pressione anche nel 2027. Quando HBM4 sarà adottata pienamente nei sistemi dei clienti, la nuova generazione potrebbe aggiungere un altro contributo ai risultati.
Più avanti, però, lo scenario può cambiare. Dal 2028 l’aumento della capacità produttiva potrebbe mettere sotto pressione i prezzi e, di conseguenza, i profitti, soprattutto se la domanda non tenesse lo stesso passo. Alla produzione degli attuali leader potrebbero aggiungersi nuova capacità e concorrenti cinesi; in quel caso l’attuale scarsità sarebbe meno marcata. Non è un esito certo: costruire nuovi impianti richiede tempo e il fabbisogno dei data center può continuare a cambiare.
Per le aziende che acquistano memoria, la fase attuale significa costi più alti e maggiore competizione per assicurarsi le forniture. Per Samsung, invece, si traduce in margini insolitamente favorevoli. La stessa dinamica che oggi amplifica i profitti può invertirsi quando la produzione raggiunge la domanda, i prezzi si stabilizzano oppure gli investimenti nell’IA rallentano. Il record del terzo trimestre del 2026 fotografa dunque uno squilibrio tra domanda e produzione: da solo, non garantisce che la crescita prosegua nel tempo.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra