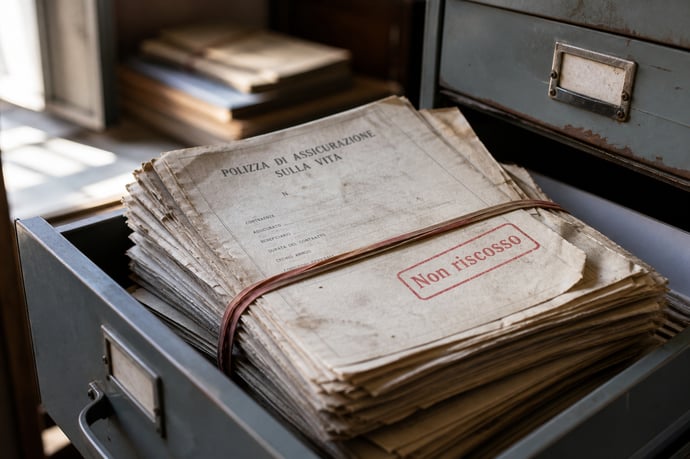
In Italia miliardi di euro restano bloccati in polizze vita dormienti, spesso all'insaputa dei beneficiari. Numeri, cause, rischi, come scoprire se si è coinvolti e i passi per recuperare somme e diritti dimenticati.
Ogni anno, miliardi di euro restano bloccati in contratti di assicurazione sulla vita che nessuno riscuote. Un esercito silenzioso di beneficiari ignari rischia di perdere una grande opportunità economica, mentre le somme, anziché sostenere le famiglie, restano congelate in attesa della prescrizione. Secondo stime ufficiali, il fenomeno riguarda centinaia di migliaia di persone: è più diffuso e insidioso di quanto si pensi e coinvolge spesso situazioni familiari già complesse da gestire.
Molte famiglie potrebbero possedere diritti economici che restano nascosti tra silenzi, documenti perduti e semplice disinformazione. Individuare una di queste polizze può rappresentare un cambiamento rilevante, ma non agire in tempo comporta il rischio concreto di perdere ogni diritto.
L’urgenza di informarsi non è solo teorica, ma deriva da precise scadenze normative e procedure da conoscere a fondo. È essenziale conoscere dati, operatori coinvolti e strumenti a disposizione di chi intende risvegliare una polizza dormiente, soprattutto se si sospetta che un familiare deceduto possa aver sottoscritto una copertura vita a beneficio degli eredi.
Polizze vita dormienti: definizione e fenomeno in Italia
Con l’espressione "polizza vita dormiente" si fa riferimento a polizze sulla vita per cui la prestazione maturata non viene riscossa dal beneficiario entro i termini stabiliti dalla legge. Questo accade principalmente in due situazioni: quando una polizza caso morte non viene segnalata agli eredi o ai beneficiari, oppure quando una polizza di risparmio raggiunge la scadenza senza che il sottoscrittore o chi di diritto ne chieda la liquidazione.
In entrambi i casi, le somme maturate restano in giacenza presso la compagnia assicurativa e rischiano di essere cancellate dalle tutele legali decorsi dieci anni dalla maturazione del diritto. Il cosiddetto 'addormentamento' della polizza dipende spesso dalla mancata conoscenza dell’esistenza del contratto o dalla difficoltà a rintracciare i beneficiari.
Il fenomeno ha assunto proporzioni significative, coinvolgendo soprattutto le assicurazioni ramo vita e interessando sia adulti che minori, eredi legittimi o testamentari. Nel panorama italiano, il sistema di controllo e vigilanza affidato a IVASS, ANIA e CONSAP mira a prevenire che queste somme vadano disperse, ma la complessità delle successioni, i frequenti cambi di indirizzo, la scarsa precisione nella designazione dei beneficiari e la perdita dei documenti incidono ancora in modo rilevante.
I numeri: quanti sono i contratti dormienti e a quanto ammontano i capitali
Secondo uno studio IVASS, in Italia si contano circa 900 mila polizze di assicurazione sulla vita rimaste dormienti, ossia non riscosse dai beneficiari entro il termine previsto dalla prescrizione. Nonostante la difficoltà a ottenere dati aggiornati sul valore complessivo dei capitali bloccati, un’indicazione si può ricavare incrociando le statistiche del mercato.
Al 31 dicembre 2024, le polizze vita in vigore in Italia superavano i 3,8 milioni di contratti, con un patrimonio gestito superiore ai 300 miliardi di euro. Se si considera che circa il 25% di queste polizze (ossia 900 mila) sono dormienti, si può stimare che decine di miliardi di euro risultino "congelati" in attesa di essere rivendicati dai legittimi aventi diritto.
- 2017-2019: indagini IVASS hanno “risvegliato” oltre 248.000 polizze, erogando complessivamente 4,4 miliardi di euro ai beneficiari
- 2019: su imprese europee operanti in Italia, oltre 23 mila polizze vita dormienti per un valore di 492 milioni di euro “riattivate”
- 2022: oltre 105 mila polizze con prestazione per decesso e più di 82 mila polizze scadute verificate, per capitali pari rispettivamente a 5,6 miliardi e 1,2 miliardi di euro.
Perché polizze vita diventano dormienti: errori e disattenzioni più comuni
Molti contratti di assicurazione vita perdono efficacia non per dolo, ma per una serie di errori ricorrenti o omissioni che si ripetono negli anni:
- Mancata comunicazione ai beneficiari dell’esistenza della polizza, per riservatezza o dimenticanza
- Designazione generica dei beneficiari (ad esempio “gli eredi legittimi” invece di nome e cognome)
- Cambi di residenza o recapiti dei beneficiari non segnalati alla compagnia
- Perdita o smarrimento dei documenti contrattuali
- Mancata informazione alle compagnie sul decesso dell’assicurato
- Sottovalutazione delle scadenze dei contratti di risparmio.
Cosa succede alle polizze dormienti dopo la prescrizione: il Fondo Rapporti Dormienti CONSAP
Decorsi dieci anni dalla scadenza della polizza o dal decesso dell’assicurato, la compagnia assicurativa è tenuta a versare le somme maturate al Fondo Rapporti Dormienti gestito da CONSAP (Concessionaria Servizi Assicurativi Pubblici). Il passaggio è obbligatorio per tutte le polizze maturate dopo il 20 ottobre 2010.
Il Fondo utilizza gli importi raccolti principalmente per risarcimenti a vittime di crac finanziari o per il rimborso di depositi bancari rimasti inattivi. Per le somme relative alle polizze dormienti, CONSAP gestisce periodicamente finestre di rimborso parziale ai beneficiari, a condizione che siano rispettati determinati requisiti e che le istanze vengano presentate in tempi rapidi.
- Rimborso fino al 50% dell’importo trasferito, se la richiesta è accolta e ci sono risorse disponibili
- Esclusione dal rimborso per polizze già prescritte al momento del trasferimento al Fondo
- Pagamenti effettuati tramite bonifico bancario entro 60 giorni dalla chiusura delle istruttorie.
Beneficiari inconsapevoli: chi sono, perché non lo sanno, quali categorie sono più a rischio
Molti italiani sono beneficiari di polizze vita senza saperlo, il che espone al pericolo di perdere diritti acquisiti. Le categorie maggiormente esposte sono:
- Eredi legittimi o testamentari non informati della polizza
- Coniugi, figli, nipoti designati genericamente
- Familiari di persone che hanno stipulato polizze in periodi remoti (anni ’80-’90)
- Persone con nomi simili o omonimi tra i beneficiari.
- Riservatezza o volontà dell’assicurato di mantenere segreta la polizza
- Contratti intestati a minori di età o a soggetti incapaci
- Dimenticanza totale, specie per polizze a lunga scadenza
- Traslochi e cambi frequenti di residenza, soprattutto tra emigrati o famiglie numerose.
Come sapere se una polizza dormiente è intestata a sé stessi o a un familiare
Per individuare eventuali contratti dormienti intestati a sé stessi o a un familiare è necessario seguire una serie di verifiche, anche incrociate:
- Contattare la compagnia assicurativa presso cui il defunto o il potenziale assicurato era cliente, richiedendo formalmente (preferibilmente per iscritto, anche utilizzando moduli ufficiali) la verifica dell’esistenza di una polizza a proprio favore o a favore di un congiunto deceduto. La risposta della compagnia sarà positiva solo se il richiedente risulta effettivamente beneficiario.
- Utilizzare il servizio gratuito dell’ANIA (Associazione nazionale delle imprese di assicurazione), che consente ai familiari di persone decedute di inviare una richiesta unica indirizzata a tutte le compagnie associate, aumentando la probabilità di successo della ricerca.
- Rivolgersi agli intermediari finanziari (banca, agente assicurativo, broker) utilizzati dall’assicurato o dai potenziali beneficiari e richiedere informazioni puntuali sui contratti sottoscritti.
- Per contatti e assistenza, utilizzare i punti di accesso ufficiali delle compagnie assicurative e i numeri verdi dei servizi di vigilanza (IVASS, ANIA).
Procedere con rapidità è essenziale poiché quanto più ci si avvicina ai dieci anni dalla scadenza o dal decesso, tanto maggiore è il rischio che la polizza sia ormai irrecuperabile.
Istruzioni pratiche per la ricerca di una polizza dormiente: passo dopo passo
- Raccogliere tutte le informazioni utili sulla persona deceduta o presunto assicurato (nome, cognome, data e luogo di nascita, codice fiscale, certificato di morte).
- Compilare il modulo di richiesta per la ricerca di polizze assicurative vita (disponibile online sui siti delle compagnie o di ANIA).
- Allegare fotocopia di documento d’identità del richiedente. In caso di delega, anche quello del delegato.
- Inviare la richiesta direttamente alla compagnia (via email, posta, PEC) o, se non si sa quale sia, utilizzare il servizio ANIA.
- Attendete la risposta: se il nominativo risulta beneficiario, la compagnia comunicherà le modalità per la riscossione. Se non si è beneficiari, la compagnia risponderà comunque (ma per motivi di privacy, a volte solo con una risposta generica).
- Se nessuna risposta arriva dopo 45-60 giorni, è consigliabile inoltrare una richiesta anche tramite ANIA o altra compagnia eventualmente coinvolta.
Tempistiche e scadenze: quanto tempo si ha per riscuotere una polizza vita
I diritti derivanti dalle polizze vita si prescrivono in dieci anni dalla data dell’evento che dà diritto alla prestazione (es. decesso dell’assicurato o scadenza naturale del contratto). Questo termine si applica alle polizze maturate dopo il 20 ottobre 2010. Superato tale termine, ogni diritto decade e la compagnia trasferisce automaticamente le somme residue a CONSAP.
Per le polizze scadute o per decessi avvenuti prima del 20 ottobre 2010, i termini di prescrizione precedenti erano di soli due anni. Conoscere la data esatta dell’evento e conservare la documentazione contrattuale è indispensabile per non rischiare di oltrepassare la scadenza e perdere la prestazione assicurativa maturata.
Come evitare che una polizza vita diventi dormiente: consigli per assicurati e famiglie
Prevenire è sempre meglio che curare. Seguire queste semplici regole riduce il rischio che un capitale maturato vada disperso:
- Indicare sempre nel contratto i beneficiari con nome e cognome, evitando formule generiche come “eredi legittimi”.
- Fornire recapito telefonico e indirizzo email aggiornati alla compagnia e aggiornarli in caso di variazioni.
- In caso di riservatezza, incaricare una terza persona di fiducia affinché informi i beneficiari quando necessario.
- Conservare e fotocopiare la documentazione contrattuale. Se ci sono più beneficiari, condividere una copia del contratto con ciascuno.
- Informare la compagnia di cambi di residenza di assicurato e beneficiari.
- Monitorare periodicamente lo stato della polizza e contattare l’intermediario di fiducia almeno una volta ogni due anni.
Obblighi delle compagnie assicurative nel rintracciare i beneficiari delle polizze dormienti
Le compagnie assicurative sono obbligate per legge a provare a rintracciare i beneficiari delle polizze dormienti una volta accertato il decesso dell’assicurato. Con l’istituzione dell’Anagrafe Nazionale della Popolazione Residente (ANPR), il compito di verifica è stato reso più rapido e immediato, consentendo la ricerca autonoma degli eredi da parte delle compagnie, senza dover attendere l’intermediazione delle autorità.
La normativa impone, inoltre, alle compagnie di trasmettere nuovi avvisi periodici agli interessati, e di documentare tutte le procedure adottate per ricercare gli aventi diritto prima di procedere al trasferimento dei capitali a CONSAP.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra