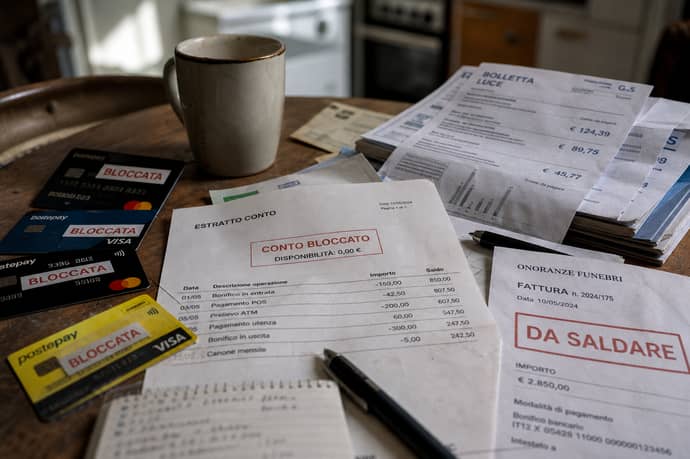
Morire senza una polizza vita espone la famiglia a costi nascosti, burocrazia complessa e rischi economici pesanti: come la polizza vita tuteli davvero i propri cari tra benefici, limiti e numeri preoccupanti.
Lasciare i propri cari senza protezione significa esporli a spese impreviste e a difficoltà burocratiche che possono trasformarsi in un vero incubo finanziario nel momento più doloroso. Molte famiglie italiane non valutano realmente le implicazioni dell’assenza di una tutela assicurativa, trascurando che il costo del decesso grava totalmente su chi rimane, proprio quando il sostegno emotivo e pratico sarebbe più necessario. L’impatto economico rischia di essere immediato, ingente, e spesso sottovalutato fino al momento della perdita.
La realtà impone numeri chiari: senza alcuna copertura, le spese tra servizi funebri, pratiche amministrative e blocchi dei conti correnti possono superare i 10.000 euro, senza contare gli oneri accessori e tempi di sblocco patrimoniale che paralizzano la vita quotidiana. La famiglia si trova davanti a difficoltà di accesso ai risparmi, pratiche eredità complesse e costi di strutture sanitarie (come RSA o assistenza domiciliare) che pesano in modo drammatico.
In un contesto sociale segnato dalla progressiva riduzione delle reti familiari, e un sistema di welfare che copre solo una piccola frazione delle esigenze reali (secondo i dati ISTAT e Cergas Bocconi), il rischio di impoverimento in seguito a un lutto non è più remoto. Scegliere, o meno, di stipulare una polizza vita oggi rappresenta quindi una presa di consapevolezza che può cambiare radicalmente il destino economico dei propri familiari.
Conseguenze economiche e burocratiche per la famiglia senza la polizza vita
Per un nucleo familiare colpito da un lutto improvviso, l’assenza di una copertura assicurativa adeguata apre a scenari complessi e onerosi. Tra spese immediate e assenza di liquidità, molte famiglie vivono un vero shock finanziario e organizzativo proprio nel momento di maggior vulnerabilità.
- Spese funebri e oneri immediati: I dati recenti indicano che il costo medio di un funerale in Italia varia da 3.500 a 7.000 euro, cifra a cui si aggiungono eventuali costi per servizi base per le famiglie indigenti.
- Blocco dei conti correnti: Al decesso dell’intestatario, i conti in comune vengono immediatamente bloccati per legge, lasciando la famiglia senza accesso a risparmi, gestione delle utenze e liquidità per le spese correnti.
- Costi delle pratiche burocratiche: Adempimenti ereditari, successioni, volture catastali e pratiche testamentarie generano ulteriori esborsi (notai, consulenze, imposte) che pesano sul patrimonio degli eredi e ne rallentano la fruizione.
- Spese sanitarie e assistenza: In assenza di una tutela economica, il ricovero in strutture come RSA comporta rette mensili di 1.600-2.500 euro, che superano di gran lunga la pensione media e devono essere coperte dalla famiglia; la copertura pubblica è parziale e soggetta a lunghe liste d’attesa, soprattutto al Sud.
- Gestione dei debiti: Mutui, prestiti e finanziamenti rimasti insoluti diventano una voce di spesa che ricade direttamente sugli eredi, aggravando lo sforzo economico globale.
- Se la persona deceduta era unico percettore di reddito, il vuoto economico può risultare insostenibile, portando in alcuni casi alla rinuncia dell’eredità da parte dei familiari.
- Il rischio di scivolare sotto la soglia di povertà aumenta, come emerge dai rapporti ISTAT: circa il 36,2% delle famiglie (2023-2024) è composto da persone che vivono sole, con difficoltà a sostenere le spese degli ultimi anni di vita, e conseguente peggioramento della qualità delle cure e del contesto abitativo.
- L’assistenza domiciliare è spesso limitata a pochissime ore annue (14 in media), lasciando gravare l’onere economico sui familiari e spingendo all’assunzione di una badante, una voce che può superare i 1.100 euro al mese, spesso in regime di lavoro irregolare e con impatto psicologico ed emotivo importante per la famiglia d’origine della badante stessa.
- La situazione peggiora laddove si rende necessario il trasferimento in strutture convenzionate, con rette che, nelle grandi città e nel Nord-Est, possono raggiungere anche i 2.500 euro mensili, amplificando la disparità tra regioni e accentuando la dipendenza dalla spesa privata.
A tutto ciò si aggiunge la lungaggine delle pratiche amministrative (successioni, sblocco dei conti, ottenimento di eventuali sussidi pubblici), che può prolungare per mesi la situazione di disagio e precarietà, spingendo molte famiglie a ricorrere a debiti o a sacrificare parte del proprio tenore di vita.
Un altro errore frequente è ritenere che l’assistenza familiare sia sempre disponibile: i cambiamenti nelle strutture familiari, la scarsa presenza di reti parentali e la necessità di lavorare a tempo pieno riducono drasticamente la possibilità di prendersi cura in modo diretto degli anziani, lasciando molti nuclei senza alternative concrete.
| Spese funebri immediate | 3.500 - 7.000 euro |
| Costi RSA mensili | 1.600 - 2.500 euro |
| Indennità accompagnamento | 551,53 euro/mese |
| Pensione media over 75 | 1.200 - 1.400 euro/mese |
| Costo badante mensile | ca. 1.100 euro |
| Costo successioni e pratiche | variabile (mediamente 2.000 - 5.000 euro tra onorari e imposte) |
Non essere preparati a queste dinamiche significa mettere a rischio sia il patrimonio accumulato nel corso di una vita, sia la sicurezza materiale e relazionale di chi resta. L’impatto sociale è tangibile: da una parte, la possibilità che il decesso generi un indebolimento economico e, dall’altra, la crescita di una povertà sanitaria ormai sempre più frequente tra le famiglie italiane.
Come la polizza vita protegge davvero la famiglia: capitali assicurati, benefici e limiti
L’assicurazione sulla vita si conferma uno degli strumenti più efficaci e trasparenti per disinnescare i rischi finanziari generati dall’evento morte. La struttura della tutela è studiata per garantire, al momento del decesso dell’assicurato, l’erogazione tempestiva di un capitale economico ai beneficiari designati. Questa liquidità immediata può fare la differenza tra stabilità e difficoltà durature.
Meccanismo di funzionamento: Il prodotto assicurativo più diffuso nel nostro Paese è la cosiddetta polizza temporanea caso morte (TCM). Questa soluzione rientra nella categoria delle coperture a rischio puro: interviene solo se il decesso avviene all’interno della durata del contratto, garantendo ai familiari un capitale predeterminato, indipendentemente dal numero di premi versati.
- Durata contrattuale: Personalizzabile (da pochi anni fino a oltre tre decenni) a seconda delle esigenze famigliari, delle età e degli impegni economici del nucleo (es. presenza di figli minori o mutuo attivo).
- Capitale assicurato: Scelto liberamente dal contraente, spesso in linea con il valore residuo dei debiti familiari o il grado di mantenimento che si desidera garantire.
- Beneficiari: Indicati direttamente dal sottoscrittore, possono essere coniuge, figli o altri soggetti designati; la somma erogata non ricade nell’asse ereditario e non subisce blocchi o pignoramenti (salvo casi particolari).
- Premio assicurativo: Fisso o variabile, calcolato su parametri oggettivi (età, salute, durata, importo richiesto). Le condizioni concorrenziali del mercato digitale e la fiscalità agevolata (detrazione 19% del premio annuo in dichiarazione dei redditi, nei limiti previsti) rendono questa soluzione accessibile a molti.
- Liquidità immediata: I beneficiari ricevono in poco tempo il capitale assicurato, senza attese legate a pratiche di successione o rilascio testamentario, permettendo di coprire le spese più urgenti (funerali, debiti, sblocco conti correnti, saldo mutuo).
- Copertura dei bisogni reali: Il capitale può essere calibrato per coprire non solo i costi diretti del decesso ma anche le esigenze medie di mantenimento della famiglia, tutelando partner e figli nel periodo di assestamento post-lutto.
- Personalizzazione delle garanzie: Alcune polizze consentono di aggiungere coperture complementari come il capitale extra in caso di morte accidentale, liquidazione per invalidità permanente o malattie gravi, e servizi aggiuntivi di assistenza medica e check-up.
- Tutela fiscale: Le somme corrisposte sono generalmente esenti dall’imposta sulle successioni e non costituiscono reddito imponibile per i beneficiari (normativa attuale), una caratteristica importante nell’ottica della pianificazione patrimoniale.
- Flessibilità e trasparenza: L’offerta online consente di ottenere preventivi immediati, confrontare condizioni in autonomia e stipulare in tempi rapidi, riducendo le barriere d’accesso tipiche dei canali tradizionali.
- Validità temporale: Il beneficio viene erogato solo se la morte avviene entro il periodo coperto dal contratto; oltre tale termine non viene riconosciuto nulla.
- Non si tratta di un prodotto di investimento: non prevede accumulo o restituzione di premi a scadenza se l’evento non si verifica.
- Premi variabili in base al rischio: Età avanzata, stato di salute o comportamenti a rischio (fumo, lavori pericolosi) incrementano l’importo dei premi, rendendo importante la sottoscrizione in giovane età.
- Necessità di dichiarare accuratamente le proprie condizioni: informazioni incomplete o false possono comportare la perdita del diritto alla liquidazione.
| Età assicurato (anni) | Capitale assicurato | Durata (anni) | Premio mensile |
| 35 | 200.000 euro | 20 | 20-25 euro |
| 45 | 200.000 euro | 20 | 35-45 euro |
| 55 | 200.000 euro | 20 | 60-90 euro |
Le polizze più evolute fanno ricorso a servizi digitali e assistenza a distanza, aggiungendo valore nel tempo e consentendo di adattare la protezione ai mutamenti della condizione familiare ed economica. Inoltre, le soluzioni offerte (es. Genertel), oltre alla copertura base, prevedono capillarità e servizi accessori come check-up medici periodici e supporto dedicato.
Resta centrale la scelta attenta dei livelli di capitale e delle garanzie opzionali, la valutazione dei costi e delle clausole dei contratti, nonché una pianificazione aggiornata secondo i cambiamenti della situazione familiare e patrimoniale. Non considerare questi elementi può portare a polizze sottodimensionate o non adeguate, limitando i benefici attesi in caso di bisogno reale.
- Spesso si sottovalutano i costi della non autosufficienza: si ritiene erroneamente che il sistema pubblico sarà sufficiente, ma l’esperienza concreta e i dati dimostrano che la gran parte degli oneri resta a carico privato.
- Altro errore comune è rimandare la sottoscrizione della polizza: i premi aumentano considerevolmente già dopo i 40 anni e in presenza di condizioni di salute alterate.
Leggi anche
- Morire senza polizza vita: quanto costa davvero alla tua famiglia (i numeri che fanno paura)
- Polizze vita più sicure dopo le recenti crisi e fallimenti grazie a una doppia nuova garanzia
- Polizza vita, tasse e detrazioni: i pro e contro fiscali da considerare nella scelta



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra