La nuova rateizzazione dei debiti INAIL fino a 60 mesi amplia le opportunità per imprese e professionisti in difficoltà economica. I parametri della misura, requisiti, limiti, modalità di accesso.
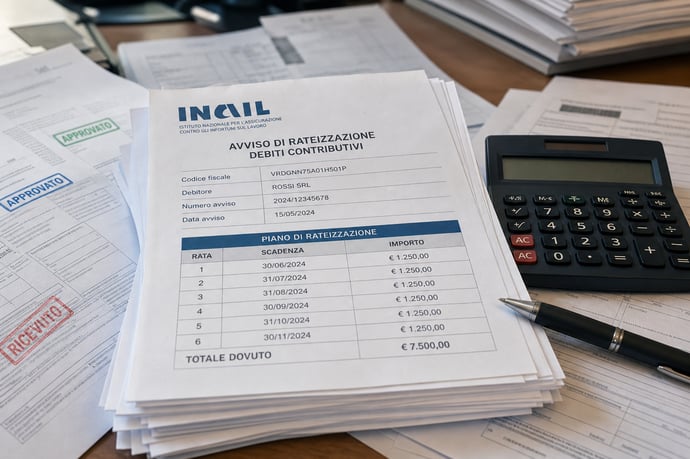
Il sistema di riscossione dei premi assicurativi è stato profondamente rivisto, introducendo una soluzione più sostenibile che risponde alle esigenze finanziarie attuali di aziende e professionisti. Il quadro normativo, definito anzitutto dalla legge 203/2024 e reso operativo con la circolare INAIL 19/2026, segna una svolta: le imprese possono ora suddividere i debiti verso l'Istituto fino a un massimo di 60 rate mensili. Questa innovazione rappresenta la fase di un percorso che ha visto la progressiva estensione degli strumenti a disposizione dei contribuenti in difficoltà.
Le principali disposizioni, inserite nel nuovo comma 11-bis dell'articolo 2 del D.L. 338/1989, agevolano coloro che, a fronte di oggettive difficoltà finanziarie, desiderano evitare la riscossione coattiva e mantenere la regolarità della posizione contributiva, inclusa la corretta gestione del DURC. Il nuovo impianto normativo elimina l'obbligo di autorizzazione ministeriale per i piani di più lunga durata, semplificando notevolmente l'accesso alle dilazioni.
Dal 1° gennaio 2025, quindi, la disciplina si propone di essere più coerente con le reali necessità di liquidità delle imprese, sostituendo i precedenti limiti e razionalizzando il processo di rateizzazione per favorire la continuità aziendale anche nei periodi di criticità.
Le soglie della rateizzazione: importi, limiti e durata dei piani
Il decreto ministeriale 24 ottobre 2025 ha stabilito i criteri dimensionali per l'attivazione dei piani di dilazione INAIL, modulando la durata del piano in base all'entità dell'esposizione debitoria. È importante saper distinguere tra le diverse soglie per comprendere quale sia la durata massima consentita e quali vincoli si applicano:
- Fino a 500.000 euro: la rateizzazione può svilupparsi in un massimo di 36 rate mensili;
- Oltre 500.000 euro: la dilazione può estendersi fino a 60 rate mensili;
- Importo minimo rata: il valore di ciascuna rata, interessi inclusi, non può essere inferiore a 150 euro.
Una novità pratica, prevista dalla normativa, è la possibilità per coloro che hanno presentato istanza tra il 12 gennaio 2025 e il 7 maggio 2026 di domandare il ricalcolo delle rate secondo il nuovo regime, ottenendo condizioni più vantaggiose rispetto alle regole precedenti. È rilevante sottolineare che le nuove disposizioni interessano solo i debiti non ancora affidati agli agenti della riscossione, restringendo così il campo di applicazione sulle pendenze che ancora restano in gestione amministrativa diretta presso l'INAIL.
La struttura del piano di ammortamento, dunque, mira a offrire un equilibrio tra la necessità di regolarizzare le proprie posizioni e la sostenibilità della restituzione nel tempo, senza che il carico della rata possa diventare insostenibile per l'operatività aziendale:
|
Importo del debito |
Numero max rate |
Importo minimo rata |
|
Fino a 500.000 € |
36 |
150 € |
|
Oltre 500.000 € |
60 |
150 € |
Debiti INAIL ammessi alla rateazione: tipologie e condizioni
L'ambito di applicazione della rateizzazione INAIL interessa diverse categorie di debiti, purché essi non siano già stati trasmessi per la riscossione coattiva. Le principali fattispecie ammesse includono:
- Premi e accessori derivanti da omissione o evasione, rimasti in gestione amministrativa e non ancora iscritti a ruolo;
- Debiti correnti, riferiti alle somme dovute ma non ancora scadute, soprattutto nell'ambito dell'autoliquidazione annuale;
- Sanzioni civili e interessi, emesse in conformità agli articoli 116, commi 8 e 9, della legge 388/2000;
- Pendenze maturate durante procedure di composizione della crisi, ai sensi dell'art. 40 del Codice della crisi d'impresa;
- Debiti già oggetto di piani di rateazione in corso, se vi è necessità di modificare la scadenza in funzione della nuova disciplina.
Le regole sottolineano dunque come l'agevolazione sia riservata a chi effettivamente necessita di uno strumento per allineare, nel medio periodo, la regolarità contributiva senza dover affrontare subito la procedura coattiva di riscossione.
Requisiti per accedere: la dichiarazione di difficoltà economica
L'accesso alle nuove dilazioni INAIL non è automatico. Il regolamento prevede un insieme di condizioni cumulative che devono essere soddisfatte dal contribuente. Principale tra queste è la necessità di dichiarare una temporanea difficoltà economico-finanziaria. Questo requisito va formalizzato, e la veridicità della dichiarazione può essere oggetto di controlli successivi. La circolare 19/2026 e il DM 24 ottobre 2025 riportano alcune tipologie di situazioni che giustificano la richiesta di dilazione, tra cui:
- Carenza di liquidità derivante da contrazione dell'attività o crisi settoriale;
- Impatto di calamità naturali o eventi straordinari che abbiano inciso sulla produzione o sui flussi finanziari;
- Mancato pagamento dei premi per periodi superiori a novanta giorni;
- Situazione di insolvenza o avvio di procedure di composizione della crisi.
Come presentare l'istanza: iter, tempistiche e perfezionamento
L'intero iter è stato progettato per garantire una gestione veloce e trasparente delle richieste. L'istanza di dilazione deve essere presentata esclusivamente attraverso il servizio telematico Istanza di rateazione disponibile sul sito dell'Istituto. L'accesso può avvenire sia direttamente dal datore di lavoro sia tramite un intermediario abilitato.
Al momento della presentazione occorre indicare l'importo complessivo oggetto di rateizzazione, il numero di rate richieste e la natura del debito. L'Istituto, ricevuta la domanda, procede istruttoriamente entro quindici giorni, mentre il provvedimento di accoglimento o rigetto viene comunicato entro dieci giorni lavorativi.
Il piano di ammortamento assume efficacia solo alla data di pagamento della prima rata. Il contribuente può indicare la data di scadenza della prima rata entro i quindici giorni successivi alla comunicazione positiva. L'estinzione anticipata del debito è sempre possibile, senza l'applicazione di penali:
- Domanda solo telematica, su portale INAIL;
- Istruttoria entro 15 giorni, risposta entro 10 giorni;
- Piano efficace dopo il pagamento della prima rata;
- Scelta flessibile sulla scadenza della prima rata (11°-15° giorno dopo accoglimento).
Regole operative: calcolo rate, interessi e gestione piani
I nuovi meccanismi di rateizzazione prevedono regole operative trasparenti e più convenienti sul piano finanziario. Gli importi delle rate comprendono sia la quota capitale che gli interessi, calcolati sulla base di quanto previsto dalla normativa aggiornata.
Il tasso di interesse applicato è ora pari al tasso minimo BCE maggiorato di due punti percentuali, ridotto rispetto al precedente margine di sei punti. Il calcolo prevede che ogni versamento sia imputato prima alla copertura degli interessi maturati e solo successivamente al capitale residuo. Le principali regole di gestione dei piani sono:
- Calcolo rate sulla base del piano di ammortamento comunicato dall'INAIL;
- Possibilità di modificare la durata per le istanze ancora in corso (presentate dal 12 gennaio 2025 al 7 maggio 2026);
- Riduzione automatica o rimborso in caso di sopravvenuta riduzione di sanzioni civili;
- Estinzione anticipata sempre esercitabile;
- Divieto di impugnazione degli atti nei confronti dell'INAIL.
Revoche, decadenze e rischi: quando si perde il beneficio
Il mantenimento della rateizzazione concessa è subordinato al rispetto rigoroso delle regole di pagamento. La normativa, infatti, disciplina in modo puntuale i casi di decadenza e le relative sanzioni accessorie. Questi rischi includono:
- Mancato o parziale pagamento della prima rata: comporta l'immediata decadenza dal beneficio con iscrizione a ruolo dell'importo residuo;
- Omesso versamento di tre rate, anche non consecutive: viene avviata la revoca automatica della dilazione;
- Nuovo debito contributivo nel corso del piano: causa la perdita della rateazione in essere;
- Applicazione delle sanzioni civili previste dalla legge 388/2000 in caso di ritardi.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra