I titoli in dirittura d'arrivo testimoniano la dinamicità della politica di emissione dei titoli di Stato italiani. Il nuovo BTP a dieci anni diventa il riferimento per la curva decennale italiana.
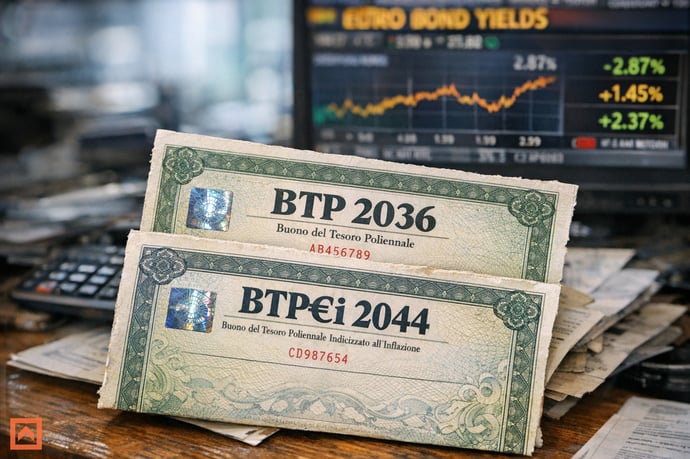
L'annuncio del Ministero dell'Economia e delle Finanze segna l'arrivo di due nuove emissioni di titoli di Stato particolarmente attese dai mercati: un BTP decennale e un BTP€i indicizzato all'inflazione dell'area euro. L'iniziativa, affidata a un pool di banche internazionali, risponde all'evoluzione della strategia di funding pubblico nel 2026. Si preannuncia un dual tranche: un nuovo benchmark con scadenza luglio 2036 e uno strumento per coprire il rischio di inflazione a vent'anni. Questa operazione si inserisce in un contesto di attenzione crescente verso l'innovazione dei titoli e la tutela del risparmiatore, considerando la volatilità macroeconomica europea.
Le nuove emissioni di BTP e BTP€i: caratteristiche principali
I titoli in dirittura d'arrivo testimoniano la dinamicità della politica di emissione dei titoli di Stato italiani. Il nuovo BTP a dieci anni diventa il riferimento per la curva decennale italiana: la scadenza fissata al 1° luglio 2036 è pensata sia per la raccolta di capitali istituzionali sia per offrire ai risparmiatori prospettive di rendimento medio-lungo termine. In parallelo, il nuovo BTP€i rappresenta il benchmark a vent'anni per chi desidera protezione dall'aumento dei prezzi nell'Eurozona, grazie all'indicizzazione all'IAPC al netto del tabacco. Le emissioni si distinguono per:
- Doppia tranche simultanea: sia tasso fisso che indicizzato, gestite tramite sindacato
- Durata differente per bilanciare esigenze di investimento differenziate
- Poteri di richiamo del Tesoro: modifica degli slot di asta standard per favorire la domanda e monitorare la reazione del mercato
- Coinvolgimento delle banche dealer di rilievo paneuropeo
Date di emissione, modalità di collocamento e soggetti
Il Mef ha precisato che l'emissione avverrà nel prossimo futuro, in relazione alle condizioni di mercato, confermando la prassi di attenta selezione dei momenti di offerta. Tradizionalmente, la scelta del sindacato implica l'assegnazione diretta ai principali investitori istituzionali, garantendo la massima efficienza nella raccolta di capitali. Le banche incaricate comprendono Banco Santander SA, Citibank Europe Plc, Crédit Agricole, Deutsche Bank, Intesa Sanpaolo e Société Générale, istituti di primaria importanza nel panorama finanziario europeo e mondiale. L'emissione dual tranche comporta:
- Allocazione contemporanea dei due nuovi titoli
- Processo di bookbuilding centralizzato
- Accesso prioritario agli investitori professionali
Durata, tassi cedolari e meccanismi step-up
Dalla documentazione ufficiale e dalle emissioni precedenti, si può delineare un quadro delle possibili caratteristiche finanziarie di questi strumenti. Il BTP decennale a tasso fisso offrirà una scadenza 1° luglio 2036, inserendosi come nuovo benchmark per il medio-lungo termine. La remunerazione avverrà tramite cedole fisse semestrali, il cui tasso sarà annunciato in relazione all'andamento di mercato. Gli ultimi collocamenti hanno previsto rendimenti competitivi per compensare il rischio di tasso, con una curva dei rendimenti italiana incentivante sulle lunghe scadenze. Il nuovo BTP€i ventennale (scadenza 15 febbraio 2046) si caratterizza invece per:
- Indicizzazione delle cedole e del capitale all'inflazione europea (indice IAPC ex tabacco)
- Pagamento semestrale delle cedole, rivalutate in funzione dell'andamento del livello dei prezzi
Pur non essendo previsti meccanismi step-up espliciti per queste serie, l'indicizzazione del BTP€i costituisce un sistema di adeguamento automatico delle cedole, in linea con le aspettative inflazionistiche future. La tabella seguente schematizza le principali caratteristiche:
|
Strumento |
Scadenza |
Tasso/Indicizzazione |
Pagamento Cedole |
|
BTP |
1/07/2036 |
Fisso (da definire) |
Semi-annuale |
|
BTP€i |
15/02/2046 |
IAPC Area Euro (ex tabacco) |
Semi-annuale (indicizzato) |
Il BTP€i: protezione dall'inflazione e funzionamento
Il BTP indicizzato all'inflazione dell'Eurozona (BTP€i) rappresenta uno strumento di copertura reale contro l'erosione del potere d'acquisto. Gli investitori che scelgono questo titolo beneficiano della rivalutazione periodica sia delle cedole che del capitale, basata sull'andamento dell'indice armonizzato europeo (IAPC), esclusi i prodotti del tabacco. In particolare:
- Il valore nominale rimborsato a scadenza non può mai essere inferiore a 100, anche se si fosse in presenza di deflazione.
- Tutte le cedole sono calcolate sul capitale rivalutato, garantendo una correlazione diretta tra inflazione e flussi di cassa.
- La frequenza di pagamento è semestrale, con rendimenti che possono variare nel corso del tempo.
- Tutelarsi dagli imprevisti legati all'aumento dei prezzi a livello europeo
- Avvalersi di una maggiore prevedibilità rispetto ai titoli a tasso fisso, nel caso di scenari inflattivi persistenti
Vantaggi fiscali, premi fedeltà e accessibilità
L'offerta di titoli di Stato mantiene alcuni incentivi di natura fiscale e premianti che rendono questi strumenti attrattivi per i risparmiatori italiani. Sono confermati:
- Agevolazione della tassazione al 12,5% sulle cedole e su eventuali premi
- Esenzione dalle imposte di successione
- Esclusione dal calcolo ISEE fino a 50.000 euro in titoli di Stato
- Taglio minimo acquistabile di 1.000 euro
- Assenza di limiti massimi e nessun riparto degli importi
- Sottoscrizione tramite home banking predisposto per il trading online oppure presso banche e uffici postali abilitati
- Negoziazione alla pari e assenza di commissioni di sottoscrizione
Implicazioni per il calendario delle aste e le future emissioni
L'imminente collocamento della dual tranche comporta modifiche operative nella pianificazione delle aste di aprile e del secondo trimestre 2026. Il MEF ha sospeso le precedenti aste BTP a breve termine e indicizzati (in particolare la BTP€i calendarizzata al 24 aprile 2026), per ottimizzare la gestione dei volumi e prevenire sovrapposizioni che potrebbero impattare la domanda degli investitori.
Questa scelta risponde anche a un'esigenza di maggiore flessibilità, permettendo di sfruttare finestre di mercato favorevoli e calibrare l'offerta secondo le reali condizioni di domanda. Il calendario include inoltre nuove emissioni con scadenze diversificate (3, 5, 7, 10 e 20 anni), oltre al rifinanziamento dei titoli esistenti, in coerenza con il programma trimestrale pubblicato dal Dipartimento del Tesoro.
Il ricorso a sindacati bancari internazionali aumenta la visibilità del debito italiano presso il pubblico globale, potenziando la trasparenza delle operazioni e la reputazione dell'Italia sui mercati regolamentati.



Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra