Nel 2026 il mercato delle obbligazioni aziendali si distingue per nuove emissioni, rendimenti e strategie innovative. Rischi, opportunità settoriali, confronto con i titoli di Stato e il parere degli esperti finanziari.
Il 2026 registra una vivace ripartenza delle emissioni corporate sul mercato italiano, segnando un cambio di scenario dopo un periodo di volatilità sui tassi e tensioni geopolitiche. La riapertura delle finestre di collocamento obbligazionario, favorita da condizioni finanziarie più prevedibili e una domanda solida da parte degli investitori istituzionali, offre nuove prospettive per chi cerca rendimento fuori dai tradizionali titoli di Stato.
Il mercato obbligazionario aziendale testimonia la convergenza tra le esigenze delle imprese di finanziare l'attività e l'appetito crescente degli investitori per strumenti in grado di offrire premi rispetto al debito sovrano. La dinamica attuale si inserisce in un contesto condizionato da:
- Sensibile riduzione dello spread tra Btp e Bund, sceso ai minimi annui.
- Scenario internazionale caotico, con segnali di politiche monetarie più accomodanti dalla BCE dalla seconda parte dell'anno.
- Aumento delle emissioni nel segmento belly della curva, ovvero scadenze intermedie tra 4 e 7 anni.
Panoramica delle ultime emissioni: rendimenti e durata
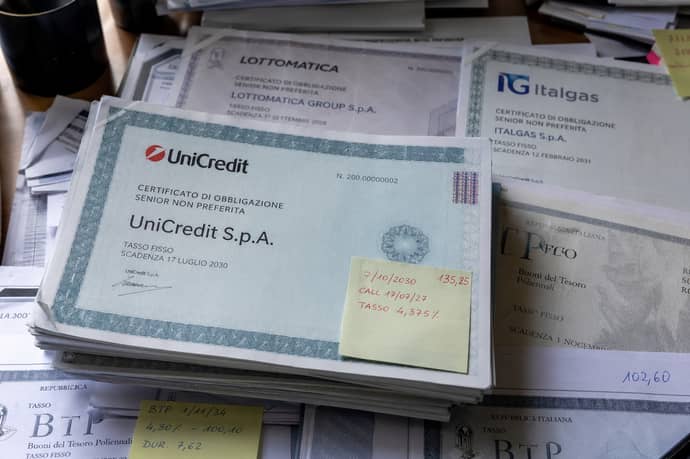
Unicredit, Lottomatica e Italgas figurano tra i protagonisti delle emissioni che stanno ridefinendo il mercato corporate italiano. Non è un caso che queste società, espressione di settori diversi come banche, utilities ed entertainment, abbiano scelto tempistiche ravvicinate e scadenze simili:
|
Emittente |
Scadenza |
Rendimento annuo lordo |
|
Lottomatica |
2032 |
4,625% |
|
Unicredit |
2032 |
3,776% |
|
Italgas |
2032 |
3,625% |
Le nuove emissioni si sono collocate infatti su una scadenza intermedia di sei anni, posizionandosi con premi superiori rispetto ai titoli pubblici di pari periodo (ad esempio, il Btp a 6 anni offre un 3,3%). Questa scelta consente agli investitori di usufruire di cedole più elevate e un profilo di rischio contenuto. Il panorama si arricchisce anche con emissioni BBB e BB di altri operatori dei segmenti banking, utilities, energetico e telecomunicazioni, che propongono rispettivamente rendimenti intorno al 3,6% e al 4,5%. Si segnalano, tra gli altri:
- Banca Sistema, scadenza 2029, rendimento atteso 4,4% (investment grade)
- Terna Rete Elettrica Nazionale, scadenza 2031, rendimento 3,2%
- Telecom Italia, diverse emissioni tra 2029 e 2034, rendimenti tra il 4,0% e il 5,1% (in funzione del rating e della categoria di rischio)
- Enel, titoli a tasso fisso 2032, rendimento 3,5%, scadenza allineata alla fascia intermedia della curva
- Scadenze contenute tra i 5 e i 7 anni
- Premi in cedola superiori ai benchmark governativi
- Rating investment grade predominante nei collocamenti rivolti al mercato retail e istituzionale
- Possibilità di acquistare tramite piattaforme bancarie e fondi specializzati
Perché le aziende stanno lanciando obbligazioni a 6 anni
La scelta della scadenza intermedia, intorno ai sei anni, emerge come risposta diretta alla combinazione di incertezza sui tassi e volatilità geopolitica. La finestra 2026-2032 appare infatti come un equilibrio tra esigenze di finanziamento delle aziende e appetito degli investitori per rischio e rendimento. In particolare, operatori come Lottomatica, Unicredit e Italgas hanno privilegiato tale scadenza per:
- Ottenere condizioni più favorevoli sui costi del debito rispetto a collocamenti a breve termine o durate più lunghe
- Offrire sicurezza agli investitori grazie alla maggiore prevedibilità del ciclo dei tassi nei prossimi sei anni
- Ottimizzare la struttura del capitale evitandosi esposizioni di rifinanziamento su scadenze eccessivamente corte o troppo lontane
L'esperienza degli ultimi mesi evidenzia come il mercato obbligazionario abbia risposto positivamente a questa tipologia di collocamenti. Nei fatti, per gli emittenti più deboli, la priorità resta l'accesso sicuro ai capitali e la fissazione dei costi; per i profili investment grade, la scadenza a sei anni consente di beneficiare di visibilità sui flussi finanziari senza esporre il bilancio ai rischi di escalation dei tassi o di eventi imprevisti che colpiscono i mercati a lunga scadenza.
La ricerca di rendimento: come si posizionano le obbligazioni
Le emissioni societarie rappresentano oggi un attraente punto di incontro tra rendimento cedolare e rischio contenuto. Occorre tuttavia raffrontare con attenzione quanto offerto dai corporate bond e dalle principali emissioni governative, anche alla luce della discesa degli spread e delle strategie delle banche centrali:
|
Strumento |
Rendimento a 6 anni |
|
BTP Italia |
3,3% |
|
Bund tedesco |
2,7% |
|
OAT francese |
3,15% |
|
Lottomatica 2032 |
4,625% |
|
Unicredit 2032 |
3,776% |
|
Italgas 2032 |
3,625% |
L'analisi comparativa evidenzia premi superiori nelle nuove emissioni corporate rispetto ai titoli di Stato italiani ed europei, senza rinunciare a rating solidi e ad una liquidità soddisfacente sugli scambi secondari. In particolare, il segmento BBB e BB delle emissioni a tasso fisso garantisce ancora spread interessanti, specie nei settori finanziario, utilities ed energia.
La propensione alla prudenza ha incentivato la domanda di duration intermedia, così da mitigare il rischio di rialzi inattesi dei tassi (che penalizzano le scadenze lunghe) e sfruttare possibili discese future dei rendimenti. È stato dunque riconfermato il ruolo delle emissioni societarie come alternativa valida agli strumenti di debito pubblico per la generazione di rendimento.
I settori maggiormente coinvolti nelle nuove emissioni
Le nuove emissioni riflettono la vitalità di alcuni comparti-chiave. Spiccano in particolare:
- Infrastrutture energetiche e distribuzione gas/elettricità: aziende con ricavi stabili, contrattualizzati e minore esposizione al ciclo macro
- Utilities e servizi regolamentati: forte presenza di operatori con rating elevato
- Banche e istituti finanziari: emissioni sia di tipo senior che subordinato, sostenute da solidità patrimoniale
- Telecomunicazioni: ricavi da abbonamento e resilienza agli shock economici
- Industriali difesa e farmaceutici: comparti difensivi e domanda stabile
ETF obbligazionari e strumenti diversificati come alternativa
La crescente consapevolezza dei rischi idiosincratici ha favorito il ricorso a strumenti diversificati come gli ETF obbligazionari. Tra le soluzioni più seguite nel panorama europeo, si distingue:
- iShares € Corp Bond Large Cap UCITS ETF: esposizione ampia su emissioni investment grade, duration media 5,3 anni, rendimento a scadenza torno al 3,5%, rating medio tra BBB e A.
Rischi, scenari di mercato e il ruolo della duration
Nell'attuale scenario la gestione dei rischi resta centrale. I principali fattori da valutare includono:
- Rischio di tasso d'interesse: variazioni inattese nelle politiche BCE influenzano direttamente il prezzo delle obbligazioni con duration medio-lunga.
- Rischio di credito: si riferisce alla capacità dell'emittente di garantire cedole e rimborso del capitale. Il rating investment grade mitiga il pericolo di default, anche se non lo elimina del tutto.
- Rischio di reinvestimento: concentrazione delle scadenze sulla stessa finestra temporale può aumentare l'esposizione al rischio di dover reinvestire il capitale in una fase di tassi più bassi.
- Rischio geopolitico: eventi esogeni (crisi internazionali, tensioni politiche, shock sulle materie prime) possono impattare la volatilità e il premio al rischio richiesto dagli investitori.
- Rischio liquidità: titoli meno scambiati o emissioni corporate minori possono risultare difficili da liquidare in alcune fasi di mercato.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra