Pagamenti elettronici senza scontrino cartaceo cambiano il panorama per commercianti e consumatori: obblighi, sicurezza, tecnologie innovative e nuove regole tra POS, ricevute digitali e registratori di cassa dal 2025.
L’evoluzione delle forme di pagamento ha portato a una digitalizzazione spinta delle transazioni con carte di credito e bancomat, segnando la progressiva scomparsa dello scontrino cartaceo nei negozi fisici. Dal 2026, con il collegamento automatico tra POS e registratori di cassa, l’emissione di scontrini fisici in caso di pagamenti elettronici diventa un’opzione e non più un obbligo.
Questo mutamento, oltre a rispondere a esigenze di sostenibilità ambientale riducendo lo spreco di carta, si inserisce in un quadro di miglior controllo fiscale e tracciabilità delle operazioni. La digitalizzazione dei processi punta anche a rafforzare la tutela sia dei commercianti, che vedono semplificata la gestione degli incassi, sia dei consumatori, che ricevono ricevute digitali dettagliate via email, SMS o appositi portali.
Come funzionano POS e ricevute digitali: dal pagamento all'emissione della ricevuta
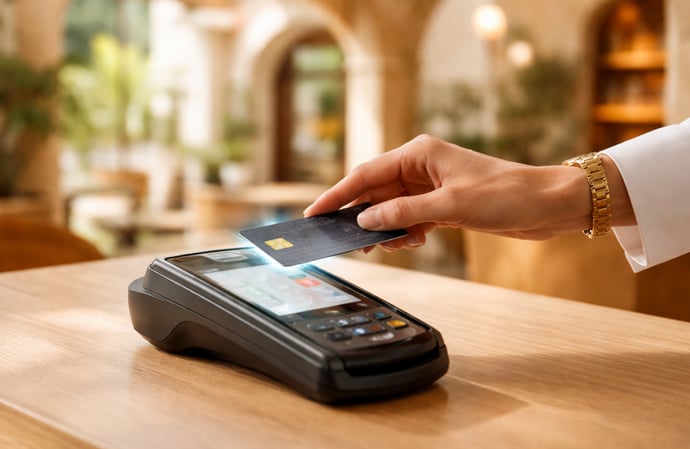
Il funzionamento dei moderni terminali di pagamento si basa su tecnologie digitali integrate capaci di assicurare rapidità e sicurezza durante ogni transazione. Nel momento in cui il cliente effettua un pagamento con carta, il POS legge i dati attraverso chip, banda magnetica o tecnologia contactless (RFID, NFC), inviando la richiesta di autorizzazione al circuito bancario. Con l’ok della banca, l’operazione viene registrata e, già da quest’anno, viene generata una ricevuta digitale che documenta la transazione.
Le tipologie di POS sono ormai molteplici:
- POS fissi: ideali per negozi con posizione statica della cassa, garantiscono velocità e connessione stabile.
- POS cordless o mobile: utilizzati da chi opera in movimento o a domicilio, sono dotati di connessioni wireless (Bluetooth, GPS) e di opzioni per l’invio della ricevuta tramite SMS o email.
- SmartPOS e POS digitali: dispositivi evoluti che integrano gestione dei pagamenti e funzioni digitali avanzate, consentendo anche la memorizzazione automatica dei dati di vendita nei sistemi gestionali aziendali.
Oltre alla funzione di attestazione del pagamento, la ricevuta digitale può essere conservata facilmente, contribuisce a semplificare la gestione delle spese personali e offre una panoramica trasparente delle operazioni effettuate, sempre a disposizione del cliente e dell’esercente anche per eventuali resi.
Normativa 2025-2026: obblighi per commercianti e consumatori
Il quadro normativo nazionale vede importanti novità inserite dalla Legge di Bilancio 2025, con piena operatività dal 1° gennaio 2026. Il collegamento obbligatorio tra POS e registratore di cassa telematico consente di automatizzare la trasmissione dei dati di vendita all’Agenzia delle Entrate. Così ogni pagamento elettronico, tramite carta o bancomat, viene registrato senza necessità di stampa dello scontrino classico, la cui emissione resta comunque richiesta in caso di esplicita domanda del cliente.
Ecco i principali obblighi e novità:
- Esercenti tenuti alla trasmissione telematica dei corrispettivi per ogni incasso elettronico, assicurando che pagamento e documento commerciale vengano allineati senza possibilità di omissioni.
- Sanzioni previste per la mancata conformità: multe e, nei casi gravi, anche sospensione temporanea dell’attività.
- Consumatori tutelati: possono ricevere la documentazione digitale della transazione e chiedere copia cartacea, oltre a poter effettuare contestazioni sulla base di registrazioni affidabili e trasparenti.
Collegamento tra POS e registratore di cassa: cosa cambia
La sinergia obbligatoria tra terminali di pagamento e registratori di cassa telematici segna una svolta nella gestione delle transazioni: ogni importo incassato elettronicamente viene automaticamente riportato nel sistema fiscale, annullando il rischio che un pagamento sia effettuato ma non correttamente documentato. Questo collegamento diretto garantisce una perfetta corrispondenza tra i dati della ricevuta digitale e quelli delle scritture amministrative.
Le principali novità introdotte sono:
- Automazione completa della registrazione e trasmissione dei corrispettivi giornalieri, limitando la discrezionalità dell’operatore.
- Allineamento in tempo reale di pagamenti e certificazione fiscale, con il dato inviato contestualmente all’acquisto.
- Opzione di ricezione digitale o cartacea del documento commerciale, in funzione della richiesta dell’acquirente.
Ricevuta POS e scontrino fiscale: differenze, validità e dati riportati
Il nuovo sistema determina una distinzione chiara tra ricevuta generata dal POS e documento commerciale fiscale. La prima è la prova dell’avvenuto pagamento elettronico: riporta identificativi univoci, importo, dati oscurati della carta, tipo di operazione, info sull’esercente e orario. I principali elementi includono:
- Intestazione e dicitura (e.g. “acquisto”)
- Cifre della carta oscurate
- Codici identificativi (esercente, terminale, operazione)
- Data e ora
- Valuta utilizzata
| Ricevuta POS | Scontrino fiscale |
| Attesta il pagamento elettronico | Attesta la vendita ai fini fiscali |
| Valida per contestazione di transazione | Necessario per detrazione/garanzia/resi |
| Formato digitale o su richiesta cartaceo | Anche elettronico, ma cartaceo solo se richiesto |
La normativa specifica che la ricevuta POS non è documento contabile, ma una prova di pagamento: ciò rafforza la necessità della sincronizzazione tra strumenti elettronici e conservazione telematica dei dati commerciali.
Sicurezza, tracciabilità e tutela dei dati nelle nuove ricevute digitali
Lo sviluppo dei sistemi digitali richiede garanzie avanzate di sicurezza e tutela dei dati personali. Per rispondere a questi requisiti, la gestione delle ricevute digitali di pagamento utilizza:
- Standard PCI DSS: protocolli che regolano il trattamento sicuro dei dati delle carte all’interno del sistema POS.
- Crittografia delle informazioni in ogni passaggio della transazione, limitando i rischi di accessi non autorizzati.
- Tokenizzazione: sostituzione dei dati sensibili con identificativi unici non decifrabili.
- Monitoraggio antifrode in tempo reale grazie ad algoritmi evoluti di rilevamento delle anomalie.
- Autenticazione a due fattori per l’accesso ai sistemi di gestione amministrativa.
Impatto sugli esercenti: tecnologie, sanzioni e soluzioni innovative
L’adeguamento alle nuove regole comporta per imprese e professionisti la necessità di aggiornare i propri strumenti di gestione dei pagamenti e della contabilità. L’adozione di registratori di cassa telematici integrati con POS evoluti riduce il margine d’errore umano e permette una gestione sincronizzata dei dati. Tra le soluzioni tecnologiche più efficaci spiccano gli SmartPOS, che consentono di gestire pagamenti, transazioni rateali, servizi aggiuntivi e registrazione automatica dei corrispettivi.
Lato adempimenti:
- Obbligo di dotarsi di sistemi aggiornati entro la fine del 2025.
- Sanzioni pecuniarie in caso di mancato adeguamento o di violazione della normativa (ad esempio emissione non corretta del documento fiscale).
Vantaggi e criticità per consumatori e aziende nella digitalizzazione degli scontrini
L’adozione generalizzata delle ricevute elettroniche offre vantaggi tangibili:
- Riduzione dell’impatto ambientale grazie alla limitazione degli scontrini cartacei.
- Gestione semplificata delle spese, resi e detrazioni fiscali per i clienti, che possono archiviare le proprie prove di pagamento digitalmente.
- Incremento delle garanzie di sicurezza grazie allo standard elevato di protezione informatica.
- Migliore controllo di cassa e tracciabilità per aziende e professionisti.
- L’adattamento tecnologico richiesto a molte piccole imprese.
- La gestione della privacy nelle ricevute digitali inviate via email o SMS.
- Il rischio di errori nella trasmissione automatica o nella ricezione delle ricevute, seppur mitigato dalle misure di sicurezza e dall’assistenza tecnica dei provider.
Leggi anche
- Pagamenti carte di credito e bancomat: scompare lo scontrino ma ci sarà la ricevuta del POS con tutti i dati
- Kit anticlonazione carte di credito e bancomat: che cosa sono, come funzionano, i migliori modelli e prezzi
- Le nostre carte di credito si possono bloccare da un momento all'altro: la nuova indagine esclusiva di Milena Gabanelli



Marcello Tansini
Nato a Milano nel 1979, laureato alla Bocconi dopo il liceo classico ai Salesiani di Milano. Uno dei pionieri dell'Internet italiano, uno dei fondatori tra l'altro del celebre sito degli anni 90-2000 webmasterpoint.org, si occupa di organizzare tutta la parte editoriale di Businessonline, ma scrive anche lui stesso sia sulle tematiche legate ai suoi studi che alle sue passioni. In modo particolar...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra