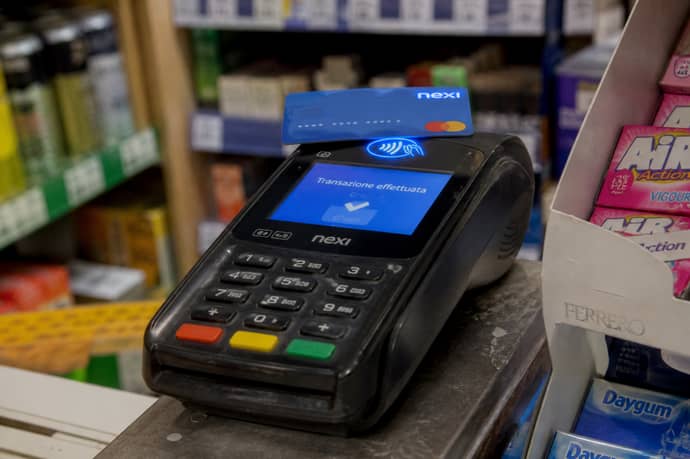
Bankitalia certifica: i pagamenti digitali sono più che raddoppiati, con l'88% dei pagamenti POS in contactless in 7 anni. Ma il contante resta lo strumento più usato nei negozi italian
Secondo la Banca d'Italia, nella nota "Gli strumenti di pagamento utilizzati dalla clientela" pubblicata il 27 agosto 2026, tra il 2018 e il 2025 il numero complessivo delle operazioni effettuate con strumenti alternativi al contante è più che raddoppiato, superando la soglia dei 16 miliardi di transazioni annue. Un dato che certifica una trasformazione ormai strutturale nelle abitudini di pagamento degli italiani, accelerata durante la pandemia e consolidatasi negli anni successivi.
Il documento della Banca d'Italia offre una fotografia dettagliata di come sia cambiato, anno dopo anno, il rapporto tra gli italiani e il denaro, analizzando non solo i grandi numeri complessivi, ma anche le modalità specifiche con cui vengono effettuati i pagamenti, dal contactless ai dispositivi mobili, fino ai bonifici istantanei e ai pagamenti della Pubblica Amministrazione.
Le carte trainano la crescita, tra contactless e mobile
A guidare questa trasformazione sono soprattutto le carte di pagamento, diventate lo strumento non in contanti più diffuso in assoluto. Nel 2025 hanno rappresentato circa il 75% di tutte le operazioni senza contante, contro il 63% registrato nel 2018. La crescita è stata particolarmente rapida negli anni più recenti: solo nei punti vendita fisici, le transazioni con carta al POS sono passate da circa 6 miliardi nel 2022 a oltre 10 miliardi nel 2025, con un tasso di crescita medio annuo del 15,7%.
Anche il modo di utilizzare le carte è cambiato radicalmente. Nel 2025, l'88% dei pagamenti al POS è stato effettuato in modalità contactless, mentre l'inserimento fisico della carta nel terminale per avviare un pagamento è ormai un gesto poco frequente. Parallelamente, cresce con forza anche il pagamento tramite dispositivi mobile: smartphone, smartwatch e altri device hanno raggiunto il 24% delle transazioni nei punti vendita fisici, segno di un'ulteriore accelerazione verso forme di pagamento sempre più immateriali. Corre anche l'e-commerce: le operazioni con carta effettuate da remoto sono salite da circa 1,7 miliardi nel 2022 a oltre 2,7 miliardi nel 2025, arrivando a rappresentare il 21,7% del totale delle transazioni con carta registrate nel Paese.
Il paradosso del contante che non scompare
Nonostante questi numeri, i dati della Banca d'Italia raccontano anche un elemento che smentisce l'idea di una scomparsa imminente del denaro contante. Secondo quanto emerge da diverse analisi dei dati pubblicati, il contante resta ancora lo strumento più utilizzato per numero di transazioni nei negozi fisici, un paradosso apparente rispetto alla narrazione dominante sulla digitalizzazione dei pagamenti.
È vero che i prelievi di contante hanno mostrato una tendenza al ribasso: da circa 1,4 miliardi di operazioni nel 2018 a poco più di 1,2 miliardi nel 2025. Ma il calo dei prelievi non equivale a una scomparsa dell'utilizzo del contante nelle transazioni quotidiane, che continua a rappresentare una quota rilevante degli acquisti effettuati fisicamente nei negozi italiani, specialmente per importi contenuti. Questo dato apparentemente contraddittorio si spiega considerando che la crescita esponenziale dei pagamenti digitali riguarda soprattutto il numero assoluto di transazioni digitali, che parte da una base più bassa e cresce rapidamente, mentre il contante, pur perdendo progressivamente terreno in termini relativi, mantiene ancora oggi un numero di transazioni molto elevato nel commercio al dettaglio quotidiano.
Va inoltre considerato che il contante conserva alcuni vantaggi pratici che continuano a renderlo la scelta preferita per una parte consistente delle transazioni di piccolo importo: l'immediatezza, l'assenza di commissioni percepite direttamente dal consumatore e la possibilità di gestire il proprio budget in modo tangibile restano fattori che, secondo diversi analisti del settore, continuano a favorire l'uso del denaro contante per gli acquisti quotidiani di importo contenuto, anche in un contesto di crescente digitalizzazione complessiva dei pagamenti.
Bonifici e Pubblica Amministrazione sempre più digitali
La digitalizzazione non riguarda solo le carte, ma coinvolge anche i bonifici. Tra il 2018 e il 2025 il loro numero è quasi raddoppiato, passando da circa 970 milioni a oltre 1,8 miliardi di operazioni, con una crescita media annua del 9,7%. Il cambiamento riguarda non solo la frequenza di utilizzo, ma anche il canale attraverso cui vengono disposti: nel 2025, oltre l'85% dei bonifici è transitato attraverso internet banking, mobile banking o altri servizi telematici, mentre lo sportello bancario tradizionale, incluse le disposizioni tramite ATM, ha assunto un ruolo ormai marginale. Particolarmente significativa è la crescita dei bonifici istantanei, favorita anche dalle nuove regole europee entrate in vigore nel 2025: nel solo 2025, questi bonifici hanno raggiunto circa 298 milioni di operazioni, pari al 24% di quelli effettuati attraverso gli schemi di regolamento europei SEPA considerati dalla Banca d'Italia.
Questa trasformazione riguarda anche i pagamenti della Pubblica Amministrazione. Il bonifico è diventato ormai il principale strumento utilizzato dallo Stato e dalle amministrazioni locali nei pagamenti verso l'economia, relegando contanti e assegni a un ruolo residuale. Nel 2025, in particolare, il 93% dei pagamenti delle amministrazioni locali verso l'economia è stato regolato tramite bonifico, un dato che testimonia quanto la digitalizzazione abbia ormai investito anche il settore pubblico, non solo i consumi privati.
Meno sportelli bancari, Sud Italia in recupero
Un ulteriore elemento che accompagna questa trasformazione riguarda la rete fisica delle banche sul territorio. Rispetto al 2008, anno in cui la rete di filiali bancarie italiane aveva raggiunto la sua massima espansione, il numero degli sportelli è diminuito di oltre il 40%, passando da circa 34mila a poco più di 19mila nel 2025. Un calo strutturale che accompagna, e in parte spiega, la crescente diffusione dei canali digitali per la gestione dei pagamenti e dei servizi bancari quotidiani.
Sul fronte territoriale, un aspetto rilevante evidenziato dai dati riguarda le differenze nell'adozione dei pagamenti digitali tra le diverse aree del Paese. Secondo le rilevazioni della Banca d'Italia, il Mezzogiorno sta accelerando più del resto del Paese nell'adozione di strumenti di pagamento digitali, riducendo progressivamente il divario storico che separava le regioni del Sud da quelle del Centro-Nord su questo fronte. Un segnale importante di convergenza territoriale in un ambito che negli anni scorsi aveva mostrato differenze significative tra le diverse aree del Paese.
Un sistema in trasformazione strutturale
Il quadro complessivo che emerge dalla nota della Banca d'Italia è quello di un sistema dei pagamenti in piena trasformazione strutturale, non più legato a una fase temporanea o emergenziale come quella innescata dalla pandemia, ma consolidato ormai come tendenza di lungo periodo. Carte contactless, pagamenti tramite smartphone, bonifici online e istantanei stanno guadagnando spazio in modo costante, mentre il contante, pur restando ancora oggi lo strumento più utilizzato per numero di transazioni nei negozi fisici, continua lentamente a perdere terreno relativo rispetto al totale delle operazioni di pagamento effettuate ogni anno dagli italiani.
Resta da capire quanto velocemente proseguirà questa transizione nei prossimi anni, e se il contante manterrà ancora a lungo il primato per numero di transazioni nei negozi fisici, oppure se anche questo ultimo baluardo sarà progressivamente eroso dalla crescente diffusione di carte, smartphone e nuovi strumenti di pagamento digitale, complice anche l'evoluzione della normativa europea sui sistemi di pagamento istantanei e la spinta continua verso l'open banking, un settore che secondo la stessa Banca d'Italia sta guadagnando importanza come componente innovativa del sistema dei pagamenti nazionale.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra