ZES Unica Mezzogiorno: requisiti, benefici e come ottenere i crediti d'imposta
La ZES Unica per il Mezzogiorno offre nuove opportunità: credito d'imposta per investimenti, agevolazioni per il 2025 ed esoneri contributivi per le assunzioni giovanili, con focus su semplificazione delle procedure e innovazione.
Il credito d'imposta per investimenti effettuati nella ZES Unica Mezzogiorno rappresenta una delle più rilevanti misure agevolative a sostegno delle imprese operative nelle regioni meridionali e, dal 2025, anche in Umbria e Marche. Tale agevolazione è stata formalizzata con l'articolo 1, commi 485-491, della legge 30 dicembre 2024, n. 207, estendendo i benefici già previsti dall'art. 16 del decreto-legge 19 settembre 2023, n. 124. Il credito è riservato alle imprese che, dal 1° gennaio al 15 novembre 2025, realizzano investimenti in beni strumentali, sia per imprese già esistenti sia per attività produttive di nuova realizzazione nelle aree ZES.
L'agevolazione è fruibile esclusivamente in compensazione tramite modello F24 e si applica a progetti d'investimento di almeno 200.000 euro, fino a un massimo di 100 milioni per intervento. Il riconoscimento dell'incentivo è vincolato alla certificazione delle spese da parte di un revisore legale. La cumulabilità con altri aiuti di Stato e de minimis è consentita, nel rispetto dei limiti massimi fissati dalla normativa europea.
La ZES unica
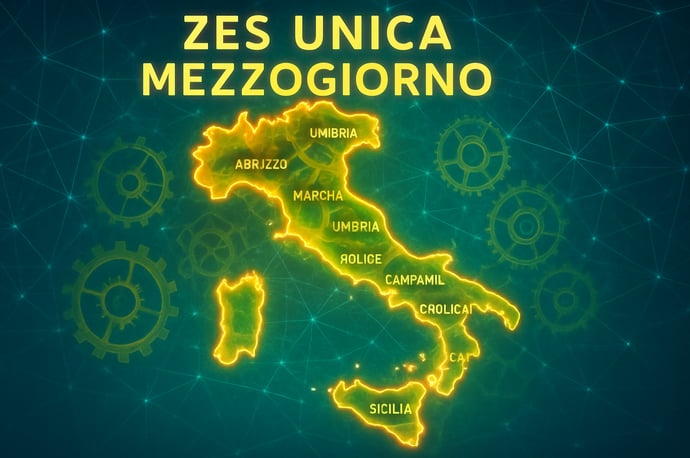
La costituzione della Zona Economica Speciale unica è il risultato di un percorso normativo finalizzato a riunificare le precedenti otto ZES regionali in un ambito sovraregionale più esteso, con l'obiettivo di aumentare l'attrattività territoriale e coordinare le strategie di sviluppo. Si tratta di un'area geografica delimitata, comprendente regioni come Basilicata, Calabria, Campania, Molise, Puglia, Sardegna, Sicilia, Abruzzo, Marche e Umbria, dove le imprese possono beneficiare di incentivi, sgravi fiscali e procedure amministrative semplificate.
La governance centrale della ZES Unica è stata affidata a una specifica Struttura di missione istituita presso la Presidenza del Consiglio dei Ministri, che si occupa degli iter autorizzativi e dell'attuazione delle misure agevolative, favorendo l'omogeneità e l'efficacia degli interventi. Questo modello organizza le procedure in modo più trasparente, eliminando la frammentazione che caratterizzava le precedenti ZES e garantendo maggiore attrattività per nuovi investimenti produttivi.
Al via il progetto per semplificare le procedure
L'istituzione della ZES Unica costituisce una svolta nel percorso di sviluppo del Sud Italia: grazie alla centralizzazione e digitalizzazione delle procedure, l'iniziativa mira a ridurre i tempi di valutazione e di autorizzazione dei progetti di investimento. Il nuovo Sportello Unico Digitale ZES consente alle imprese di presentare e monitorare le proprie pratiche in modo rapido ed efficiente. Gli aspetti fondanti sono:
- Autorizzazione unica: tutte le istanze relative a progetti destinati alle zone agevolate vengono gestite attraverso una procedura centralizzata;
- Trasparenza negli iter: le imprese possono consultare in tempo reale lo stato di avanzamento delle richieste;
- Sicurezza giuridica: le decisioni vengono adottate secondo tempistiche certe e predeterminate, riducendo l'incertezza operativa.
Opportunità e innovazioni per il Mezzogiorno
L'ampliamento della ZES Unica alle regioni Marche e Umbria e il rifinanziamento delle misure di sostegno costituiscono due importanti scelte strategiche per rafforzare la competitività del tessuto imprenditoriale del Sud. Le risorse stanziate dalla legge di bilancio 2025 – che prevede ulteriori 1,6 miliardi di euro rispetto ai fondi già assegnati – garantiscono la continuità dell'incentivo e l'allineamento agli obiettivi di sostegno delle aree più svantaggiate, come previsto dai programmi europei di coesione 2021-2027.
Le principali innovazioni normative introdotte includono:
- Accesso esteso a tutte le imprese, incluse quelle agricole e della pesca;
- Applicabilità anche per investimenti immobiliari produttivi e tramite locazione finanziaria;
- Maggiorazioni dell'aliquota per specifiche aree ad alto impatto sociale, come Taranto e Sulcis.
ZES Unica: agevolazione 2025
Le agevolazioni 2025 per la ZES Unica si articolano principalmente in un credito di imposta parametrato all'ammontare degli investimenti in beni strumentali nuovi o nella realizzazione di immobili destinati alla produzione. La misura, disciplinata dalla legge 207/2024 e dal relativo decreto attuativo, prevede:
- Periodo di eleggibilità delle spese: dal 1° gennaio al 15 novembre 2025;
- Limiti minimi (200.000 euro) e massimi (100 milioni di euro) per singolo progetto;
- Certificazione obbligatoria delle spese sostenute;
- Obbligo di mantenimento dei beni e delle attività nelle aree ZES per almeno cinque anni;
- Segnalazione e rendicontazione dettagliata all'Agenzia delle Entrate con scansione temporale precisa per ogni investimento.
Bonus ZES Unica: modalità attuative dell'esonero contributivo per le assunzioni dei giovani
Accanto agli incentivi per gli investimenti produttivi, la ZES Unica introduce anche specifici strumenti per la promozione dell'occupazione giovanile. Il “Bonus ZES Unica” si rivolge alle piccole imprese fino a 10 dipendenti che, tra il 1° settembre 2024 e il 31 dicembre 2025, assumano a tempo indeterminato persone con meno di 36 anni e disoccupate da almeno 24 mesi nelle regioni ammesse alla ZES.
L'agevolazione consiste in un'esenzione totale dai contributi previdenziali a carico del datore di lavoro, fino a 650 euro mensili, esclusi i premi INAIL. La presentazione delle domande all'INPS avviene secondo le procedure definite dal decreto attuativo (art. 24, d.l. n. 60/2024), mentre la verifica dei requisiti e il monitoraggio dell'andamento delle assunzioni sono demandati all'Ente stesso.
La combinazione di agevolazioni fiscali, incentivi all'assunzione e semplificazioni procedurali rappresenta un avanzamento significativo nelle politiche di crescita e coesione delle regioni del Sud, consolidando la ZES Unica come strumento chiave per la trasformazione produttiva e sociale del Mezzogiorno.



Marcello Tansini
Nato a Milano nel 1979, laureato alla Bocconi dopo il liceo classico ai Salesiani di Milano. Uno dei pionieri dell'Internet italiano, uno dei fondatori tra l'altro del celebre sito degli anni 90-2000 webmasterpoint.org, si occupa di organizzare tutta la parte editoriale di Businessonline, ma scrive anche lui stesso sia sulle tematiche legate ai suoi studi che alle sue passioni. In modo particolar...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra