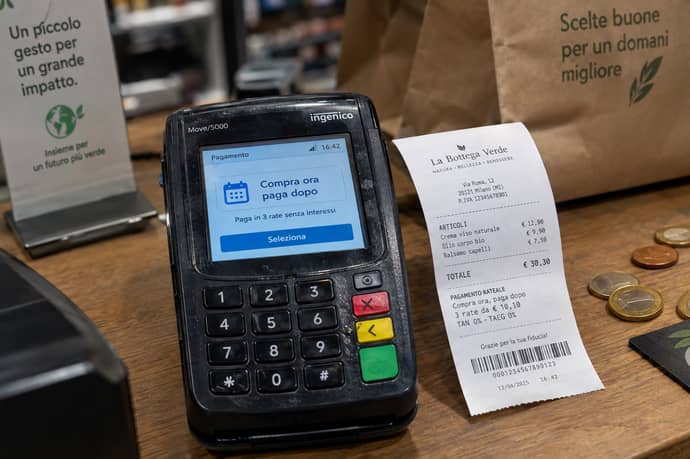
Cambiano le regole per i pagamenti a rate: decorrenza, effetti sui piani già attivi e possibili costi dipendono dal tipo di contratto. Ecco cosa sapere su credito, scadenze e nuove domande.
Chi ha comprato uno smartphone in tre rate e deve ancora pagare l’ultima continuerà a seguire il piano concordato. Chi ha una linea di credito senza una data di scadenza potrà invece beneficiare di alcune delle nuove tutele anche se ha firmato il contratto prima della riforma. La distinzione conta perché la direttiva europea sul credito ai consumatori, nota come CCD2, amplia le regole applicabili anche alle formule Buy Now Pay Later, con cui, attraverso la direttiva UE 2023/2225 fissa al 20 novembre 2026, si riceve subito un prodotto o un servizio e se ne paga il prezzo in più tranche.
Quando scattano le nuove regole e cosa cambia per chi compra a rate
La direttiva UE 2023/2225 fissa a oggi l’applicazione del nuovo quadro europeo. In Italia il decreto legislativo 212/2025 è entrato in vigore il 10 gennaio, ma il suo articolo 6 stabilisce un termine di adeguamento per finanziatori e intermediari. Se le disposizioni attuative della Banca d’Italia entrano in vigore dopo il 20 novembre, gli operatori hanno 90 giorni dalla loro entrata in vigore per adeguarsi. Lo stesso meccanismo è previsto dal decreto del Comitato interministeriale per il credito e il risparmio del 9 luglio 2026
La riforma estende le tutele del credito al consumo a molte operazioni di piccolo importo, anche sotto i 200 euro, e a numerosi finanziamenti senza interessi. È il caso tipico del pagamento in tre rate offerto al momento dell’acquisto da un operatore esterno al venditore. Prima della firma il consumatore deve ricevere in tempo utile le informazioni per valutare il finanziamento, tra cui l’importo totale da restituire, il numero delle rate e le scadenze. Il finanziatore deve inoltre verificare la capacità di rimborso con informazioni proporzionate all’importo, alla durata e al rischio dell’operazione. Se la valutazione si basa anche solo in parte su un trattamento automatizzato, il consumatore può chiedere l’intervento di una persona e il riesame della decisione.
Una dilazione concessa direttamente dal venditore può restare fuori dalla disciplina se il saldo avviene entro 50 giorni dalla consegna o dalla prestazione, senza interessi o altri costi, salvo eventuali spese limitate per il ritardo, e senza un’offerta di credito da parte di terzi. Per le vendite a distanza tramite servizi online delle imprese che superano i requisiti dimensionali delle PMI, il termine scende a 14 giorni e l’esclusione richiede anche che il credito non sia acquistato da un terzo.
Quando e in che senso le nuove regole sono retroattive
Per i finanziamenti a durata determinata conclusi prima della scadenza del termine di adeguamento continuano ad applicarsi le regole precedenti, nei limiti in cui erano applicabili a quel contratto. Un prestito sottoscritto prima della scadenza resta nel regime precedente anche se le rate sono pagate nei mesi successivi. La riforma, di per sé, non dà diritto a un ricalcolo delle rate o a un rimborso di quanto già versato. Se si conclude un nuovo contratto di finanziamento dopo la scadenza del termine, si applicano le nuove regole, purché l’operazione rientri nel loro ambito.
L’eccezione si trova nell’articolo 6, comma 3, del decreto italiano e rinvia all’articolo 47 della direttiva. Per i contratti a tempo indeterminato, stipulati prima della scadenza del termine di adeguamento e ancora aperti a quella data, si estendono alcune norme sulle comunicazioni in caso di variazione del tasso, sulle aperture di credito in conto corrente, su determinati casi di sconfinamento, sulla chiusura del rapporto e sulla cessione del credito. Le modalità applicative sono affidate alla Banca d’Italia.
Un esempio riguarda il fido senza scadenza. Se la banca modifica il tasso secondo le condizioni del contratto, le regole richiamate dalla direttiva prevedono, di norma, che il cliente sia informato in tempo utile prima della variazione. Se il credito viene ceduto dopo il passaggio al nuovo regime, il consumatore può opporre al nuovo creditore le stesse difese che poteva far valere nei confronti di quello originario. È in questo senso che le nuove disposizioni producono effetti su rapporti nati prima della riforma, disciplinandone alcuni eventi successivi.
Informazioni, valutazione del credito e costi
Prima della conclusione del contratto, chi concede un finanziamento dovrà presentare al consumatore informazioni chiare. Dovranno risultare comprensibili l’importo da restituire, la durata, i costi e le conseguenze del mancato pagamento. La riforma rafforza anche la valutazione del merito creditizio: il finanziatore esamina la capacità del richiedente di rimborsare il prestito.
Le nuove disposizioni non fissano un importo nazionale delle rate, un numero uguale di scadenze per tutti o un tasso uniforme. Importi, interessi e calendario dipendono dal contratto, dalle caratteristiche dell’operazione e dalle condizioni proposte dal finanziatore. Non esiste, quindi, un piano rateale standard valido per ogni acquisto.
Per i contratti di credito ai consumatori a cui si applica la disciplina, è previsto anche il diritto di recesso entro quattordici giorni. Restano rilevanti le norme sul rimborso anticipato e sulla riduzione del costo totale del credito, secondo i limiti e le modalità stabiliti dalla normativa applicabile. Le tutele riguardano i contratti coperti dalla disciplina; una dilazione commerciale esclusa dalla legge non diventa per questo un finanziamento sottoposto alle stesse regole.
Un esempio tra vecchio e nuovo contratto
Si pensi a una persona che abbia attivato un pagamento in quattro rate il 19 novembre 2026. Se il contratto è stato concluso prima della scadenza del periodo di adeguamento, resta soggetto alle regole precedenti fino alla fine del piano. Le rate non vengono ricalcolate automaticamente e il cliente non deve chiedere un’applicazione retroattiva.
Un’altra persona, invece, attiva un finanziamento dopo la decorrenza effettiva delle nuove disposizioni. Il suo contratto ricade nel nuovo quadro e il finanziatore deve rispettare gli obblighi applicabili sulle informazioni precontrattuali e sulla valutazione del merito creditizio. Numero e importo delle rate dipendono dalle condizioni dell’offerta: un piano inizialmente articolato in quattro pagamenti non viene trasformato dalla legge in un finanziamento più lungo o meno costoso.
La differenza tra i due casi riguarda la disciplina applicabile ai rispettivi contratti. Gli acquisti conclusi in precedenza non vengono ricalcolati in blocco. Se un piano esistente viene sostituito con un nuovo finanziamento, la nuova operazione costituisce un accordo da valutare secondo le condizioni e le regole vigenti al momento della stipula.
Chi deve fare domanda e a chi rivolgersi
Per un contratto già attivo prima del termine di adeguamento non serve presentare una richiesta per ottenere le nuove condizioni. La normativa non dispone il ricalcolo automatico delle rate pregresse. Chi stipula un nuovo finanziamento, invece, deve ricevere dall’operatore le informazioni previste e può valutare le condizioni prima di accettare.
Per domande sugli importi, sulle scadenze o sui costi di un piano in corso, il primo riferimento è il finanziatore o l’intermediario indicato nel contratto. Se si contesta una violazione dei diritti del consumatore, si può utilizzare la procedura di reclamo dell’operatore e, in base alla natura della controversia, rivolgersi agli organismi competenti. Tra questi c’è l’Arbitro Bancario Finanziario, che tratta controversie bancarie e finanziarie.
La Banca d’Italia vigila sugli intermediari e sulle disposizioni di propria competenza. Per una questione relativa al singolo piano, il cliente si rivolge invece al finanziatore: la Banca d’Italia non interviene direttamente per modificare il contratto individuale.
In pratica: chi sta già pagando un piano rispetta le scadenze concordate e non presenta una domanda di retroattività. Chi valuta un nuovo acquisto a rate controlla la data di applicazione delle regole, il costo complessivo e le condizioni riportate nel contratto.
Fonti:
* Normattiva - Decreto legislativo 212/2025, articoli 1 e 6 - https://www.normattiva.it/atto/caricaDettaglioAtto?atto.codiceRedazionale=26G00009&atto.dataPubblicazioneGazzetta=2026-01-09
* EUR-Lex - Direttiva (UE) 2023/2225 sul credito ai consumatori - https://eur-lex.europa.eu/legal-content/IT/TXT/PDF/?uri=OJ%3AL_202302225
* Gazzetta Ufficiale - Decreto CICR del 9 luglio 2026 - https://www.gazzettaufficiale.it/eli/id/2026/08/17/26A04091/sg
* Banca d’Italia - Disposizioni sulla trasparenza bancaria - https://www.bancaditalia.it/compiti/vigilanza/normativa/archivio-norme/disposizioni/trasparenza_operazioni/index.html


Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra