Pannelli solari più cari a causa dei nuovi dazi sul silicio: conviene firmare subito
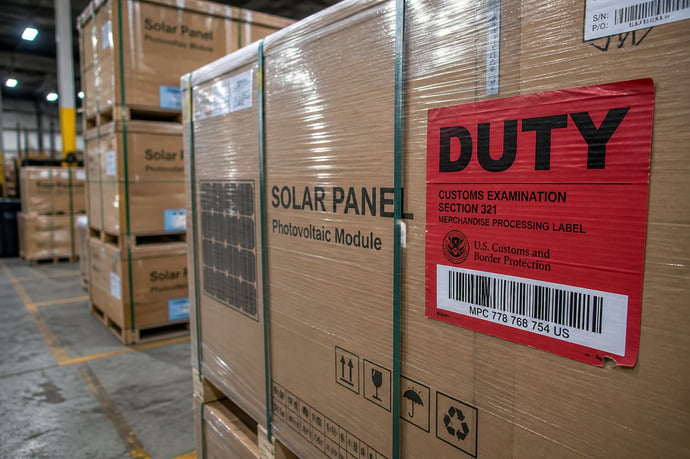
I nuovi dazi sul silicio stanno rivoluzionando il mercato dei pannelli solari: tra normative, geopolitica, rincari e scenari futuri, produttori e consumatori si trovano di fronte a scelte e prospettive in rapido cambiamento.
Gli ultimi sviluppi normativi internazionali hanno gettato nuove ombre sulla filiera delle fonti rinnovabili, con un impatto deciso sui mercati dei moduli solari e delle materie prime che ne costituiscono il cuore tecnologico. La recente introduzione di dazi commerciali sul polisilicio, materia prima essenziale per la produzione di celle fotovoltaiche, ha innescato una rapida riconsiderazione delle strategie di acquisto e dei contratti nel settore, sia tra operatori industriali che tra installatori e clienti finali. In tutto il mondo, la produzione di silicio ultrapuro è oggi soggetta a regole più stringenti e l’Europa assimila progressivamente standard ambientali e sociali più elevati per difendere l’industria locale e favorire un approccio sostenibile e tracciabile. L'insieme di queste misure, unite alle dinamiche geopolitiche tra grandi blocchi produttivi come Cina, Stati Uniti ed Europa, comporta una variabilità nei prezzi e nelle disponibilità di pannelli solari e rende più complessa la pianificazione di nuovi impianti. Gli effetti di questa evoluzione sono già visibili: oscillazioni nei costi di importazione, revisioni delle strategie commerciali, e un crescente interesse verso soluzioni alternative e usate, per mantenere competitività e sostenibilità nelle filiere energetiche nazionali.
Cosa prevedono i nuovi dazi sul silicio: normative e tempistiche
Le misure recentemente adottate dagli Stati Uniti e, con modalità differenti, dall’Unione Europea, segnano un punto di svolta nelle regole sul commercio di polisilicio e derivati. Negli Stati Uniti, la Casa Bianca ha varato un dazio del 15% sui prodotti realizzati in polisilicio, fissando prezzi minimi di importazione pari a 21 dollari/kg per il polisilicio, 0,22 dollari/watt per celle e 0,38 dollari/watt per i pannelli fotovoltaici. Questi provvedimenti, come annunciato, entreranno ufficialmente in vigore dal 4 dicembre e si sommano a programmi di incentivazione per la produzione locale, con l’obiettivo di rafforzare le catene di fornitura statunitensi nei settori energetici e dei semiconduttori.
In Europa, non sono previsti dazi diretti analoghi a quelli statunitensi, ma è stato progressivamente introdotto il Carbon Border Adjustment Mechanism (CBAM). Questo strumento normativo attribuisce un sovrapprezzo tra il 5% e il 10% a materiali a basse emissioni di carbonio, penalizzando indirettamente il materiale proveniente da impianti non sostenibili, in particolare quello dalle aree con produzione ad elevata impronta di CO2 come alcune province cinesi. Inoltre, dal 2027 i moduli con intensità carbonica superiore a 50 kg CO2/kg Si saranno esclusi dalle gare pubbliche in Europa, di fatto incentivando la tracciabilità dell’origine e della filiera delle materie prime.
Su scala globale, la Cina ha reagito con una razionalizzazione della propria capacità produttiva, mentre in Medio Oriente e altre nuove aree industriali si afferma una produzione competitiva, alimentata da energie meno inquinanti. Le aziende hanno pochi mesi per adeguare i loro fornitori, con alcune scadenze di rilievo: i dazi statunitensi si applicano già a contratti sottoscritti dopo l’estate, mentre in Europa si guarda alle direttive ESG per gli acquisti e all’estensione delle verifiche di sostenibilità anche alle attività dei subfornitori nei Paesi extra-UE. Questi mutamenti spingono molte imprese a rinegoziare i contratti o a chiudere rapidamente gli accordi prima che i rincari diventino effettivi.
Conviene acquistare o firmare subito? Analisi dei rischi e scenari di mercato
La fase di transizione normativa impone agli operatori di valutare con attenzione il tempismo degli acquisti e la stipula di nuovi contratti relativi ai pannelli fotovoltaici. Se da una parte la tempistica dei dazi americani e l’entrata progressiva in vigore della normativa europea spingono molti a chiudere rapidamente gli accordi prima che i rincari siano effettivi, dall’altra l’incertezza sui futuri assetti produttivi e su possibili ulteriori restrizioni obbliga a un’analisi approfondita dei rischi.
I principali rischi identificabili sono:
- Incrementi improvvisi dei prezzi di importazione, laddove scatti una nuova ondata di controlli o l’estensione dei criteri di sostenibilità, che potrebbero ridurre ulteriormente la disponibilità di moduli qualificati.
- Maggior rischio di ritardi nei tempi di consegna legati all’adeguamento della documentazione e ai processi di controllo doganale e amministrativo, soprattutto sulle filiere a elevata esposizione asiatica.
- L’innalzamento del premio sui prodotti a bassa intensità di CO2, che premia chi è in grado di bloccare ora i prezzi per prodotti tracciabili e conformi ai nuovi criteri europei.
Le ragioni dietro le nuove misure: geopolitica, competitività e sostenibilità
La spinta all’introduzione di dazi e controlli sul silicio ha origini complesse, intrecciando ragioni geopolitiche, esigenze di autonomia produttiva e obiettivi di sostenibilità ambientale. In primo piano vi è la rivalità economica e tecnologica tra Cina, Stati Uniti ed Europa: la Cina controlla la maggioranza della produzione mondiale di polisilicio, con un ruolo predominante nella fornitura di moduli e celle a livello globale. Questo squilibrio, aggravato da politiche di dumping e sussidi statali, minaccia la sopravvivenza dell’industria occidentale della produzione di celle e semiconduttori, già provata dall’aumento dei costi energetici.
Oltre all’aspetto commerciale, vi è una crescente attenzione al tema dei diritti umani e dei requisiti ESG (Environment, Social, Governance). Le preoccupazioni sulla presenza di lavoro forzato, soprattutto nella regione cinese dello Xinjiang, hanno portato a restrizioni severe nell’importazione di materiale sospetto, con costi di compliance superiori e una struttura di prezzi a due livelli: il polisilicio “tracciato” vede prezzi superiori rispetto al materiale non certificato.
Infine, la transizione verso economie a basse emissioni impone una valutazione più stringente dell’impronta di carbonio lungo tutta la filiera, premiando materiali prodotti tramite processi energicamente efficienti e con ridotta intensità di CO2. Il meccanismo CBAM europeo è l’esempio più recente di questo approccio, che mira a incentivare la produzione locale e responsabile, garantendo standard elevati sia dal punto di vista ambientale che sociale. Il risultato è un mercato che tende a premiare la qualità, la tracciabilità e l’innovazione, pur accettando un incremento dei primi costi di approvvigionamento.
Impatto sui prezzi: cosa cambia per i moduli e i pannelli solari in Italia e in Europa
L’effetto immediato dell’entrata in vigore delle nuove politiche sui dazi e sulle emissioni è una crescente volatilità nella formazione dei prezzi dei pannelli solari a livello europeo, con riflessi visibili anche in Italia. Lo scenario di offerta è influenzato sia dalla riduzione della capacità produttiva cinese – dovuta a tagli e chiusure di impianti meno efficienti – sia dal rafforzamento delle normative sulle emissioni e sulla provenienza del polisilicio utilizzato. In conseguenza di ciò, i prezzi spot hanno evidenziato aumenti a due cifre percentuali in poche settimane, alimentando preoccupazioni tra operatori, installatori e sviluppatori di nuovi progetti fotovoltaici.
L’Europa, già largamente dipendente dalle importazioni per la quasi totalità del polisilicio e dei moduli installati, vede il rischio di un costo superiore di almeno il 5-10% sui prodotti che rispettano i requisiti CBAM ed ESG. A questo si aggiungono i maggiori oneri di logistica e di certificazione legati alla tracciabilità, che incidono sul prezzo finale di vendita dei moduli sia per impianti utility-scale sia per il segmento residenziale e commerciale:
| Fattore | Impatto (%) sul prezzo finale |
| Dazi e prezzi minimi (USA) | +10-15% |
| Sovrapprezzo CBAM (EU) | +5-10% |
| Certificazioni ESG/tracciabilità | +2-3% |
| Aumento costi supply chain | +2-5% |
Gli operatori italiani nell’ultimo semestre hanno segnalato l’esaurirsi della fase di calo dei prezzi dei pannelli nuovi, già osservata tra il 2024 e il 2025. La combinazione tra le nuove restrizioni, la chiusura parziale dei canali di importazione a basso costo e l’adeguamento degli stoccaggi ha portato a una tendenza rialzista. Oltretutto, le aziende che puntano a gare pubbliche dovranno necessariamente orientarsi verso prodotti a bassa intensità carbonica certificata, restringendo ulteriormente la scelta e provocando, in certi casi, veri e propri colli di bottiglia sull’approvvigionamento di moduli e materia prima di qualità superiore.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra