Manovra Finanziaria, la prossima settimana dovrebbero essere presentate in CDM, i 5 punti più probabili al momento che possano passare seppur da prendere con le 'pinze' vista la situazione di incertezza
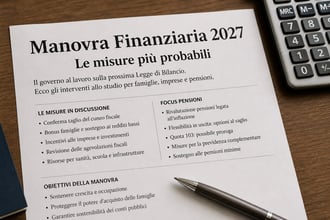
Manca meno di una settimana al passaggio in Consiglio dei ministri: secondo le ultime ricostruzioni, la legge di bilancio 2027 dovrebbe arrivare sul tavolo del governo tra martedì e mercoledì prossimi. Il quadro non è ancora definito, ma alcune misure hanno preso quota più di altre: la pensione a 64 anni, gli sconti fiscali sugli aumenti di stipendio, soprattutto per i giovani, il taglio dell’Irpef al ceto medio, la flat tax per le partite Iva e il cashback per le cure mediche. Quasi tutto è però ancora allo stato di ipotesi: conviene distinguere ciò che è già legge da ciò che è solo una proposta.
Pensioni: il 2027 parte con gli aumenti, l’uscita a 64 anni è ancora una promessa
Partiamo da ciò che è già deciso. Dal 1° gennaio 2027 l’età per la pensione di vecchiaia sale a 67 anni e 1 mese, e nel 2028 arriverà a 67 anni e 3 mesi. Per la pensione anticipata servono 42 anni e 11 mesi di contributi per gli uomini e 41 anni e 11 mesi per le donne. Restano esentati dagli aumenti, nel 2027 e nel 2028, i lavoratori impegnati in attività gravose o usuranti e i lavoratori precoci. Quota 103 e Opzione donna, invece, non sono state prorogate: valgono solo per chi aveva maturato i requisiti entro il 31 dicembre 2025 e il 31 dicembre 2024. A fine anno scade anche l’Ape sociale, che consente l’uscita a 63 anni e 5 mesi per alcune categorie protette.
Sul tavolo della manovra c’è però la proposta più politica: l’uscita a 64 anni invece di 67, per chi lo vorrà. Il vicepresidente del Consiglio Matteo Salvini parla di scendere di «almeno 3 anni» rispetto all’età pensionabile, la Lega considera prioritario il superamento della legge Fornero e il sottosegretario al Lavoro Claudio Durigon conferma che il governo lavora a una convergenza. Il punto è che mancano i dettagli decisivi. Le ricostruzioni parlano di un’uscita interamente contributiva, con un requisito di 20 o 25 anni di contributi, a seconda delle fonti, e di una sperimentazione di tre anni con circa 80.000 uscite il primo anno. Il costo stimato è di circa 1,6 miliardi di euro l’anno, mentre la Cgil calcola un taglio medio dell’assegno di circa il 10%. Si tratta di stime di partiti e sindacati, non di cifre ufficiali. Sul tavolo restano anche lo stop all’aumento dell’età (circa 1,1 miliardi) e la Quota 41 flessibile, con 41 anni di contributi, almeno 62 anni di età e una penalizzazione del 2% per ogni anno di anticipo, fino a un massimo del 10%.
Per chi è già pensionato, intanto, c’è la rivalutazione provvisoria del 2,9% dal 2027, piena fino a 2.447,40 euro lordi al mese, poi al 90% fino a 3.059,25 e al 75% oltre. Per un assegno da 1.000 euro lordi significa circa 29 euro in più al mese, mentre la pensione minima passerebbe da 611,85 a circa 629,59 euro, perché termina la maggiorazione straordinaria dell’1,3%.
Stipendi e fisco: gli aumenti saranno tassati meno, ma non per tutti
Il secondo fronte riguarda la busta paga. Per gli aumenti derivanti dai rinnovi dei contratti collettivi esiste una flat tax al 5%, in vigore per il 2026 e da riconfermare con la prossima manovra. Senza proroga, gli aumenti tornerebbero a essere tassati con le aliquote ordinarie.
La novità è l’attenzione ai giovani. Il ministro dell’Economia Giancarlo Giorgetti ha annunciato il 23 settembre, durante il question time alla Camera, l’idea di una tassazione più leggera sugli aumenti di stipendio dei giovani, coinvolgendo i datori di lavoro con agevolazioni fiscali in cambio di retribuzioni più alte. La soglia di età non è stata fissata. Tra le ipotesi circolate ci sono sconti Irpef per un anno per i neoassunti under 30 o under 35, una no tax area per i più giovani e, secondo Forza Italia, una fiscalità fortemente agevolata «fino all’azzeramento dell’Irpef» per gli under 30, oltre a una flat tax al 5% sugli aumenti riconosciuti dalle aziende. La Lega, in una proposta di legge presentata nel 2025, aveva immaginato una flat tax al 5% sostitutiva di Irpef e addizionali entro 40.000 euro lordi, con una deduzione per i datori di lavoro. Nessuna di queste misure ha ancora aliquote, soglie e costi definiti.
Il tema è sentito: secondo un rapporto del Cnel del 7 settembre, per quattro giovani expat su cinque la prima ragione dell’espatrio sono le basse retribuzioni, e per l’83% un aumento potrebbe essere decisivo per tornare. Tra le ipotesi di copertura ci sono i circa 320 milioni a regime risparmiati con la fine della detrazione per i figli a carico oltre i 30 anni.
Ceto medio, partite Iva e affitti: dove si decide la partita dei costi
Il capitolo più oneroso è quello dell’Irpef. La proposta è portare l’aliquota dal 43% al 33% per circa 1 milione di contribuenti con redditi tra 50 e 60mila euro, con un costo pieno di 2,7 miliardi. Nel 2027 la platea sarebbe limitata ai redditi fino a 55mila euro, per circa 602mila contribuenti e un costo di circa 1,3 miliardi, mentre nel 2028 l’estensione fino a 60mila euro coinvolgerebbe altri 430mila contribuenti. Il problema è che il capitolo fiscale della manovra dispone di circa 2,1 miliardi, meno del costo pieno della misura.
Per le partite Iva la Lega chiede di portare la soglia del regime forfettario a 100mila euro di ricavi e compensi, richiesta rilanciata da Giorgetti, ma che richiede un confronto con l’Unione europea. Noi Moderati propone una cedolare secca al 5% sugli affitti a canone concordato e di lungo periodo, che scenderebbe all’1% se l’immobile è affittato a una famiglia giovane. Confedilizia chiede invece la cedolare secca sugli affitti commerciali: secondo Confcommercio, oltre il 60% dei negozi è in locazione.
Cashback per le cure mediche e il nodo delle coperture
L’ultimo punto che avanza è il cashback sanitario. Oggi le spese mediche si detraggono nella dichiarazione dei redditi dell’anno successivo, con una detrazione del 19% sulla parte che supera la franchigia di 129,11 euro. Il vicepremier e ministro degli Esteri Antonio Tajani propone di poter detrarre la spesa nell’anno in cui viene sostenuta: una misura ancora «nel campo delle ipotesi», che porterà al tavolo della maggioranza senza una forma definita. Parallelamente Forza Italia parla di una card per le spese mediche degli anziani, pensata per dentista, vista, prestazioni fuori dal Servizio sanitario nazionale e farmaci.
I numeri danno la dimensione del tema: le spese sanitarie dichiarate per il 2024 sono state 28,3 miliardi di euro, con un risparmio d’imposta superiore a 4 miliardi. Anticipare la detrazione non è una spesa diretta per lo Stato, ma crea un problema di liquidità: nell’anno di transizione, infatti, lo Stato dovrebbe sostenere i rimborsi di due annualità insieme.
Il nodo, per tutte le misure, resta la copertura. Il governo conta su un contributo bancario di oltre 5 miliardi, e secondo fonti di maggioranza ne sarebbero escluse le banche di credito cooperativo. Il negoziato con gli istituti è descritto come un braccio di ferro. Pesa anche la procedura europea sui conti, che impedisce di usare la leva del deficit. Il testo definitivo arriverà solo dopo il Consiglio dei ministri e il confronto con Bruxelles, e poi il voto del Parlamento tra novembre e dicembre.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra