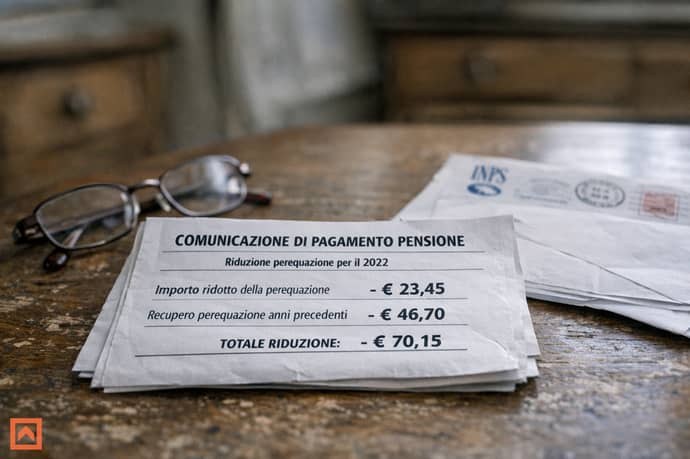
Nuova doccia fredda per i pensionati: la Corte Costituzionale considera legittimo il blocco delle rivalutazioni, escludendo i rimborsi. Analisi di regole, perdite economiche, nuovi scenari e azioni concrete.
La recente decisione della Consulta ha segnato un punto di non ritorno, confermando che non saranno riconosciuti rimborsi per le minori rivalutazioni degli assegni avvenute nel biennio scorso. La rapidità dei cambiamenti normativi e la solidità della posizione assunta dalla Corte hanno generato dubbio, preoccupazione e confusione in chi aspettava risposte dopo mesi di attese e promesse sindacali.
Con questa svolta, la giustizia costituzionale ha ribadito che la perequazione automatica non è un diritto universale e costante, aprendo una nuova stagione di incertezza e ridefinendo le strategie di tutela per le fasce medio-alte di pensionati.
Analizzare gli effetti della sentenza significa affrontare una materia articolata, fatta di percentuali, sistemi di calcolo, principi costituzionali e distinzioni tecniche tuttora poco note al grande pubblico. Competenza giuridica, lettura attenta delle fonti e capacità di analisi dei dati permettono ora di comprendere a fondo ciò che cambia e, purtroppo, ciò che resterà immutato: nessun rimborso retroattivo per i pensionati colpiti dal “raffreddamento” delle rivalutazioni.
Perequazione automatica: come funziona e cosa cambia con il sistema a blocchi
La perequazione automatica rappresenta il meccanismo con cui gli importi delle pensioni vengono adeguati periodicamente al costo della vita, proteggendo il potere d’acquisto degli assegni previdenziali dall’erosione inflattiva, per cui si prevede un aggiornamento sulla base dell’inflazione rilevata dall’ISTAT ogni anno.
Il sistema a blocchi, protagonista del recente dibattito giurisprudenziale, utilizza un’unica percentuale di rivalutazione per l’intero ammontare della pensione, in funzione di soglie predefinite. In sostanza:
- Sotto quattro volte il trattamento minimo: viene applicata la percentuale intera di adeguamento ISTAT;
- Oltre questa soglia: la percentuale di rivalutazione si riduce drasticamente e si applica a tutto l’importo eccedente.
Il passaggio al modello a blocchi, introdotto per motivi di finanza pubblica, comporta importanti conseguenze pratiche:
- Meno tutela del potere reale d’acquisto per le pensioni superiori alle soglie fissate dalla legge;
- Differenze sostanziali tra pensionati che percepiscono importi poco sopra il minimo e chi ha versato contributi più consistenti in decenni di carriera;
- Crescente insoddisfazione e ricorsi giudiziari, sfociati nella nota sentenza della Corte Costituzionale.
Percentuali di rivalutazione pensionistica 2023-2024: numeri ufficiali e categorie interessate
I dati ufficiali forniti dal Ministero del Lavoro e dalle circolari INPS confermano che nel biennio 2023-2024 le percentuali di rivalutazione sono state rimodulate profondamente:
| Fascia pensionistica | Percentuale rivalutazione |
| Fino a 4 volte il trattamento minimo | 100% |
| Oltre 4 e fino a 5 volte il minimo | 85% |
| Oltre 5 e fino a 6 volte il minimo | 53% |
| Oltre 6 e fino a 8 volte il minimo | 47% |
| Oltre 8 e fino a 10 volte il minimo | 37% |
| Oltre 10 volte il minimo | 32% |
Questi valori non si applicano per scaglioni, bensì “a blocchi” sull’intero importo, generando abbattimenti significativi soprattutto per gli assegni medio-alti e alti.
Le categorie più colpite risultano essere pensionati con importi superiori a 2.500 euro lordi al mese. Secondo analisi condotte da Itinerari Previdenziali e CIDA, questo gruppo, che rappresenta oltre un quinto dell’intera platea nazionale, ha subito tagli tali da accumulare perdite tra 13.000 e 115.000 euro in un decennio. Nonostante il rilevante sacrificio sopportato dai contribuenti più assidui, la Consulta ha così preferito tutelare le pensioni più basse dal rischio inflattivo, definendo legittime le penalizzazioni a danno delle fasce superiori.
La sentenza della Corte Costituzionale n. 19/2025: principi, motivazioni e limiti della rivalutazione
Il pronunciamento n. 19/2025 della Corte Costituzionale ha sancito la legittimità dei tagli alle rivalutazioni per il biennio 2023-2024, ponendo premessa e principi che segnano il sistema futuro:
- Nessun obbligo costituzionale alla piena rivalutazione per tutti: la Carta fondamentale non impone che ogni trattamento di pensione sia rivalutato annualmente nella stessa misura;
- Legittimità del sistema a blocchi: le differenziazioni sono ritenute ragionevoli, in particolare perché le pensioni più elevate risultano meno vulnerabili all’aumento dei prezzi rispetto alle forme di previdenza pubblica più modeste;
- Appello a una maggiore stabilità normativa: la Corte richiama il legislatore a evitare continue modifiche e a garantire trasparenza e coerenza nelle regole di rivalutazione.
I limiti indicati dalla Corte sono però chiari: la riduzione della rivalutazione deve restare ragionevole e non può essere reiterata indefinitamente senza un’adeguata giustificazione. L’obiettivo dichiarato è la stabilità del quadro normativo, richiesta a gran voce anche dalle parti sociali e dagli stessi pensionati coinvolti.
Impatto economico per i pensionati: analisi delle perdite di potere d'acquisto
L’applicazione del sistema a blocchi e delle nuove percentuali nel biennio 2023-2024 ha prodotto perdite economiche reali e documentate per le fasce medio-alte:
- Pensionati con assegni sopra i 2.500 euro lordi hanno subito una perdita minima stimata di 13.000 euro nell’arco di 10 anni;
- Assegni oltre i 10.000 euro lordi hanno visto svanire fino a 115.000 euro, secondo dati raccolti da CIDA e Itinerari Previdenziali;
- Nell’ultimo decennio, per chi riceve più di 5 volte il minimo, la perdita del potere d’acquisto è stata pari al 10%;
- Sul lungo termine (trent’anni) le pensioni medio-alte hanno visto erodersi oltre un quarto del loro valore reale a causa del mancato pieno adeguamento all’inflazione.
Il compromesso raggiunto pesa tuttavia sui pensionati che hanno contribuito di più, facendo emergere il dilemma tra equità sociale e sostenibilità del sistema pubblico.
Differenze tra sistema a blocchi e sistema a scaglioni: la nuova questione sollevata dal Tribunale di Trento
Nonostante la legittimità riconosciuta al sistema a blocchi, una nuova questione di rilievo nazionale è emersa grazie all’iniziativa del Tribunale di Trento.
Il nodo centrale posto: è più equo applicare le aliquote di rivalutazione all’intero importo pensionistico (a blocchi) o a ciascuna fascia di importo (a scaglioni)?
- Nel sistema a scaglioni, ogni porzione dell’assegno viene rivalutata con la relativa aliquota — garantendo maggiore progressività e minore penalizzazione cumulativa;
- Nel sistema a blocchi, una sola aliquota inferiore si applica a tutto l’assegno se si supera una determinata soglia, generando perdite più evidenti sul totale percepito.
L’esito della procedura resta aperto, ma la decisione della Consulta rappresenta un punto fermo per il biennio esaminato.
Ancora rimborsi negati: perché la Corte esclude i risarcimenti per mancata rivalutazione
Uno degli aspetti più dibattuti riguarda la possibilità di ottenere risarcimenti per le somme “perse” a causa della ridotta rivalutazione pensionistica. La Corte Costituzionale ha respinto questa ipotesi, chiarendo che:
- Non sussiste un diritto soggettivo assoluto alla piena rivalutazione annuale di ogni trattamento pensionistico;
- Il legislatore può, all’occorrenza, introdurre limitazioni transitorie per ragioni di bilancio, senza per questo violare la Costituzione;
- Ipotetici rimborsi non sono previsti né in via legale né giurisprudenziale, anche in caso di modifiche peggiorative del sistema di perequazione.
Errori comuni nella comprensione delle regole sulla rivalutazione delle pensioni
L’attuale scenario si presta a errori interpretativi che penalizzano, anche dal punto di vista delle strategie di tutela, molti pensionati. Si segnalano i più diffusi fraintendimenti:
- Confondere la rivalutazione delle pensioni con la rivalutazione del TFR privato, che risponde a logiche diverse e prevede regole autonome (art. 2120 c.c.);
- Pensare che la mancata piena perequazione dia automaticamente diritto al rimborso;
- Ignorare le differenze tra sistema a blocchi e sistema a scaglioni nei calcoli degli adeguamenti;
- Dimenticare che per particolari categorie (come cumulo di posizioni previdenziali), i tempi e le modalità di rivalutazione/non rivalutazione possono differire secondo le regole vigenti;
- Credere che le sentenze recenti aboliscano tout court le attuali norme senza ulteriori interventi legislativi.
Cosa fare in concreto: check-list di azioni utili per i pensionati coinvolti
Cosa può fare oggi chi è interessato dalle mancate rivalutazioni o desidera verificare la propria posizione? Ecco una lista di azioni operative:
- Verificare i cedolini pensionistici attraverso il fascicolo INPS per controllare i dati della rivalutazione applicata;
- Mantenere aggiornato l’IBAN sul proprio profilo previdenziale, per evitare blocchi su accrediti e rimborsi di altra natura;
- Consultare la normativa aggiornata o la posizione personale (anche dal proprio estratto conto contributivo);
- In caso di errori o anomalie, attivare la segnalazione scritta (ad esempio, via PEC) alla sede INPS competente e, se necessario, all’amministrazione datrice;
- Non interrompere il monitoraggio in attesa di cambi normativi o di nuove indicazioni dalla Consulta;
- Per i casi di altre tipologie di credito (TFR/TFS), ricordare di pretendere sempre il pagamento degli interessi per ritardato pagamento se superati i termini di legge.
Prospettive future: stabilità normativa auspicata e possibili scenari per la rivalutazione delle pensioni
L’attuale posizione della Corte Costituzionale, con la legittimità del sistema a blocchi e rifiuto dei rimborsi, non chiude il dibattito su modelli più equi di perequazione. I futuri possibili scenari includono:
- L’ipotesi di reintroduzione del sistema a scaglioni, auspicata da molti esperti per una maggiore proporzionalità nelle rivalutazioni;
- Maggiore stabilità normativa, in risposta all’invito della Consulta e delle parti sociali, riducendo l’incertezza per i pensionati e per le amministrazioni;
- Un rinnovato confronto tra esigenze di bilancio statale e diritti previdenziali, soprattutto in tempi di inflazione sostenuta;
- Attesa di nuovi interventi normativi dopo le nuove questioni sollevate in sede giudiziaria, come quelle portate avanti dal Tribunale di Trento.
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra