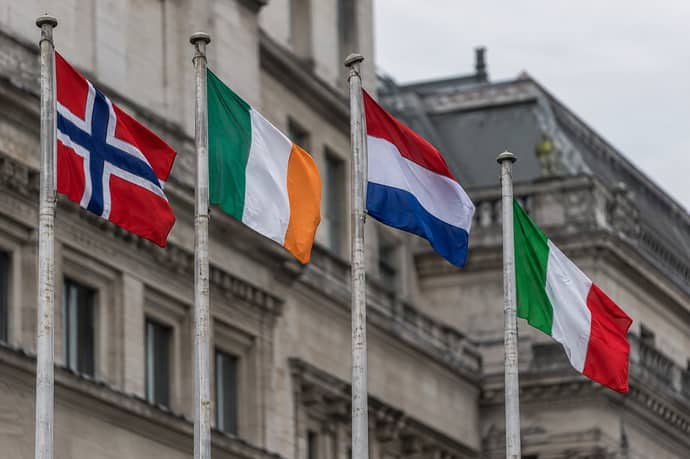
Dal Global Retirement Index 2026 di Natixis Investment Managers che misura la sicurezza delle pensioni in 44 Paesi è risultato che la Norvegia è prima, Irlanda seconda e l'Italia è solo al 26° posto con il 66%.
nvecchiamento della popolazione, debito pubblico ai massimi storici e inflazione persistente mettono sotto pressione i sistemi previdenziali di tutto il mondo. Capire quali Paesi reggano meglio l’urto è sempre più importante per lavoratori, risparmiatori e pensionati. Lo spiega il Global Retirement Index 2026, la classifica annuale di Natixis Investment Managers sui sistemi previdenziali più attrezzati per le sfide demografiche. Per l’Italia c’è una notizia positiva: guadagna tre posizioni e sale al 26° posto su 44 Paesi.
Cos’è il Global Retirement Index di Natixis
Il Global Retirement Index (GRI) è uno studio realizzato da Natixis Investment Managers in collaborazione con CoreData Research. Misura ogni anno la capacità dei Paesi di garantire ai cittadini una pensione sicura e dignitosa. L’edizione 2026, diffusa il 22 settembre, si basa su analisi condotte tra marzo e maggio.
Il campione comprende 44 Paesi: le economie avanzate del Fondo monetario internazionale, i membri dell’OCSE e i Paesi BRIC (Brasile, Russia, India e Cina). Ciascuno viene valutato con 18 indicatori, raggruppati in quattro sotto indici:
- Finanze in pensione, cioè sostenibilità del sistema, debito pubblico, pressione fiscale e peso della popolazione anziana
- Benessere materiale, che comprende reddito, occupazione e disuguaglianza
- Salute, con aspettativa di vita e accesso alle cure
- Qualità della vita, tra cui governance, ambiente e benessere generale
La classifica 2026: chi guida e chi cade
In vetta restano Norvegia e Irlanda, che si confermano primo e secondo posto per il secondo anno consecutivo. Questa la parte alta della graduatoria:
- Norvegia, 83%
- Irlanda, 81%
- Paesi Bassi, 79%
- Svizzera
- Danimarca
- Germania, 75%
- Islanda, 75%
- Repubblica Ceca, 75%
Tra le sorprese in positivo spicca la Repubblica Ceca, che entra tra i primi dieci salendo al decimo posto con il 75%. Anche la Polonia fa notizia: sale di nove posizioni, al 19° posto, e per la prima volta entra tra i primi 25, grazie a un forte miglioramento del benessere materiale.
Non mancano le cadute. L’Islanda perde cinque posizioni e passa dal quarto al nono posto, il calo più marcato della top ten, a causa del peggioramento del benessere materiale legato alla maggiore disoccupazione. Ancora peggio va alla Finlandia, che registra la discesa più pesante dell’intero indice: dodici posizioni perse, dal 23° al 35° posto, con un punteggio crollato dal 66% al 54%. Anche in questo caso pesa la disoccupazione, la più alta tra tutti i Paesi analizzati.
Le grandi economie sviluppate: Germania davanti, Regno Unito secondo
Tra i maggiori Paesi sviluppati la Germania conferma la leadership con il 75%, guadagnando una posizione e salendo al settimo posto nella graduatoria mondiale. Il suo punto debole resta il sotto indice sulle finanze in pensione, dove si piazza solo al 23° posto per l’elevata dipendenza degli anziani e la pressione fiscale. Brilla invece sul benessere materiale (ottavo posto globale) e sulla qualità della vita (settimo).
Il Regno Unito mantiene il secondo posto tra le grandi economie con il 72%, ma scivola al 15° posto assoluto. La causa principale è il peggioramento del comparto salute, solo in parte compensato dal miglior benessere materiale.
Meno brillante il bilancio degli Stati Uniti, che perdono tre posizioni e finiscono al 24° posto, con il punteggio sceso dal 70% al 68%. Il Giappone sale di un gradino al 25° posto con il 67%: ha una salute ai vertici mondiali, con la seconda aspettativa di vita più alta, ma è molto debole nelle finanze in pensione, dove occupa il 41° posto. La Svezia, infine, continua il suo declino pluriennale e scende al 22° posto.
Il posizionamento dell’Italia: 26° posto e 66%
Veniamo al nostro Paese. L’Italia sale dal 29° al 26° posto e il suo punteggio complessivo cresce di due punti percentuali, fino al 66%. Il piazzamento la colloca immediatamente alle spalle di Giappone (67%) e Stati Uniti (68%), a conferma di un sistema che si muove nello stesso territorio delle altre grandi economie. Tra i maggiori Paesi sviluppati, secondo il rapporto Natixis, l’Italia risulta ottava.
Tra i punti di forza indicati da Natixis figurano:
- il controllo dell’inflazione
- i progressi sul fronte della salute
- il miglioramento della qualità della vita
- un discreto livello di benessere materiale.
Restano però tre nodi strutturali che frenano la scalata:
- l’elevata pressione fiscale
- l’alto debito pubblico
- il peso della popolazione anziana sul totale.
La percezione degli italiani: il timore per il debito
I numeri dell’indice trovano riscontro nel sentimento dei cittadini. Secondo il Natixis Global Survey of Individual Investors, il 77% degli italiani teme che l’alto debito dello Stato finisca per ridurre il valore delle pensioni pubbliche, contro una media globale del 72%. È una preoccupazione che spiega perché la previdenza complementare e il risparmio personale siano temi sempre più centrali nel dibattito sul futuro del welfare, considerando anche gli importi attuali delle pensioni in Italia.
Il rapporto ricorda che per decenni i cittadini hanno contato su tre fonti di reddito per la vecchiaia: la pensione pubblica, i piani previdenziali aziendali e il risparmio personale. Questo schema, nato nel secondo dopoguerra, mostra oggi segni di affanno. Sempre più persone prelevano dai sistemi pubblici mentre ne sono sempre meno a finanziarli, le vite si allungano, il debito è ai massimi e l’inflazione erode la capacità di risparmio.
Il peso della responsabilità si sta spostando sugli individui. Secondo l’indagine Natixis condotta in 21 Paesi, il 78% degli investitori ritiene che finanziare la pensione sia sempre più un compito personale, contro il 67% di dieci anni fa. Le paure più diffuse sono non avere abbastanza denaro per godersi la pensione (40%), l’inflazione che erode i piani (38%) e il rischio di prestazioni insufficienti (33%). Il 43% degli investitori nel mondo pensa che per raggiungere la sicurezza previdenziale servirebbe un miracolo.
Le tre leve per riformare le pensioni: accesso, automazione, accumulo
Secondo Natixis le politiche pubbliche più efficaci si concentrano su tre priorità:
- Accesso: estendere l’offerta di piani di risparmio integrativi, ampliare la platea dei coperti e garantire continuità ai versamenti nel corso della vita lavorativa.
- Automazione: l’adesione automatica ai piani previdenziali supera l’inerzia dei lavoratori e aumenta la partecipazione.
- Accumulo: aumentare i flussi verso la previdenza pubblica e privata e offrire ai risparmiatori opportunità di investimento produttive.
La classifica del Global Retirement Index 2026 offre un’indicazione chiara: l’Italia migliora, ma non basta a poter contare solo sulla previdenza pubblica. Chi è giovane o a metà carriera farà bene a valutare la previdenza complementare, a iniziare presto e a versare con costanza nei fondi pensione, sfruttando il tempo come principale alleato. Il fattore tempo, nel calcolo previdenziale, vale spesso più dell’importo versato.
Leggi anche
- Manovra Finanziaria 2027, miglioramenti temporanei per 1 anno mentre peggioramenti pensioni, sanità, scuola lo sono per sempre
- Tagli Sanità, pensioni, scuola: cosa può cambiare tra audizioni, emendamenti e tesoretto da 120 mln in manovra
- Manovra Finanziaria 2027, tutti i tagli: pensioni, scuola, sanità mentre si alza la flat tax a 100mila per chi ha partita iva
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra