Delusione per le pensioni, in modo particolare per le pensioni anticipate. Al momento solo il voucher di 300 per le cure mediche per i pensionati. Ma mancano ancora diversi dettagli
La manovra approvata dal Consiglio dei ministri il 28 ottobre 2026 non contiene la nuova quota 100 né l’uscita a 64 anni. La misura resta fuori dal testo di oggi, ma non è chiusa: potrebbe tornare nel confronto in Parlamento, con gli emendamenti, oppure in un decreto a gennaio. Per chi spera di lasciare il lavoro prima dei 67 anni, quindi, la partita non è finita ma è rinviata. Confermato invece il voucher da 300 euro per visite e cure mediche dedicato ai pensionati. Ecco che cosa c’è, che cosa manca e che cosa può ancora cambiare.
Che cosa non c’è nel testo del Cdm
La proposta più discussa nelle settimane scorse è quella rilanciata dalla Lega: consentire il pensionamento a 64 anni, con un ricalcolo contributivo dell’assegno. Tra le ipotesi circolate c’è un requisito di 36 anni di contributi, ma altre ricostruzioni parlano di soglie più basse, tra 20 e 25 anni. Il punto non è chiarito, perché non esiste ancora un testo.
Nella manovra approvata oggi questa uscita non compare come norma. Compare invece l’indicazione di un fondo dedicato ai nuovi pensionamenti flessibili, con i dettagli rimandati a un provvedimento successivo. L’importo del fondo per le pensioni indicato nella manovra è di 850 milioni di euro, una cifra inferiore ai costi stimati per l’uscita a 64 anni.
I conti che circolano spiegano perché la misura sia stata rimandata. Le stime di partiti e sindacati, non ufficiali, parlano di circa 1,5-1,6 miliardi di euro l’anno e di circa 80mila uscite nel primo anno. Con 850 milioni a disposizione, la copertura non basta per una misura piena e stabile.
C’è poi il tema dell’assegno. Il ricalcolo con il metodo contributivo riduce la pensione rispetto a quella ordinaria: la Cgil stima un taglio medio di circa il 10%. Il prezzo dell’uscita anticipata, in pratica, lo pagherebbe in parte il lavoratore, con un assegno più basso per tutta la vita.
Il nome “quota 100” richiama la misura del 2019, che permetteva di uscire con la somma di età e contributi pari a 100. La nuova versione di cui si discute non è la stessa: la formula in circolazione guarda a un’età di 64 anni e a una certa anzianità contributiva, con l’assegno ricalcolato. Il nome resta una scorciatoia giornalistica; la sostanza è una pensione anticipata con penalizzazione, e non un ritorno alla vecchia regola.
Come e quando potrebbe tornare
Il percorso possibile è duplice. Il primo è quello parlamentare: la manovra passa ora alle Camere, dove i partiti possono presentare emendamenti che, se approvati e coperti finanziariamente, entrano nel testo. Il secondo è quello di un decreto a gennaio, cioè un provvedimento del governo che disciplini il fondo e le regole di uscita una volta chiusa la partita dei conti.
Non c’è nessuna garanzia che l’uscita a 64 anni arrivi davvero. Dipende dalle risorse disponibili, dal confronto con l’Europa sui conti pubblici e dalle priorità della maggioranza. Finché non ci sarà una norma, la regola resta quella attuale.
Che cosa succede se non cambia nulla
Senza interventi, l’età per la pensione di vecchiaia sale di 3 mesi dal 2027, a 67 anni e 3 mesi, per l’adeguamento alla speranza di vita. Per la pensione anticipata ordinaria servirebbero 43 anni e 1 mese di contributi per gli uomini. Sono le cifre indicate nelle ricostruzioni di agosto: prima di contare su un cambio di rotta conviene verificare se la modifica sarà scritta nel testo definitivo.
Chi si trova vicino alla soglia di uscita, quindi, farebbe bene a non fare scelte irreversibili, come dimissioni anticipate, sulla base di un’ipotesi non ancora approvata.
Il voucher da 300 euro per visite e cure mediche
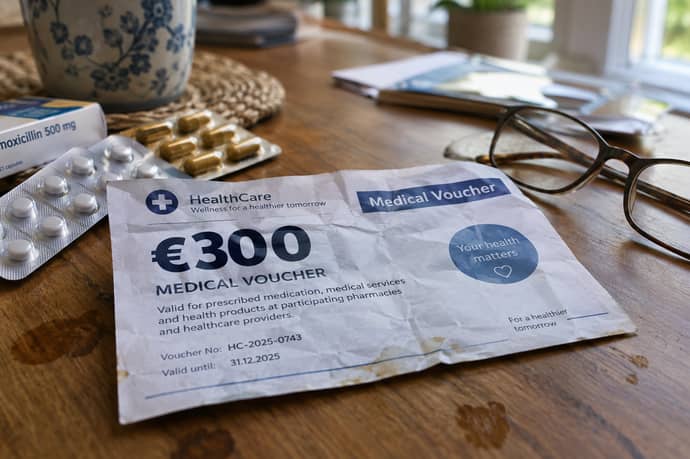
La novità confermata è il voucher sanitario da 300 euro per i pensionati, pensato per le spese di visite e cure. Il fondo sanitario aumenta di 3,4 miliardi e raggiunge 146,3 miliardi, mentre per il voucher sono indicati 1,6 miliardi di euro.
Dividendo 1,6 miliardi per 300 euro si ottengono circa 5,3 milioni di beneficiari nel caso in cui tutte le risorse andassero al voucher. È un calcolo nostro, indicativo, utile a capire l’ordine di grandezza: la platea reale dipenderà dai requisiti.
Qui bisogna distinguere con cura. Nel dibattito delle ultime settimane si parlava di una card sanitaria da 300 a 500 euro destinata agli over 75, con una soglia economica ancora da definire. La misura confermata nella manovra, invece, parla di un voucher da 300 euro per i pensionati. I dettagli, cioè età minima, eventuale limite di reddito o Isee, servizi coperti e modalità di richiesta, non sono ancora noti.
Nelle proposte discusse le spese ammissibili erano le visite odontoiatriche, le protesi, il sostegno domiciliare, i farmaci e i ticket. Non è detto che il voucher finale copra la stessa lista. Prima di fare conto sui 300 euro, il consiglio è attendere il testo e le regole attuative.
Pensioni minime e rivalutazione
Restano da capire altre due voci che pesano sul portafoglio dei pensionati. La prima riguarda le pensioni minime, ferme a 611,85 euro nel 2026, con una cifra di circa 629,59 euro nel 2027 se non viene prorogata la maggiorazione straordinaria. La seconda è la rivalutazione: il tasso provvisorio indicato è del 2,9%, da fissare con un decreto atteso a novembre, il che significa circa 29 euro al mese in più su una pensione lorda di 1.000 euro.
Si parla anche di un’eventuale revisione per le pensioni medio-alte, con una rivalutazione più bassa, e di una protezione per gli assegni fino a tre volte il minimo, intorno a 1.835 euro lordi.
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra