Nel 2025 le Casse previdenziali dei professionisti registrano rendimenti record, con strategie di investimento diversificate tra obbligazioni, azioni, immobili e fondi: il confronto tra le diverse categorie e le ripercussioni sulle pensioni
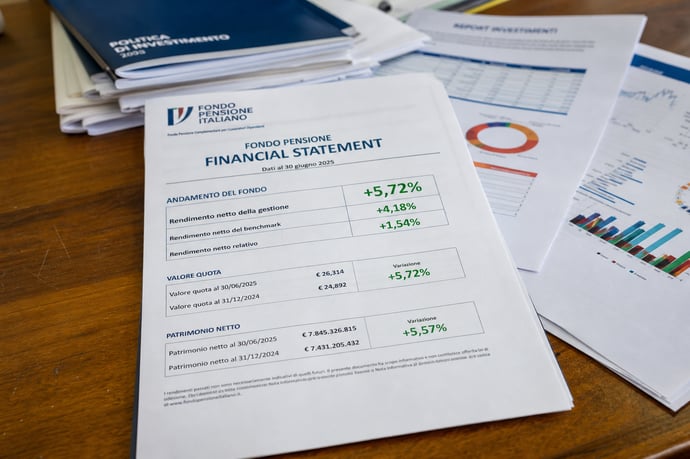
Il 2025 ha segnato una svolta senza precedenti per la previdenza dei liberi professionisti italiani: le diverse Casse private hanno beneficiato di ritorni finanziari consistenti, con rendimenti medi tra il 5% e il 10%. Davanti a risultati così positivi, ogni professionista si interroga: quali scelte di investimento hanno generato questi numeri? L’urgenza di comprendere la logica e la struttura delle gestioni patrimoniali non è mai stata così pressante, non solo per valutare la sostenibilità del proprio futuro pensionistico, ma anche perché la variazione di mercati o scelte strategiche può ribaltare ogni scenario.
L’esperienza storica degli enti previdenziali offre lezioni precise su diversificazione, rischio e opportunità. Tuttavia, dietro questi risultati si celano insidie interpretative e decisioni che, se ignorate, rischiano di compromettere le attese di migliaia di iscritti. Analizzare in dettaglio la composizione degli asset e i criteri di gestione è ormai un tassello imprescindibile di competenza e consapevolezza previdenziale.
Panoramica delle Casse previdenziali private italiane: quali sono e a chi si rivolgono
Le Casse previdenziali private rappresentano il cuore del sistema pensionistico dei professionisti italiani. Questi enti tutelano la sicurezza sociale di circa 1,6 milioni di iscritti appartenenti a categorie ordinistiche.
Tra gli enti principali si annoverano:
- Enpam – Medici e odontoiatri
- Cassa Forense – Avvocati
- Inarcassa – Ingegneri e architetti
- Enasarco – Agenti e rappresentanti di commercio
- ENPAV – Veterinari
- EPAP – Agronomi, attuari, chimici, geologi
- CNPR – Ragionieri
- ENPACL – Consulenti del lavoro
- ENPAF – Farmacisti.
Il 2025 da record: rendimenti medi delle Casse professionali fra il 5% e il 10%
I dati raccolti nel 2025 segnalano performance eccezionali per il comparto previdenziale privato: la quasi totalità delle Casse ha registrato rendimenti compresi fra il 5% e il 10%, approfittando del contesto finanziario favorevole.
- Cassa Forense: la migliore performance, con un ritorno vicino al 10% (9,9%)
- Molti altri enti (Enpam, Inarcassa, ENPAV) hanno chiuso l’anno ben al di sopra del 7%
- I rendimenti più contenuti, ma comunque robusti, si sono fermati al 5%.
Al di là della congiuntura, questi numeri invitano a riflettere sulla capacità delle Casse di selezionare asset, gestire il rischio e puntare all’efficienza operativa. I risultati, pur importanti, devono essere analizzati in rapporto alla struttura patrimoniale e alla sostenibilità dei rendimenti nel lungo periodo.
Asset allocation: come sono ripartiti gli investimenti tra obbligazionario, azionario, immobiliare e fondi gestiti
L’asset allocation delle Casse previdenziali è il vero motore dei rendimenti realizzati. Le percentuali dedicate alle singole asset class sono spesso funzione della storia, della dimensione dell’ente, della propensione al rischio e della regolamentazione interna.
Quadro sintetico delle principali asset class:
- Obbligazionario diretto: compreso tra il 22% e il 44% del portafoglio a seconda dell’ente
- Azionario diretto: valori oscillanti fra il 19,7% e il 26,26%
- Immobiliare: incidenza variabile fino a oltre il 25%, a seconda della strategia
- Fondi e gestioni patrimoniali: in alcune Casse coprono oltre il 61% del portafoglio, fino ad arrivare al 74% nel notariato
Focus obbligazionario: l’incidenza delle obbligazioni nelle diverse Casse e le scelte strategiche nel 2025
Nel 2025, l’incidenza degli strumenti obbligazionari ha rappresentato una determinante principale delle performance delle Casse. L’obbligazionario, al netto delle quote contenute in fondi, spazia da una presenza marcata fino a una quota minoritaria negli enti più aggressivi.
| Ente | Quota obbligazionario (%) |
| Avvocati (Cassa Forense) | 44,0 |
| Farmacisti (Enpaf) | 42,3 |
| Dottori commercialisti | 38,4 |
| Ingegneri e Architetti (Inarcassa) | 37,3 |
| Periti industriali | 36,0 |
| Medici (Enpam) | 32,2 |
| Enasarco | 22,8 |
La strategia di investimento obbligazionario ha privilegiato: titoli di Stato italiani, emissioni corporate investment grade e, solo marginalmente, titoli ad alto rendimento e mercati emergenti. L’ottimizzazione del rischio tasso e il riposizionamento verso scadenze più corte hanno permesso di affrontare la volatilità e trarre vantaggio dal nuovo scenario di tassi elevati.
Investimenti azionari: chi rischia di più tra le Casse dei professionisti?
Le Casse con una più marcata componente azionaria sono quelle che hanno maggiormente beneficiato della crescita dei mercati nel 2025, ma espongono anche a rischi più elevati nei cicli negativi.
| Ente | Quota azionario (%) |
| Inarcassa | 26,26 |
| Medici (Enpam) | 24,7 |
| Periti industriali | 22,0 |
| Agenti di commercio | 21,0 |
| Avvocati | 20,0 |
| Commercialisti | 19,7 |
L’esposizione azionaria, prevalentemente tramite mercati sviluppati e gestioni attive, è stata accompagnata da strategie di copertura (hedge) e diversificazione geografica. Le Casse con asset più “dinamici” hanno integrato strumenti derivati e fondi azionari tematici, massimizzando la crescita ma elevando il rischio di volatilità sui patrimoni degli iscritti.
Portafoglio immobiliare: l’esposizione delle principali Casse a real estate e gli impatti sulle performance
L’investimento immobiliare continua a rappresentare una componente strategica in alcune realtà. L’impatto dell’immobiliare sul rendimento complessivo è stato mediamente positivo nel 2025, grazie al recupero del valore degli asset e all’ottima tenuta dei canoni di locazione nei mercati domestici prime.
| Ente | Quota immobiliare (%) |
| Enasarco | 25,9 |
| Enpam | 22,9 |
| Ragionieri | 17,0 |
| Inarcassa | 14,6 |
| Avvocati | 12,0 |
| Notai | 11,5 |
Le scelte immobiliari sono spesso orientate su asset produttivi (uffici, residenziale prime, retail di pregio), con basso turnover e rendimento gross yield stabile. Tuttavia, la quota significativa immobiliare, se non gestita in modo efficiente, può rendere rigido l’intero portafoglio e rallentare l’adattamento in fasi di variazione dei trend di mercato.
Il ruolo dei fondi comuni e delle gestioni patrimoniali: trasparenza ed efficienza della diversificazione
Tre Casse presentano una quota preponderante di patrimonio in strumenti gestiti, come fondi comuni e mandati patrimoniali:
- Notariato: 74,1% del patrimonio
- Cassa dei ragionieri: 61,2%
- Farmacisti: 40,7%.
La tendenza alla delega a gestori professionali risponde all’esigenza di efficienza, dimensione minima critica degli investimenti e mitigazione dei costi complessivi. Per garantire la responsabilità gestionale, le Casse hanno potenziato il monitoraggio ex ante ed ex post sui mandati esterni e richiedono report dettagliati ai gestori selezionati tramite gare pubbliche.
Analisi comparata: strategie di investimento a confronto tra ingegneri, avvocati, commercialisti, notai e altre categorie
L’analisi delle strategie adottate dimostra come non esista una soluzione valida per tutti:
- Inarcassa (Ingegneri e Architetti) privilegia una componente azionaria superiore (26,26%), con forte presidio su titoli di qualità a livello europeo e exposure significativa anche su immobiliare diretto (14,6%).
- Cassa Forense si distingue per un approccio difensivo, con il 44% in obbligazionario e limitato incremento azionario per preservare la stabilità, unito a una presenza contenuta sul real estate (12%).
- Commercialisti optano per un’allocazione bilanciata tra obbligazionario (38,4%) e azionario (19,7%), con quota residuale asset reali.
- Notai affidano gran parte del patrimonio (74,1%) a fondi comuni e gestioni, esercitando maggiore delega rispetto alla gestione diretta e mantenendo comunque un’esposizione modesta all’immobiliare (11,5%).
- Medici (Enpam) ricercano equilibrio tra asset rischiosi (24,7% azionario, 22,9% immobiliare) e difensivi, privilegiando soluzioni innovative e diversificazione internazionale.
Gli errori da evitare nella lettura dei dati di rendimento e delle asset allocation delle Casse
Interpretare i numeri degli enti previdenziali richiede attenzione alle trappole più diffuse:
- Focalizzarsi solo sul dato annuale: il rendimento di un singolo anno dice poco sulla sostenibilità; rilevante è la media pluriennale e la volatilità.
- Non distinguere tra rendimenti lordi e netti: bisogna sempre considerare imposte, costi di gestione e spese non incluse nella performance lorda.
- Sottovalutare l’effetto della quota in fondi/gestioni: l’assenza di dettaglio può mascherare rischi latenti.
- Confondere la ripartizione degli asset diretti da quelli "di secondo livello": occorre sommare le quote azionarie e obbligazionarie presenti sia direttamente sia indirettamente tramite fondi e mandati.
Cosa possono imparare altri enti e lavoratori autonomi dalle migliori pratiche delle Casse professionali?
Le Casse private sono often benchmark di efficienza, autonomia e trasparenza gestionale, grazie a:
- Strutture di investimento specializzate, con comitati dedicati all’asset allocation
- Diversificazione spinta che riduce la dipendenza dai singoli mercati
- Selezione rigorosa dei gestori esterni e monitoraggio degli indicatori di performance
- Reporting periodico dettagliato e pubblicazione dei bilanci.
Azioni concrete: come controllare la propria posizione previdenziale e sfruttare al meglio i dati pubblici delle Casse
Per monitorare la propria posizione e prendere decisioni consapevoli è essenziale:
- Accedere periodicamente alle proprie aree riservate online per scaricare estratti conto, storico contribuzioni e simulazioni
- Consultare i bilanci annuali degli enti (generalmente disponibili sui siti delle Casse)
- Analizzare i report di asset allocation e confrontarli con la propria età, rischiosità e fabbisogno previdenziale
- Richiedere un check-up previdenziale personalizzato presso gli uffici della Cassa o tramite consulenti specializzati
- Mantenersi informati sulle modifiche legislative che impattano limiti e opportunità di investimento o di accesso alle prestazioni.
Leggi anche
- Pensioni professionisti: quanto hanno guadagnato in media nel 2025 le diverse casse previdenziali private
- Pensioni, si continuano a fare riforme anticostituzionali: le 4 modifiche fatte non valide per legge
- Pensioni, rivalutazioni 2027 saranno probabilmente più alte del previsto a sorpresa

Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra