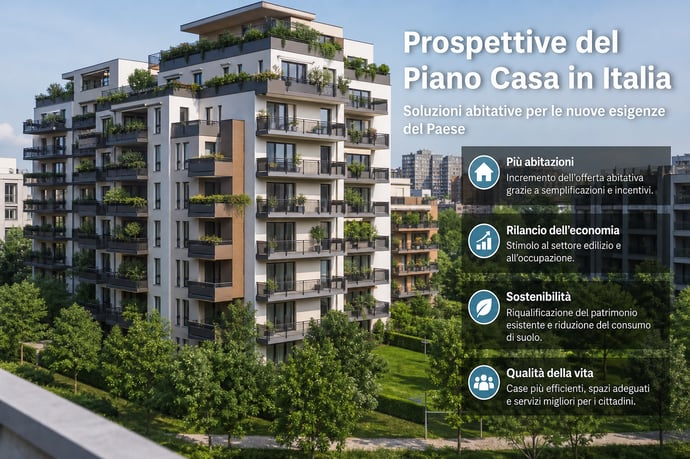
Il Piano Casa 2026 si presenta come una soluzione alle difficoltà di acquisto e affitto, ma dietro le promesse emergono vantaggi per pochi, disparità e interrogativi su chi ne rimarrà davvero escluso.
L’emergenza abitativa italiana raggiunge nuove vette. Il nuovo provvedimento sul tema promette di ridisegnare non solo il mercato immobiliare, ma anche la vita di chi si trova ogni giorno a rincorrere una casa a prezzi sostenibili. La narrazione pubblica ufficiale parla di opportunità per famiglie, giovani coppie, lavoratori e studenti. Tuttavia, un’analisi attenta del decreto fa emergere tutte le zone d’ombra e i rischi strutturali dietro una strategia presentata come risolutiva.
I dati continui sull’aumento dei prezzi delle case (+5,2% solo nell’ultimo anno) e la crescita esponenziale degli affitti, accentuati dal boom delle locazioni brevi, rendono la tensione abitativa insostenibile, soprattutto nelle grandi città come Milano, Roma, Catania e nelle località turistiche. Il Piano Casa 2026 si presenta come una risposta all’urgenza, strumento legislativo che dovrebbe sbloccare 100.000 abitazioni entro il 2036 e offrire soluzioni immediate alle aree più fragili. Ma chi sono i veri beneficiari? Dietro promesse di case a canone calmierato e riscatto agevolato per dipendenti statali, si nasconde una manovra che rischia di favorire le grandi lobby immobiliari, alimentando squilibri e nuove esclusioni.
La percezione diffusa è che il provvedimento metta una pezza su una crisi profonda senza intaccare le vere logiche speculative. Mentre la politica si affanna a comunicare bonus e sblocchi, la realtà rivela dinamiche poco trasparenti, lasciando nella corsa all’affitto chi è già in difficoltà e spostando le risorse pubbliche verso interventi che privilegiano operatori di grandi dimensioni.
La questione di fondo resta: il Piano Casa 2026 è una vera soluzione all’emergenza o solo una copertura per un grande affare privato sotto la bandiera della solidarietà?
Le misure concrete: cosa prevede davvero il Piano Casa e chi ne beneficia (davvero)
Dietro l’annuncio di misure-chiave per milioni di persone, si nascondono vari pilastri tecnici e normative complesse, che vale la pena di analizzare in profondità per capirne il reale impatto.
Gli obiettivi ufficiali del Decreto-Legge 66/2026 sono incrementare l’offerta di alloggi a prezzi accessibili, riqualificare il patrimonio edilizio esistente e contrastare la crescente emergenza abitativa. Le risorse sono fissate a circa 1,1 miliardi di euro per i primi anni, con l’intenzione di arrivare a 10 miliardi in dieci anni tramite contributi europei, nazionali e investimenti privati.
Le principali novità normative e operative del Piano Casa possono essere così riassunte:
- Recupero di immobili pubblici in disuso: previsti 970 milioni fino al 2030 per ristrutturare e mettere a disposizione alloggi già esistenti ma attualmente inutilizzabili.
- Rigenerazione urbana e bonus volumetrico: chi ristruttura edifici dismessi può ora aumentare la cubatura del 35% se destina almeno il 70% della superficie a edilizia convenzionata, ovvero affitti o vendite calmierate.
- Fondo Housing Coesione e gestione Invitalia e Invimit: istituito per aggregare finanziamenti destinati all’edilizia sociale, con dotazioni iniziali di 100 milioni e 3,6 miliardi rispettivamente per housing sociale.
- Progetti urbanistici misti: almeno il 70% dell’investimento deve essere indirizzato a canoni inferiori del 33% rispetto alla media di mercato del territorio. Il vincolo di prezzo resta attivo per almeno 30 anni.
- Accesso agevolato tramite graduatorie ISEE: priorità a chi è in una “fascia grigia” che non rientra nelle case popolari tradizionali ma non ha redditi sufficienti per il mercato libero. Sono coinvolti soprattutto giovani under 35, separati/divorziati, lavoratori fuori sede, dipendenti pubblici (insegnanti, forze dell’ordine, personale sanitario) e famiglie in situazioni disagiate.
- Introduzione del rent to buy: si potrà entrare nell’alloggio con un canone di affitto che diventa anticipo sull’acquisto, con garanzia statale per i mutui finali.
- Bonus fiscali e semplificazioni: detrazioni per PMI edili impegnate in cantieri di riqualificazione, SCIA semplificata invece che permesso classico, riduzione oneri di urbanizzazione e incentivi per immobili che raggiungono la classe energetica A.
- Misure a sostegno degli studenti fuori sede: rifinanziato di 8,5 milioni per il 2026 il fondo affitti universitari.
- Fascia grigia: famiglie con redditi superiori alle soglie dell’edilizia pubblica ma insufficienti per sostenere il libero mercato. Si stima che il provvedimento possa rendere più accessibile affitto e acquisto di immobili a circa il 20% di famiglie in più rispetto alla situazione precedente.
- Categorie prioritarie: oltre ai tradizionali destinatari dell’edilizia sociale, la legge cita esplicitamente giovani coppie, lavoratori fuori sede, studenti, dipendenti pubblici, forze dell’ordine e insegnanti.
- Soggetti privati, investitori e costruttori: accedono a regimi fiscali vantaggiosi e procedure amministrative accelerate a patto di dedicare la maggioranza della superficie a canoni calmierati. La soglia minima d’investimento è fissata, però, a un miliardo di euro: di fatto solo grandi operatori possono partecipare, lasciando ai margini i piccoli imprenditori e la filiera urbana locale.
| Misura | Destinatari principali | Stima impatto |
| Recupero ERP e fondi Invitalia | Fascia grigia + assegnatari precedenti | ~60.000 alloggi nei primi anni |
| Housing sociale e progetti misti | Enti, investitori istituzionali, PMI | Fino a 100.000 alloggi (entro 2036) |
| Rent to buy | Occupanti senza accesso al mutuo | Apertura graduale dal 2027 |
| Bonus volumetrico | Costruttori e proprietari di immobili inutilizzati | Incremento cubatura e incentivi |
Tempi di attuazione e procedure: le tempistiche concrete sono demandate ai bandi pubblicati da comuni e agenzie territoriali. Solo quando gli immobili saranno pronti, dopo la ristrutturazione o la costruzione ex novo, sarà possibile avviare le assegnazioni reali. Secondo le simulazioni, il reddito necessario per un alloggio convenzionato scenderà rispetto al mercato libero: ad esempio, a Milano da oltre 76.000 euro a circa 50.000; a Roma da più di 61.000 euro a quasi 40.000 e a Bari da 35.600 a 24.900 euro.
Punti di attenzione e prime contraddizioni
- Le nuove soluzioni sono infatti praticabili e sostenibili soltanto nei grandi centri urbani e nei mercati forti dal punto di vista immobiliare. Nelle aree a domanda debole, paesi e province, risulta difficile trovare operatori disposti a investire.
- La platea effettiva di beneficiari diretti resta limitata rispetto alla reale domanda sociale: con oltre 650.000 famiglie ancora in attesa di una casa popolare e milioni di giovani o precari che restano fuori dai criteri di graduatoria.
- La centralità della governance: la nomina del commissario straordinario nazionale (atteso entro fine estate) sarà determinante per la concreta attuazione delle misure e la trasparenza nell’assegnazione dei fondi.
Un grande affare? Criticità, distorsioni e chi resta escluso dal nuovo Piano Casa
Malgrado la retorica di aiuto universale, le falle della manovra sono evidenti. Gli strumenti di controllo sui prezzi degli alloggi restano deboli, così come la capacità di proteggere i ceti più fragili da aumenti speculativi e dall’ingresso di grandi investitori con maggiore potere contrattuale.
Principali criticità emerse:
- Esclusione silenziosa dei privati e dei lavoratori precari: le quote di edilizia convenzionata, se da un lato garantiscono prezzi calmierati, dall’altro tagliano fuori chi non rientra tra le categorie prioritarie indicate nelle graduatorie (spesso giovani lavoratori privati, operatori del terziario, partite IVA a basso reddito), lasciandoli a fare i conti con un mercato ancora "dopato" da affitti brevi e domanda non soddisfatta.
- Soglie di accesso eccessive per i costruttori locali: la soglia minima di un miliardo di euro per accedere ai vantaggi delle semplificazioni procede nella direzione di concentrare finanziamenti e margini sulle grandi holding del settore, in netto svantaggio per operatori cittadini e piccoli proprietari.
- Risorse insufficienti per l’emergenza reale: 8,5 milioni stanziati per gli studenti fuori sede sono una cifra esigua se paragonata alla domanda universitaria nazionale, mentre la promessa di 100.000 alloggi si scontra con la necessità immediata di almeno 650.000 unità abitative per le famiglie in lista d’attesa.
- Effetto-lobby e strategie immobiliari: la reale destinazione dei fondi pubblici rischia di spingere capitali verso fusioni e assemblaggi riservati ai grandi gruppi. Il bonus volumetrico e la deregolamentazione urbanistica favoriscono operazioni di recupero su larga scala, senza garanzie di reale redistribuzione.
- Tempi di attuazione dilatati: la tempistica è demandata a processi di bandi pubblici, ristrutturazioni e cantieri che coprono archi temporali di anni e lasciano il bisogno immediato insoddisfatto.
- Rischio desertificazione commerciale e perdita di tessuto urbano: mentre si aumentano i vantaggi fiscali per investitori e grandi società, non si interviene sulle aiuole produttive di piccoli negozi e botteghe, con la conseguente desertificazione delle vie urbane, soprattutto nei centri storici.
- Impatto sociale distorto: secondo i sindacati inquilini, il provvedimento aggrava la crisi dell'edilizia pubblica e si traduce in uno spostamento dell’offerta verso canoni comunque elevati.
Cosa osservare con attenzione nei prossimi mesi:
- Monitorare i bandi pubblici territoriali e verificare la reale trasparenza dei criteri di assegnazione.
- Analizzare la percentuale di alloggi che resta effettivamente vincolata al canone calmierato per l’intera durata dei 30 anni previsti e quali siano le possibilità di reimmissione sul mercato libero.
- Verificare l’impatto effettivo sulle aree periferiche e nei centri con bassa attività immobiliare, tenendo conto che molte operazioni restano economicamente insostenibili fuori dai grandi poli urbani.
- Restare informati sulle graduatorie comunali aggiornate per l’assegnazione di alloggi ERP e sociali.
- Verificare i parametri reddituali previsti per la fascia grigia, con particolare attenzione alle condizioni di rent to buy e ai bonus riservati a chi riqualifica immobili inutilizzati.
- Valutare la reale convenienza dell’affitto calmierato rispetto ai prezzi di mercato, sia in termini di canone mensile sia di eventuale possibilità di acquisto finale.
Leggi anche
- Piano casa, un grande affare per pochi mascherato come aiuto per comprare o affittare casa più facilmente
- Dottorando a Milano, architetto a Pesaro, ragazza alla pari a Parigi scelgono 9mq di casa ma con esiti diversi
- Piano Casa, le 100mila case e agevolazioni fiscali sono sempre più lontane altro che approvazione
Arch. Giuseppe Bergodi
Giuseppe Bergodi è un esperto consulente immobiliare con oltre 35 anni di esperienza nel settore. Laureato in Architettura presso il Politecnico di Milano, ha dedicato la sua carriera alla valutazione e gestione di proprietà residenziali e commerciali. Grazie alla sua profonda conoscenza del mercato immobiliare milanese, offre analisi dettagliate e strategie efficaci per ottimizzare gli investi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra