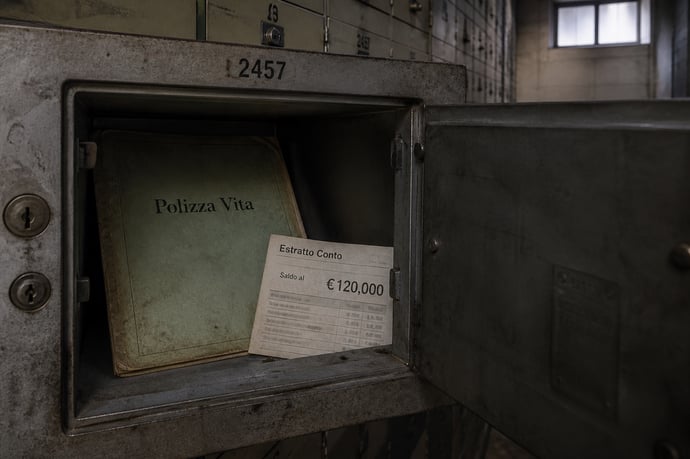
Una pensionata di 77 anni ha investito 120mila euro in una polizza presentata come sicura. Da 10 anni aspetta di riaverli, nonostante due sentenze le abbiano già dato ragione. E non è l'unico caso.
Una donna di 77 anni, residente ad Altopascio, in provincia di Lucca, aspetta da un decennio di riavere i risparmi di una vita. Aveva investito circa 120mila euro in una polizza assicurativa che le era stata presentata come sicura. Oggi, dopo due sentenze favorevoli, il capitale resta ancora bloccato. E il suo non è un episodio isolato.
Un investimento presentato come sicuro
Tutto ha inizio nel 2011. La pensionata viene convinta a sottoscrivere la polizza unit linked "La Signature Bond Plus", tramite l'intermediario "A1 Life Spa" (oggi confluita in "Asstop Srl", attualmente in liquidazione giudiziale). Il prodotto le viene descritto come un investimento "a basso rischio", adatto a chi vuole tutelare i propri risparmi senza esporsi a pericoli eccessivi. Come accade spesso in questo tipo di vicende, la parola "polizza" evoca nella mente del risparmiatore comune un'idea di sicurezza e stabilità, molto lontana dalla complessità reale del prodotto sottoscritto.
La realtà si rivelerà molto diversa. Dietro l'apparente prudenza del prodotto si nasconde infatti un investimento di natura prettamente finanziaria, connotato da un'elevata rischiosità e da una totale assenza di trasparenza. Il capitale della donna viene indirizzato verso un fondo gestito dalla società svizzera "Novium AG", di cui, come emergerà nel corso del giudizio, nessuno aveva mai verificato l'affidabilità prima di affidarle la gestione dei risparmi. Un dettaglio che si rivelerà decisivo nelle successive fasi giudiziarie: l'assenza di controlli preventivi da parte della compagnia emittente diventerà infatti uno degli elementi centrali su cui si fonderà la condanna.
Il crollo del 2015
Il primo campanello d'allarme arriva quattro anni dopo la sottoscrizione. Dal 2015 i fondi in cui è investito il capitale della pensionata diventano illiquidi: non è più possibile convertirli in denaro contante in tempi brevi senza subire una perdita sostanziale di valore. Poco dopo, la compagnia comunica alla donna qualcosa di ancora più grave: l'impossibilità di procedere a qualsiasi tipo di rimborso. Il capitale investito va perduto quasi per intero.
Per una risparmiatrice che aveva scelto quel prodotto proprio per la sua presunta sicurezza, si tratta di un colpo durissimo. A quell'età, con una pensione limitata e senza altre fonti di reddito significative, i 120mila euro investiti rappresentavano una parte consistente dei risparmi accumulati in una vita di lavoro, pensati probabilmente come una garanzia per il futuro o come sostegno per la famiglia. Vederli sfumare improvvisamente, senza alcuna possibilità di intervento, ha significato dover affrontare un'incertezza economica che nessuno, a quell'età, dovrebbe trovarsi a gestire.
Di fronte all'impossibilità di ottenere qualsiasi risposta in via bonaria, alla donna non resta che una strada: quella giudiziaria. Una scelta non semplice, che comporta tempi lunghi, costi legali e l'incertezza tipica di ogni contenzioso, ma che si rivelerà l'unica via percorribile per provare a recuperare quanto perduto.
La causa e la prima vittoria
Assistita dall'avvocato Francesco Giordano, dello studio legale LexOpera di Firenze, la pensionata cita in giudizio le società coinvolte. Nel 2023 arriva la prima sentenza. Il giudice del Tribunale di Lucca, Giacomo Lucente, le dà ragione su tutta la linea: la polizza vita viene dichiarata nulla e la compagnia Hansard Europe Dac, emittente del prodotto, viene condannata a restituire 110.500 euro, in solido con "A1 Life", per responsabilità precontrattuale. Nella condanna viene coinvolta anche l'assicuratrice delle società, AIG Europe.
Sembrerebbe la fine di un incubo durato oltre un decennio. E invece la decisione viene impugnata, costringendo la pensionata a un secondo grado di giudizio.
La conferma in Corte d'Appello
Nei giorni scorsi arriva il verdetto della Corte d'Appello di Firenze, che rivede in parte il percorso giuridico seguito in primo grado, ma conferma sostanzialmente lo stesso risultato per la donna. I giudici d'appello escludono che la semplice mancanza di un "contratto quadro" possa rendere di per sé nullo il contratto, correggendo quindi l'impostazione del tribunale lucchese. Ma la sostanza della decisione non cambia: Hansard viene giudicata inadempiente per aver fornito alla pensionata informazioni oscure e incomprensibili per un piccolo risparmiatore, e per non aver mai verificato l'affidabilità di Novium AG prima di affidarle la gestione del capitale.
Il contratto viene quindi dichiarato risolto per inadempimento, con la condanna di Hansard al risarcimento dell'intero capitale perduto: 110.500 euro, oltre a rivalutazione, interessi e spese legali. Per i giudici sussiste un chiaro nesso causale tra le omissioni della società che ha emesso la polizza e la perdita integrale del capitale investito, con condanna in solido anche degli intermediari coinvolti.
La tesi respinta: il canale di vendita non conta
Un passaggio della sentenza merita particolare attenzione, perché ha una rilevanza che va oltre il singolo caso. La Corte respinge infatti la tesi sostenuta da Hansard, secondo cui le regole di trasparenza previste dal Testo Unico della Finanza non si applicherebbero alle polizze vendute tramite intermediari assicurativi, ma solo a quelle collocate attraverso canali strettamente finanziari.
Un principio, però, che secondo i giudici è già consolidato dalla Corte di Cassazione: la tutela del risparmiatore dipende dalla natura finanziaria del prodotto acquistato, non dal canale attraverso cui viene collocato sul mercato. In altre parole, vendere un prodotto ad alto contenuto finanziario spacciandolo per una semplice polizza assicurativa non esime la società emittente dal rispetto delle regole più stringenti previste per gli strumenti finanziari.
Non un caso isolato
Quello della pensionata di Altopascio non è un episodio isolato. Come emerge dalla cronaca giudiziaria, nella sola settimana precedente ci sono state altre due pronunce favorevoli su polizze della stessa tipologia. Un segnale che indica come il fenomeno riguardi un numero più ampio di risparmiatori, spesso persone non esperte di finanza, convinte di aver sottoscritto un prodotto prudente e sicuro, e finite invece intrappolate in investimenti ad alto rischio.
Il meccanismo, secondo quanto ricostruito nei diversi procedimenti, sembra ripetersi con una certa regolarità: prodotti presentati come polizze assicurative a basso rischio, in realtà legati a fondi poco trasparenti e difficilmente verificabili, che a un certo punto smettono di essere liquidabili, lasciando il risparmiatore senza alcuna possibilità di recuperare il capitale investito, se non attraverso una lunga e complessa battaglia legale.
Le pronunce dei tribunali italiani, in questo senso, stanno progressivamente delineando un orientamento giurisprudenziale sempre più netto: chi vende un prodotto a elevato contenuto finanziario, anche se formalmente inquadrato come polizza assicurativa, ha il dovere di fornire un'informativa chiara, comprensibile e verificata, indipendentemente dal canale distributivo utilizzato. Un principio che, se confermato in modo sistematico, potrebbe aprire la strada a nuovi ricorsi da parte di altri risparmiatori che si trovano nella medesima situazione, magari ancora ignari della possibilità di rivalersi legalmente contro le società coinvolte.
Dieci anni di attesa, e non è ancora finita
Nonostante le due sentenze favorevoli, la pensionata lucchese non ha ancora visto un euro dei suoi risparmi. Sono passati dieci anni da quando i fondi sono diventati illiquidi, e il percorso giudiziario, per quanto abbia dato ragione alla donna in entrambi i gradi di giudizio, non si è ancora tradotto in un rimborso effettivo.
Una vicenda che racconta, al di là del singolo caso, quanto possa essere lungo e complesso il percorso che un risparmiatore deve affrontare quando un prodotto finanziario si rivela diverso da quanto promesso al momento della sottoscrizione. E che, alla luce delle altre sentenze emesse nelle stesse settimane sulla medesima tipologia di polizza, sembra destinata a non restare un caso isolato.
Leggi anche
- Polizza vita, 120mila euro bloccati da 10 anni: il caso della pensionata ancora in causa, non è un caso isolato
- Riscatto della polizza vita se si hanno debiti in corso: il meccanismo che può trasformare l'unico scudo in un boomerang
- Polizza vita rivalutabile: come funziona la gestione separata e perché non è sempre sicura

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra