Dietro le promesse delle polizze vita si celano clausole, costi e rischi spesso sottratti alla trasparenza. Analisi dettagliata dei principali pericoli: esclusioni, costi occulti, limiti reali delle coperture, rischi su patrimonio e diritti.
Un esercito silenzioso di clausole occulte si annida in molte polizze vita diffuse sul mercato. E, al contrario di quanto promettono brochure e consulenti, i rischi non sono affatto marginali: una firma rapida oggi può mettere in discussione anni di sacrifici domani, specie se non si conoscono le reali condizioni di esclusione, prescrizione o decadenza.
Non basta sentirsi sicuri con una polizza intestata. Quello che non viene detto causa le sorprese più dolorose: capitale insperato negato ai familiari, azzeramento dei premi versati dopo un errore formale, limitazioni non percepite che svuotano la copertura proprio nei momenti di reale bisogno finanziario. Comprendere le "clausole nascoste polizza vita" è il primo argine per difendere davvero il proprio patrimonio, la propria serenità e il futuro degli eredi. In questo approfondimento analizzeremo come le informazioni celate o distorte incidano sui diritti, quali sono le esclusioni più insidiose, i casi dove la normativa non protegge e quali accorgimenti tecnici adottare per evitare errori costosi.
Urgenza di conoscere: come le polizze vita vengono presentate e cosa viene spesso taciuto
Le polizze vita sono spesso confezionate come strumenti garantiti, semplici, a tutela del nucleo familiare. Le banche e i consulenti assicurativi puntano sulla tranquillità che trasmette la parola "protezione" dimenticando però, intenzionalmente o meno, numerosi aspetti tecnici poco rassicuranti.
Cosa viene tipicamente omesso in sede di vendita di una polizza vita?
- Clausole di esclusione poco evidenziate (decessi per particolari cause, sport estremi, guida in stato alterato, dolo del beneficiario);
- Casi di nullità per dichiarazioni incomplete (ad esempio relative al proprio stato di salute o all’attività lavorativa);
- Costi non immediatamente percepibili: voci di commissione, “caricamenti” sui premi, assicurazioni accessorie di valore marginale;
- Pignorabilità delle prestazioni in caso di rapporti problematici con creditori o Fisco;
- Durata ridotta dei tempi utili per la richiesta di liquidazione a causa di clausole contrattuali poco trasparenti.
Le principali clausole di esclusione: cosa realmente non copre la polizza vita
Molti contratti limitano fortemente i casi in cui il capitale viene effettivamente liquidato ai beneficiari. Le clausole di esclusione sono spesso il nodo centrale che trasforma un atto di tutela in una potenziale trappola finanziaria.
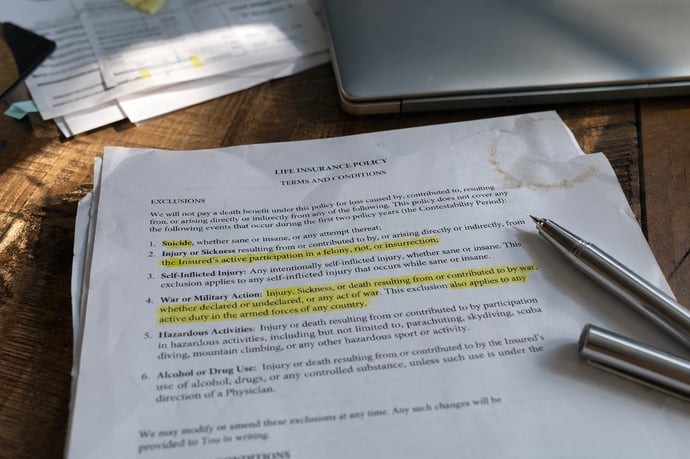
- Suicidio: Nella maggior parte dei contratti il decesso causato da suicidio viene escluso se avviene entro i primi 12, 24 o 36 mesi dalla firma. Alcune polizze estendono l’esclusione per periodi ancora maggiori.
- Sport pericolosi: Attività come alpinismo, paracadutismo, subacquea, motorally e simili comportano l’automatica sospensione delle garanzie se non specificamente dichiarate e inserite. In caso di sinistro, i beneficiari rischiano di trovarsi senza tutela.
- Guida in stato di ebbrezza o sotto stupefacenti: In caso di decesso avvenuto in queste circostanze, molte polizze prevedono esclusione totale del diritto al capitale assicurato.
- Dolo del beneficiario: Se chi beneficia della polizza è anche responsabile del decesso, la prestazione decade.
- Malattie taciute o non dichiarate: Lo stato di salute dell’assicurato è sempre valutato. Patologie non indicate o trascurate possono comportare esclusioni, specie in fase iniziale del contratto.
Falsa dichiarazione e mancato pagamento: cosa succede se ometti informazioni importanti
Le conseguenze di una dichiarazione imprecisa o di un’omissione nella compilazione del questionario sanitario possono essere gravi e spesso sottovalutate da chi si avvicina per la prima volta alle polizze vita.
Alla firma il contraente (o l’assicurato) è tenuto a fornire informazioni complete e veritiere relative a:
- malattie pregresse e patologie croniche;
- terapie farmacologiche in corso;
- stile di vita (abuso di alcool, tabacco, droghe);
- professione (se comporta rischi particolari);
- eventuali infortuni o attività pericolose.
- Risolvere il contratto per dolo o colpa grave;
- nullità della copertura e perdita dei premi versati;
- nessuna liquidazione ai beneficiari nel caso di sinistro.
Costi occulti e rendimento reale: quanto può pesare sul tuo investimento una polizza vita
I contratti vita, specie quelli con componente finanziaria (unit linked o index linked), contengono spesso costi insidiosi raramente illustrati con trasparenza al cliente. Questi "caricamenti" incidono direttamente sia su quanto effettivamente viene investito sia sulla redditività finale del prodotto.
- Commissioni di sottoscrizione: parte del premio viene trattenuto dalla compagnia come spesa di ingresso (3-5%, talvolta anche 7-8%).
- Costi di gestione annuali: ogni anno il patrimonio investito viene decurtato (fino all’1,5-2,5%) per la copertura delle spese gestionali e amministrative.
- Penalità di uscita o riscatto anticipato: vale soprattutto per polizze di risparmio e investimento con durata pluriennale: riscattando il capitale nei primi anni si subiscono penalizzazioni fino al 25-40% del valore contrattuale totale.
- Costi accessori: premi per garanzie complementari raramente richieste (tutela legale, assistenza), spesso inglobati nel premio principale.
Pignorabilità delle polizze vita: tra protezione e rischio di sequestro del capitale
Le polizze vita sono spesso pubblicizzate come strumenti impignorabili e insequestrabili verso i creditori e il Fisco. Questa protezione sancisce la non aggredibilità delle somme da parte di terzi. Tuttavia, questa tutela trova limiti evidenti in casi specifici:
- Se la polizza viene stipulata con premi sproporzionati al reddito e al patrimonio: in caso di accertamenti dell’Agenzia delle Entrate, il capitale può essere sequestrato.
- Quando vi è intento a frodare i creditori: accertato l’obiettivo di sottrarre risorse, la giurisprudenza riconosce la facoltà di pignoramento sia per il Fisco sia per altri soggetti legittimati.
- Se la stipula avviene poco prima della dichiarazione di insolvenza o di una procedura esecutiva: l’azione di "revocatoria" (art. 2901 c.c.) consente il recupero delle somme anche da polizze precedentemente considerate intoccabili.
Clausole di prescrizione e decadenza: come possono limitare i tuoi diritti e tempi di azione
Un’altra insidia sottovalutata è rappresentata dalle clausole che disciplinano i tempi entro i quali è possibile richiedere le prestazioni assicurative. Molti contratti fissano termini di prescrizione o decadenza inferiori alla legge, in aperto contrasto con le tutele previste per l'assicurato.
- Termine generale di prescrizione: La normativa vigente prevede due anni dalla data in cui si avrebbe diritto alla prestazione, ma alcune compagnie impongono termini più brevi (ad esempio 12 mesi), ritenuti nulli dalla Cassazione.
- Clausole di decadenza per mancata comunicazione: anche brevi ritardi nel presentare la documentazione richiesta o nel denunciare l’evento possono comportare la perdita totale del capitale maturato.
Clausole preconfezionate e coperture limitate: le trappole più frequenti nelle polizze vendute in banca
Molti clienti delle banche sottoscrivono polizze vita standardizzate, dominate da clausole predefinite spesso inadatte al proprio profilo, orientate principalmente alla tutela della banca stessa più che alla reale protezione del cliente.
- Coperture mutuate solo per alcune categorie di lavoratori: esclusione, ad esempio, di lavoratori autonomi o con contratti atipici nella garanzia perdita d’impiego.
- Esclusioni definitive per lavoratori pubblici: in molti casi la copertura vale solo per esuberi aziendali nel settore privato.
- Durata della copertura e capitale assicurato non proporzionati all’andamento reale del debito residuo: la garanzia si riduce più in fretta, lasciando scoperti periodi o somme rilevanti.
- Formula “premio unico” non adeguatamente spiegata: la banca finanzia il costo della polizza (con interessi annessi) ma, in caso di rimborso anticipato, è difficile ottenere la restituzione della quota non goduta.
- Documentazione prolissa o poco chiara: le condizioni contrattuali risultano spesso di difficile interpretazione, con il rischio che l’acquirente sottoscriva consapevolmente condizioni penalizzanti.
La trasparenza (mancata) dei consulenti: dati, normative, obblighi e cosa non viene detto
Uno dei problemi storici rilevati da IVASS e associazioni dei consumatori riguarda la carenza di trasparenza in fase di vendita. I consulenti sono tenuti dalla normativa (Codice delle Assicurazioni Private, regolamenti IVASS) a:
- Consegna e spiegazione del Documento Informativo Precontrattuale (DIP);
- Chiarezza sull’entità dei costi e delle eventuali commissioni;
- Indicazione di esclusioni, franchigie, limiti e rivalse;
- Adempiere all’obbligo di aggiornamento professionale continuo;
- Spiegare la possibilità di recesso e le modalità operative da attivare in caso di modifica delle condizioni;
- Rispettare il principio di adeguatezza rispetto alle esigenze del cliente, non solo agli obiettivi di vendita.
Confronto tra polizze: criteri tecnici e consigli pratici per individuare clausole sfavorevoli
Un confronto tecnico efficace tra polizze comporta l’analisi di alcune variabili chiave, che permettono di evidenziare le "falle" e le condizioni penalizzanti:
- Rapporto premio/capitale assicurato: un indice, superiore al 5% annuo, segnala potenziali inefficienze.
- Elenco delle esclusioni: valutare se le cause di esclusione impattano la propria attività o lo stile di vita (es. sport praticati, stato di salute, professione).
- Durata della copertura e flessibilità: capitale decrescente o variabile, possibilità di recesso o modifica dei beneficiari.
- Presenza di costi impliciti: caricamenti, spese di gestione ricorrenti e penali.
- Trasparenza sui massimali e sulle franchigie.
- Indicazione chiara delle clausole di prescrizione/decadenza.
- Valutazione della solidità della compagnia (rating, appartenenza a gruppi affidabili, storico dei reclami IVASS).
| Criterio | Polizza A | Polizza B |
| Premio annuo sul capitale | 4,2% | 6,5% |
| Numero di esclusioni | 6 | 9 |
| Penali uscita primi 5 anni | 15% | 30% |
| Rating IVASS | 4/5 | 2/5 |
Cosa fare concretamente prima di sottoscrivere una polizza vita: checklist operativa
Prima della firma è indispensabile adottare alcuni passaggi tecnici per ridurre al minimo il rischio di brutte sorprese:
- Richiedere e leggere con attenzione il Documento Informativo Precontrattuale;
- Verificare tutte le esclusioni previste (malattie, attività, cause di morte, durata della copertura);
- Analizzare il rapporto tra premio, costi fissi, commissioni e potenziale rendimento;
- Confrontare almeno tre offerte differenti (anche attraverso portali indipendenti), soffermandosi sui criteri tecnici analizzati in precedenza;
- Controllare la possibilità di recesso o portabilità;
- Verificare la congruità tra capitale assicurato e reale necessità familiare;
- Annotare i termini per esercitare la prescrizione e per inoltrare eventuali reclami;
- Accertarsi della robustezza finanziaria della compagnia (inserita in gruppi riconosciuti, basso tasso di reclami);
- Richiedere dichiarazioni scritte su risposte dubbie fornite dai consulenti, evitando promesse verbali non dimostrabili;
- Considerare eventuali coperture già attive (INAIL, previdenza complementare, altre assicurazioni civili familiari);
- Conservare copia integrale di tutta la documentazione firmata.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra