Porte blindate moderne, cassaforte certificata, sistemi allarme innovativi o polizze furti: cosa difende dai ladri la propria casa
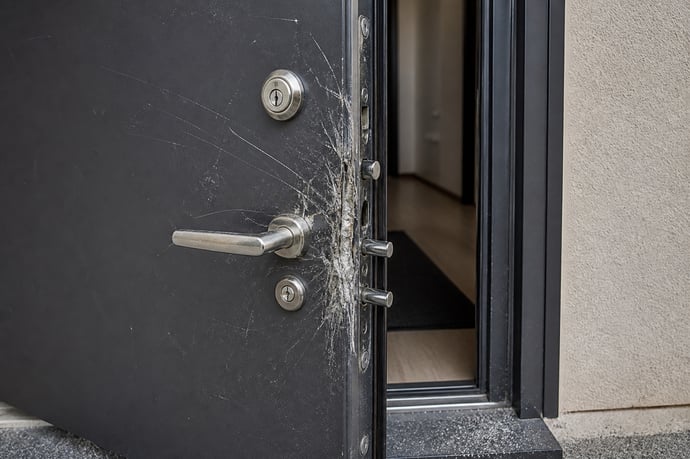
La sicurezza domestica è una delle priorità più sentite dagli italiani. Secondo i dati del Ministero dell'Interno, ogni anno nel nostro Paese si registrano centinaia di migliaia di furti in abitazione: quali sono i sistemi per difendere realmente la propria casa dai ladri
La sicurezza domestica è una delle priorità più sentite dagli italiani. Secondo i dati del Ministero dell'Interno, ogni anno nel nostro Paese si registrano centinaia di migliaia di furti in abitazione, con picchi nelle grandi aree urbane e nelle zone periferiche. Di fronte a questa realtà, molti proprietari di casa si chiedono quale sia la soluzione più efficace: una porta blindata di nuova generazione, una cassaforte certificata, un sistema di allarme innovativo o una polizza assicurativa contro i furti? La risposta, come spesso accade, non è univoca. Ogni strumento ha i suoi punti di forza, i suoi limiti e il suo costo. In questo articolo analizziamo ciascuna opzione nel dettaglio, per aiutarti a costruire una strategia di protezione davvero efficace.
Porte blindate moderne: la prima barriera fisica contro i ladri
La porta blindata rappresenta il primo e più visibile deterrente contro i tentativi di intrusione e i furti in casa. Un ladro esperto valuta sempre, prima di agire, il tempo necessario per entrare in un'abitazione: se la porta offre resistenza superiore ai tre o quattro minuti, nella maggior parte dei casi rinuncia.
Le porte blindate moderne sono classificate secondo la norma europea UNI EN 1627, che prevede sei classi di resistenza (RC1 a RC6). Le classi RC3 e RC4 sono quelle più indicate per un'abitazione privata, in quanto resistono rispettivamente fino a cinque e dieci minuti di attacco con utensili professionali.
Tra le caratteristiche da valutare quando si sceglie una porta blindata ci sono:
- Il numero e il tipo di punti di chiusura: una porta di qualità ha almeno cinque ancoraggi su tre lati del telaio.
- La serratura: le migliori porte blindate integrano serrature a doppia mappa, cilindri europei antiperforazione e antiscasso, e sistemi antipicking.
- Il telaio: deve essere ancorato alla muratura con tasselli da almeno 15 centimetri di profondità.
- Il materiale del pannello: acciaio zincato con imbottitura interna in materiale fonoassorbente e isolante.
Cassaforte certificata: proteggere i beni più preziosi anche quando si è stati scassinati
Una cassaforte certificata non impedisce il furto in casa, ma garantisce che i beni di maggior valore, documenti importanti, gioielli, denaro contante o hard disk con dati sensibili, rimangano al sicuro anche in caso di intrusione.
Le casseforti sono classificate secondo la norma EN 1143-1, con gradi da 0 a VI. I modelli di grado I e II sono sufficienti per uso domestico e offrono una buona resistenza all'attacco fisico. Alcune sono anche certificate antifuoco secondo la norma EN 1047, il che le rende utili non solo contro i ladri ma anche in caso di incendio.
Quando si sceglie una cassaforte per uso domestico occorre considerare:
- Il peso e le dimensioni: una cassaforte leggera e piccola può essere portata via fisicamente; è preferibile optare per modelli da murare o da ancorare al pavimento.
- Il sistema di apertura: le combinazioni meccaniche sono affidabili ma lente; quelle elettroniche con codice numerico o biometrico sono più comode ma richiedono batterie funzionanti.
- La posizione: la cassaforte va installata in luoghi poco accessibili e non visibili, come dentro un armadio a muro o dietro un quadro, lontano da finestre e accessi principali.
Sistemi di allarme innovativi: deterrenza, rilevazione e intervento in tempo reale
I sistemi di allarme moderni hanno fatto passi da gigante rispetto ai modelli tradizionali. Oggi l'offerta comprende soluzioni integrate, connesse a smartphone, con telecamere intelligenti, sensori di movimento a infrarossi passivi, rilevatori di rottura del vetro, sirene da interno ed esterno, e collegamento con istituti di vigilanza privata o Forze dell'Ordine.
Le tecnologie più avanzate disponibili oggi includono:
- Telecamere IP con intelligenza artificiale: capaci di distinguere tra un animale domestico e una persona, inviando notifiche push solo in caso di reale minaccia.
- Sensori perimetrali wireless: da installare su porte, finestre e cancelli, con batterie a lunga durata e trasmissione crittografata.
- Sirene GSM autonome: attive anche in caso di interruzione della corrente elettrica o taglio della linea telefonica.
- Centrali di allarme con doppia comunicazione: che usano sia la rete fissa sia il segnale cellulare per garantire la notifica anche se uno dei due canali viene sabotato.
- Videocitofoni smart: che consentono di vedere e parlare con chi è alla porta anche da remoto, tramite app.
Il vero vantaggio dei sistemi di allarme è la capacità di intervento in tempo reale: anche se il ladro riesce a entrare, l'allarme attivato riduce drasticamente il tempo che ha a disposizione per agire.
Polizze furti: l'ultima rete di protezione economica
Quando tutte le misure preventive non bastano, entra in gioco la polizza assicurativa contro i furti. Questo strumento non impedisce il furto, ma garantisce un rimborso economico per i beni sottratti o danneggiati durante l'intrusione.
Le polizze furti casa possono essere stipulate come prodotto autonomo o come estensione della polizza multirischio abitazione. Coprono generalmente:
- Il furto di beni all'interno dell'abitazione: elettrodomestici, oggetti di valore, denaro contante fino a una certa soglia.
- I danni da scasso: porte, finestre, serrature danneggiate durante l'effrazione.
- Il furto di biciclette, monopattini e veicoli in alcuni casi, se custoditi in garage.
- La responsabilità civile verso terzi, in alcune polizze più complete.
Il costo di una polizza furti varia tra i 100 e i 400 euro annui, in base al massimale, al valore dei beni assicurati e alla presenza o meno di sistemi di sicurezza attivi. In quest'ultimo caso, molte compagnie applicano sconti significativi a chi ha già installato allarmi o porte blindate certificate.
Quale soluzione scegliere? La risposta è una strategia integrata
La domanda originale era: cosa difende davvero dai ladri? La risposta onesta è che nessuna singola soluzione è sufficiente da sola. Un ladro professionista può superare anche una porta blindata di alto livello se ha abbastanza tempo. Un sistema di allarme senza una porta resistente può essere inutile se l'intrusione avviene in pochi secondi. Una cassaforte senza allarme può essere fisicamente prelevata e aperta altrove. Una polizza assicurativa, da sola, non recupera oggetti di valore affettivo.
La strategia vincente combina più livelli di protezione:
- Protezione passiva perimetrale: porta blindata certificata RC3 o superiore, serrande rinforzate, grate alle finestre dei piani bassi.
- Protezione attiva e rilevazione: sistema di allarme con sensori, telecamere, sirena esterna e collegamento a centrale operativa.
- Protezione dei beni preziosi: cassaforte murata certificata EN 1143-1 almeno grado I.
- Copertura economica residuale: polizza furti con massimale adeguato al valore dei beni presenti in casa.
Leggi anche
- Porte blindate moderne, cassaforte certificata, sistemi allarme innovativi o polizze furti: cosa difende dai ladri la propria casa
- Una siringa di acido e la porta blindata di casa si apre: la tecnica di furto che non lascia tracce e assicurazione non paga
- Furti in casa: al pomeriggio più che alla sera, non sono i soldi l'obiettivo e solo il 7% viene risolto



Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra