Prelievo su pagamenti fatti dalla PA a partite iva professionisti al via dal 15 giugno: le regole ufficiali
Dal 15 giugno cambiano le regole per i pagamenti della PA verso le partite IVA professionisti: nuove verifiche, possibili decurtazioni e misure contro morosità. Analisi di rischi, errori e strategie operative.
Dal 15 giugno si apre una nuova fase per chi svolge attività autonoma e intrattiene rapporti economici con enti pubblici. Cambiano le modalità di liquidazione degli onorari: professionisti e titolari di partita IVA dovranno confrontarsi con controlli sistematici sul rispetto degli obblighi fiscali e previdenziali. Chi non è in regola vedrà direttamente ridotto il compenso, anche per cifre molto basse, senza possibilità di eccezioni: si tratta di una svolta operativa obbligata da nuove indicazioni ministeriali e dalla Legge di bilancio.
Si introduce così un sistema più stringente che coinvolge anche chi riceve pagamenti relativi a incarichi professionali per conto della pubblica amministrazione, inclusi i consulenti legali accreditati al gratuito patrocinio. Il cambiamento non lascia spazio a incertezze: tutte le PA sono obbligate a consultare il database dell'Agente della riscossione prima di effettuare bonifici verso liberi professionisti. Se emergono debiti, il saldo viene decurtato immediatamente alla fonte.
Questa evoluzione normativa richiede maggiore attenzione nella gestione delle proprie posizioni contributive e tributarie, perché anche piccole irregolarità possono comportare trattenute automatiche. Capire bene le nuove regole è ora più che mai decisivo: non conoscere la procedura può costare caro, in termini economici, di reputazione e rapporti con la PA.
Le nuove regole di verifica e decurtazione: come funziona il sistema dal 15 giugno
Il quadro normativo si è radicalmente trasformato con circolari operative e la recente Legge di bilancio, imponendo verifiche generalizzate e automatizzate senza soglie di importo. In precedenza, la procedura di controllo preventiva presso l’Agenzia delle Entrate Riscossione (Ader) veniva attivata solo per liquidazioni superiori a 5.000 euro; ora questa distinzione scompare: ogni transazione economica, qualsiasi sia il suo importo, rientra nelle nuove direttive.
Il meccanismo operativo include passaggi precisi e non lascia spazio a interpretazioni discrezionali:
- L’ente pubblico incaricato del pagamento deve consultare obbligatoriamente il sistema informativo dell’agente della riscossione per verificare l’eventuale presenza di carichi pendenti a carico del professionista.
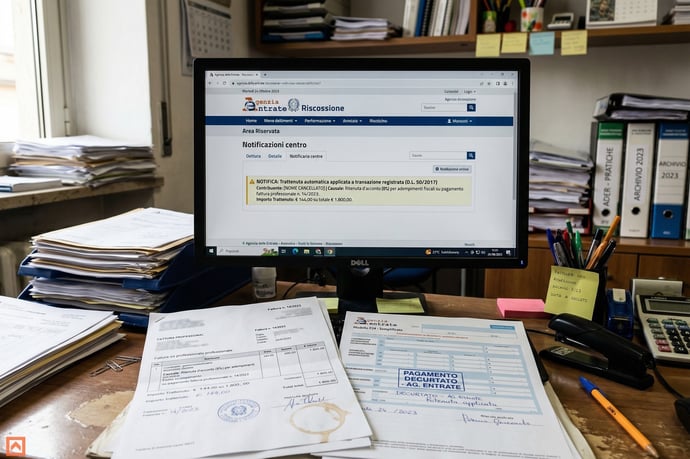
- In caso di debiti iscritti a ruolo e non ancora regolarizzati, la PA è tenuta a trattenere l’importo corrispondente al debito risultante e a versarlo direttamente all’Agente della riscossione.
- L’eventuale quota eccedente, rispetto a quanto dovuto dalla PA, viene comunque liquidata al professionista.
- Il professionista riceve comunicazione della decurtazione e della motivazione sottostante, in base alle risultanze del database Ader.
Norme e riferimenti ufficiali
- Legge di bilancio: introduce il nuovo obbligo di verifica su tutti i pagamenti a professionisti da parte delle PA, eliminando soglie di importo.
- Circolare del Ministero della giustizia: dettaglia le modalità tecniche della verifica preventiva e delle modalità di decurtazione sugli onorari professionali.
- Codice dell’amministrazione digitale e regolamenti in materia di digitalizzazione dei processi di riscossione: confermano l’obbligatorietà dell’interrogazione dei sistemi informativi pubblici.
| Prima del 15 giugno | Dopo il 15 giugno |
| Verifica preventiva solo per importi sopra i 5.000 euro | Controlli obbligatori su qualsiasi importo |
| Solo alcuni tipi di prestazione erano soggetti a verifica | Qualsiasi pagamento per lavoro autonomo viene verificato |
| Possibilità di liquidazione in presenza di debiti lievi o temporanei | Pagamento bloccato e decurtazione obbligatoria anche per minimi debiti |
| Nessun obbligo specifico per piccoli incarichi o gratuito patrocinio | Tutte le prestazioni, anche gratuite, sono soggette al sistema |
Compensazione automatica e entrate erariali
Questo sistema punta a incrementare la regolarità delle entrate per l’Erario e il sostegno agli enti previdenziali: la compensazione scatta ogni volta in cui ci sono somme dovute e non saldate verso lo Stato o le Casse. Il risultato è doppio: si incentiva la tempestiva regolarizzazione degli obblighi da parte dei professionisti e si garantisce l’incameramento delle somme, riducendo così anche il rischio di comportamenti elusivi o irregolari.
Percorsi e tempistiche
- Verifica in tempo reale: prima di ogni accredito viene effettuata la consultazione informatica sul debito iscritto a ruolo.
- Delega automatica all’ente di riscossione: se il debito esiste, la trattenuta sulle fatture, così come la nuova norma prevede anche realtivamente al blocco degli stipendi degli statali, è immediata e le somme sono versate senza passaggi intermedi, riducendo possibilità di ricorso o dilazione.
- Comunicazione trasparente: il destinatario della decurtazione viene informato in modo chiaro e dettagliato, e può poi verificare la propria posizione direttamente sul portale Ader.
Implicazioni pratiche, errori da evitare e strategie per i professionisti morosi
La nuova disciplina impone un cambio di mentalità nella gestione delle proprie posizioni tributarie e previdenziali. Non è più possibile trascurare neppure importi minimi dovuti all’Agenzia delle Entrate o agli enti di categoria: anche una piccola cartella non saldata può comportare immediata perdita parziale o totale dell’onorario. Di seguito, le principali implicazioni operative e alcuni errori ricorrenti da evitare.
- Mancata verifica preventiva della propria posizione debitoria: molti professionisti sottovalutano l’importanza di monitorare regolarmente la propria situazione fiscale e contributiva. Si consiglia di consultare periodicamente il proprio estratto di ruolo tramite il portale dell’Ader.
- Sottovalutazione di vecchi debiti o importi esigui: anche debiti di piccola entità, se non regolarizzati, provocano l’attivazione delle trattenute senza possibilità di contestazione preventiva al momento della liquidazione.
- Tempistiche troppo lunghe per la regolarizzazione: la compensazione avviene in modo automatico; i tempi tecnici per eventuali ricorsi non sospendono la procedura e la certezza dell’incasso risulta pregiudicata.
- Comunicazione tardiva tra professionista, ente pubblico e agente della riscossione: una scarsa tempestività negli aggiornamenti e nei feedback complica ulteriormente la posizione del professionista, con il rischio di trovarsi con compensi ridotti senza preavviso operativo.
- Controllo costante delle cartelle esattoriali: accedere regolarmente al sito dell’Ader e agli archivi digitali delle proprie Casse previdenziali per individuare tempestivamente eventuali pendenti.
- Pianificazione delle scadenze fiscali e contributive: strutturare una calendarizzazione affidabile delle scadenze, utilizzando anche tool digitali e report semestrali per identificare criticità prima che si trasformino in carichi iscritti a ruolo.
- Interazione proattiva con l’Agenzia della riscossione: in caso di contestazioni o richieste di rateizzazione, avviare per tempo il dialogo con le autorità preposte, presentando eventuali istanze per la sospensione o rimodulazione dei pagamenti.
- Collaborazione con i consulenti fiscali e previdenziali: la complessità del nuovo sistema rende ancora più preziosa la consulenza professionale di commercialisti ed esperti in diritto tributario e lavoro autonomo.
- Come viene calcolata l’eccedenza in caso di debiti inferiori rispetto all’importo spettante?
L’ente liquida al professionista solo la quota rimanente dopo la trattenuta dell’importo corrispondente al debito risultante a ruolo. - È possibile ricorrere contro il prelievo automatico?
Il sistema non prevede sospensive immediate: eventuali ricorsi devono essere presentati successivamente presso gli enti competenti. - Le trattenute si applicano anche alle indennità di gratuito patrocinio?
Sì: la normativa comprende ogni ruolo professionale connesso a rapporti lavorativi con la pubblica amministrazione.
Leggi anche
- Prelievo su pagamenti fatti dalla PA a partite iva professionisti al via dal 15 giugno: le regole ufficiali
- Come deve essere una fattura perchè si possa scaricare dal 730 in dichiarazione dei redditi senza problemi
- Detrazione iva: cambia tutto con una sentenza storica


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra